Η αμερικανική οικονομία σε τεντωμένο σχοινί και η παγκόσμια γεωπολιτική ανακατανομή
Πώς η απώλεια ελέγχου στις ενεργειακές ροές, ο επίμονος πληθωρισμός και το μαζικό ξεπούλημα ομολόγων από παραδοσιακούς συμμάχους, οδηγούν την Ουάσινγκτον σε αχαρτογράφητα νερά.
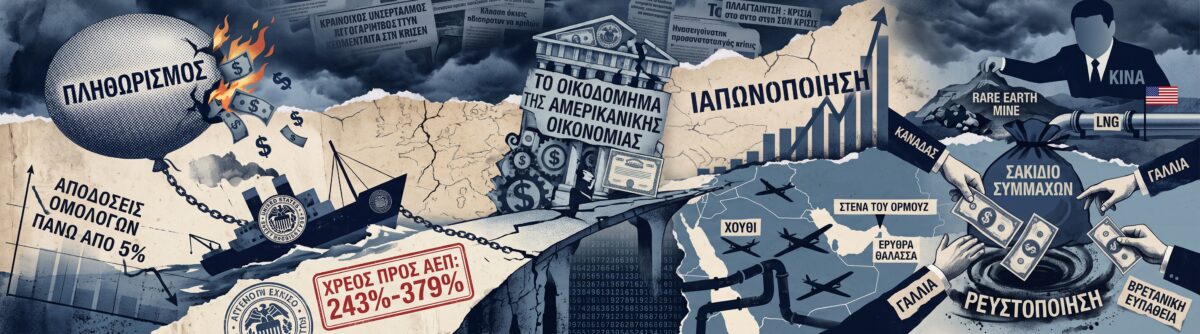


Η αμερικανική οικονομία βρίσκεται για άλλη μια φορά αντιμέτωπη με τα όριά της, καθώς μια σειρά από αλυσιδωτές αντιδράσεις ωθούν το σύστημα προς το χείλος του γκρεμού. Οι μετοχές δέχονται ισχυρές πιέσεις, οι αποδόσεις των ομολόγων εκτοξεύονται, και η πολιτική ηγεσία στις ΗΠΑ δείχνει διατεθειμένη να ρισκάρει τα πάντα στο βωμό της γεωπολιτικής επικράτησης. Με την απόδοση του αμερικανικού 10ετούς ομολόγου να επιστρέφει πάνω από το ψυχολογικό όριο του 5%, είναι σαφές ότι η καταιγίδα δεν έχει περάσει.
σχετικά άρθρα


Αντιθέτως, η αμερικανική διοίκηση φαίνεται έτοιμη να επιβάλει υψηλότερο και πιο επίμονο πληθωρισμό στους απλούς πολίτες, προκειμένου να επιτύχει στρατηγικές νίκες, όπως ο περιορισμός της επιρροής του Ιράν. Το δίλημμα που τίθεται έμμεσα στο αμερικανικό κοινό είναι σκληρό: χαμηλότερες τιμές στα καύσιμα ή αποτροπή της πυρηνικής απειλής από την Τεχεράνη; Η πλειοψηφία ίσως επέλεγε το δεύτερο, ωστόσο το τίμημα αυτής της επιλογής μεταφράζεται σε μια παρατεταμένη κρίση ακρίβειας που θα δοκιμάσει τις αντοχές της πραγματικής οικονομίας.
Η απώλεια ελέγχου στην ενεργειακή σκακιέρα
Ενώ η προσοχή στρέφεται στους δείκτες της Wall Street, η πραγματική αιμορραγία συμβαίνει στις ανοιχτές θάλασσες. Τα στενά του Ορμούζ παραμένουν υπό καθεστώς υψηλού ρίσκου, ενώ η περιοχή της Ερυθράς Θάλασσας έχει ουσιαστικά “κλειδώσει” εξαιτίας των επιθέσεων των Χούθι. Το αποτέλεσμα είναι ένα παγκόσμιο ενεργειακό έλλειμμα το οποίο απειλεί να επιδεινωθεί δραματικά πριν καν φανούν σημάδια σταθεροποίησης.
Οι πρόσφατες επιθέσεις σε κομβικούς αγωγούς της Σαουδικής Αραβίας επιβεβαιώνουν μια σκληρή αλήθεια που η Ουάσινγκτον δυσκολεύεται να χωνέψει: οι ΗΠΑ έχουν χάσει τον απόλυτο έλεγχο της Μέσης Ανατολής. Κρίσιμα περάσματα όπως το Ορμούζ, το Μπαμπ ελ-Μαντέμπ και τα ύδατα που οδηγούν στη Διώρυγα του Σουέζ, βρίσκονται πλέον εκτός της αξιόπιστης αμερικανικής ομπρέλας ασφαλείας.
Σε αυτόν τον ασύμμετρο πόλεμο, η παραδοσιακή υπεροπλία δεν αρκεί. Δεν έχει σημασία πόσα αεροπλανοφόρα θα αναπτύξει η Αμερική στην περιοχή. Ένας καλά στοχευμένος πύραυλος ή ένα σμήνος από φθηνά drones των 50.000 δολαρίων, είναι πλέον ικανά να αποσταθεροποιήσουν ολόκληρο το περιφερειακό ενεργειακό σύστημα. Οι συνέπειες αυτής της γεωπολιτικής αδυναμίας μεταφέρονται απευθείας στις χρηματοπιστωτικές αγορές.
Ο πληθωρισμός και το αδιέξοδο της νομισματικής πολιτικής
Αυτή ακριβώς η μεταφορά του γεωπολιτικού κόστους στην οικονομία είναι που ανάγκασε την Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed) να συνεχίσει τις αυξήσεις επιτοκίων. Ο πληθωρισμός που πυροδοτήθηκε από τις υψηλές τιμές του πετρελαίου έχει πλέον εισχωρήσει βαθιά στη δομή των τιμών ολόκληρης της οικονομίας. Όπως εύστοχα επισημαίνουν κορυφαίοι αναλυτές, η νομισματική πολιτική δεν μπορεί να ελέγξει μεμονωμένες τιμές στο ράφι ή στην αντλία. Το μόνο που μπορεί να κάνει είναι να αποτρέψει τις δευτερογενείς επιπτώσεις στο ευρύτερο σύστημα.
Ωστόσο, το εργαλείο που διαθέτει η Fed είναι αμβλύ και οριζόντιο. Οι αυξήσεις των επιτοκίων αποσταθεροποιούν την ήδη εύθραυστη κατάσταση του αμερικανικού χρέους. Η κυβέρνηση δεν μπορεί πλέον να εκδίδει μακροπρόθεσμα ομόλογα χωρίς να τινάζει στον αέρα την οικονομική σταθερότητα. Αν η απόδοση του 10ετούς συνεχίσει να ανεβαίνει, ολόκληρο το οικοδόμημα κινδυνεύει με κατάρρευση. Ο δανεισμός μέσω βραχυπρόθεσμων εντόκων γραμματίων (T-bills) έχει γίνει απότομα πιο ακριβός, εγκλωβίζοντας το Υπουργείο Οικονομικών σε έναν φαύλο κύκλο.

Το ντόμινο στην αγορά ομολόγων και η στάση των συμμάχων
Η μαθηματική λογική της αγοράς ομολόγων είναι αμείλικτη. Υψηλότερος πληθωρισμός φέρνει υψηλότερα επιτόκια, και τα υψηλότερα επιτόκια συνθλίβουν την αγοραία αξία των υφιστάμενων μακροπρόθεσμων ομολόγων. Μια αύξηση των επιτοκίων κατά μόλις 1% οδηγεί σε πτώση της αξίας ενός 10ετούς ομολόγου κατά σχεδόν 10%. Για ένα ομόλογο 30 ετών, η καταστροφή της αξίας ξεπερνά το 25%. Αυτός είναι ο βασικός λόγος που οι διεθνείς επενδυτές μειώνουν την έκθεσή τους.
Το πιο ανησυχητικό στοιχείο, ωστόσο, δεν είναι η αναμενόμενη στάση των γεωπολιτικών αντιπάλων, αλλά η συμπεριφορά των παραδοσιακών συμμάχων. Στις πρόσφατες μετρήσεις, οι ξένες συμμετοχές σε αμερικανικά κρατικά ομόλογα μειώθηκαν δραματικά. Το εντυπωσιακό είναι ότι η μεγαλύτερη ρευστοποίηση δεν προήλθε από την Κίνα ή τις χώρες των BRICS. Ήταν η Γαλλία και ο Καναδάς που κατέγραψαν τη μεγαλύτερη πτώση στα αποθέματά τους.
Αυτές οι σύμμαχες κυβερνήσεις φαίνεται πως έκαναν μια στρατηγική στροφή. Αντί να συσσωρεύουν αμερικανικό χρέος, προχώρησαν σε μαζικές πωλήσεις. Μέσα σε έναν μόλις μήνα, ο Καναδάς μείωσε τις θέσεις του κατά 33,3 δισ. δολάρια και η Γαλλία κατά πάνω από 41 δισ. δολάρια. Αν η Μεγάλη Βρετανία δεν είχε παρέμβει ως αγοραστής την ίδια περίοδο, το χρηματοπιστωτικό σοκ θα ήταν ανεξέλεγκτο.
Ο εφιάλτης του χρέους και το φάσμα της ιαπωνοποίησης
Ο αμερικανικός προϋπολογισμός βαδίζει σε τεντωμένο σχοινί. Η έκδοση βραχυπρόθεσμου χρέους ως βασικός αμυντικός μηχανισμός μετατρέπεται γρήγορα σε δομικό πρόβλημα. Εάν τα κρατικά σχέδια δαπανών παραμείνουν ως έχουν, ο λόγος του χρέους προς το ΑΕΠ αναμένεται να αγγίξει το ιλιγγιώδες 243% μέσα στις επόμενες δεκαετίες. Εάν, μάλιστα, τα επιτόκια παραμείνουν στα σημερινά υψηλά επίπεδα, ο δείκτης αυτός θα εκτοξευθεί στο 300%.
Στο ακραίο αλλά υπαρκτό σενάριο περαιτέρω αύξησης των επιτοκίων κατά 2%, το χρέος προς το ΑΕΠ θα φτάσει το 379%. Μιλάμε για την απόλυτη “ιαπωνοποίηση” της αμερικανικής οικονομίας, αλλά σε μια κλίμακα ασύγκριτα πιο επικίνδυνη για το παγκόσμιο σύστημα. Εάν οι ΗΠΑ φτάσουν σε αυτό το σημείο, το δίλημμα θα είναι αμείλικτο: είτε μια καταστροφική αθέτηση πληρωμών, είτε μια γιγαντιαία ποσοτική χαλάρωση (QE) όπου η Κεντρική Τράπεζα θα τυπώνει χρήμα για να αποπληρώσει τους ομολογιούχους με ραγδαία υποτιμημένα δολάρια.
Μόνο το επόμενο έτος, οι ανάγκες χρηματοδότησης του ελλείμματος θα ρίξουν στην αγορά νέα ομόλογα αξίας άνω των 2 τρισεκατομμυρίων δολαρίων. Σε βάθος δεκαετίας, ο αριθμός αυτός αναμένεται να αγγίξει τα 4,3 τρισεκατομμύρια ετησίως. Η εμπιστοσύνη της αγοράς κλονίζεται, και η αντιστροφή αυτού του κλίματος μοιάζει όλο και πιο δύσκολη.

Η βρετανική αυταπάτη και οι εγχώριοι κίνδυνοι
Η εξάρτηση της Ουάσινγκτον από το Λονδίνο, το οποίο αναδεικνύεται πλέον ως ο δεύτερος μεγαλύτερος κάτοχος αμερικανικού χρέους προσεγγίζοντας το 1 τρισεκατομμύριο δολάρια, αποτελεί μια επικίνδυνη στρατηγική. Η βρετανική οικονομία έχει τις δικές της σοβαρές ευπάθειες. Η Βρετανία μαστίζεται ήδη από τους αυξημένους λογαριασμούς ενέργειας και τον εγχώριο πληθωρισμό, απόρροια του ίδιου παγκόσμιου πετρελαϊκού σοκ.
Η Τράπεζα της Αγγλίας έχει προειδοποιήσει για δικές της ανεξάρτητες αυξήσεις επιτοκίων. Με τον πληθωρισμό στο Ηνωμένο Βασίλειο να προβλέπεται ότι μπορεί να παραμείνει υψηλός τα επόμενα χρόνια, οι Βρετανοί αξιωματούχοι βρίσκονται μπροστά σε μια δική τους εγχώρια κρίση. Αν χρειαστεί να υπερασπιστούν τη στερλίνα για να καταπολεμήσουν τον εισαγόμενο πληθωρισμό, είναι πολύ πιθανό να αντιγράψουν την τακτική της Ιαπωνίας και να αρχίσουν να ρευστοποιούν και αυτοί τα αμερικανικά ομόλογα που διακρατούν.
Ο παράγοντας Κίνα, οι σπάνιες γαίες και το φυσικό αέριο
Μέσα σε αυτό το ασφυκτικό περιβάλλον, οι διπλωματικές προσπάθειες της αμερικανικής ηγεσίας να προσεγγίσει το Πεκίνο αποκτούν άλλη διάσταση. Πίσω από τα χαμόγελα των Συνόδων, η Ουάσινγκτον επιδιώκει διακαώς μια δέσμευση της Κίνας για αγορά περισσότερων αμερικανικών αγροτικών προϊόντων και, κυρίως, αμερικανικού υγροποιημένου φυσικού αερίου (LNG). Ο στόχος είναι ξεκάθαρος: η ενίσχυση των εσόδων σε μια περίοδο που τα αμερικανικά ταμεία χρειάζονται απεγνωσμένα εισροές κεφαλαίων.
Ωστόσο, οι διαπραγματεύσεις συχνά καταλήγουν σε επικοινωνιακά πυροτεχνήματα χωρίς ουσιαστικές παραχωρήσεις. Η Κίνα εξακολουθεί να κρατά στα χέρια της ισχυρούς άσους. Οι ΗΠΑ θέλουν να αναγεννήσουν τη βιομηχανική τους βάση και να καταστούν παγκόσμιος κόμβος κατασκευής ημιαγωγών, ικανός να ανταγωνιστεί την Ταϊβάν και τη Νότια Κορέα. Όμως, αυτό προϋποθέτει μια τεράστια και συνεχή ροή κρίσιμων ορυκτών και σπάνιων γαιών, τα οποία ελέγχει το Πεκίνο.
Δεν είναι τυχαίο ότι η Κίνα προχώρησε πρόσφατα σε νέα μείωση των εξαγωγών σπάνιων γαιών προς τις ΗΠΑ, υπενθυμίζοντας σε όλους ποιος ελέγχει πραγματικά την αλυσίδα εφοδιασμού. Χωρίς αυτά τα υλικά, η μαζική παραγωγή προηγμένων μικροτσίπ και υπερσύγχρονων οπλικών συστημάτων καθίσταται σχεδόν αδύνατη.
Η επόμενη μέρα για την παγκόσμια οικονομία
Η αμερικανική στρατηγική στο ενεργειακό παιχνίδι στηρίζεται στην ελπίδα ότι θα κυριαρχήσει στην παγκόσμια αγορά εξαγωγών. Αλλά η Κίνα, ο μεγαλύτερος αγοραστής ενέργειας στον κόσμο, έχει ουσιαστικά μηδενίσει τις αγορές αμερικανικού LNG το τελευταίο διάστημα. Εάν αυτή η εμπορική σχέση δεν αποκατασταθεί, και με τον Καναδά να ετοιμάζει τους δικούς του τερματικούς σταθμούς εξαγωγής προς την Ασία, οι διμερείς συναλλαγές εκτός δολαρίου (με διακανονισμούς π.χ. σε κινεζικό γουάν) αναμένεται να αυξηθούν.
Αυτό μεταφράζεται αυτομάτως σε μικρότερη δομική ζήτηση για αμερικανικά κρατικά ομόλογα ως παγκόσμιο αποθεματικό περιουσιακό στοιχείο. Είναι πλέον προφανές ότι η ισορροπία δυνάμεων μεταβάλλεται ραγδαία. Το ερώτημα που πλανάται πια στις παγκόσμιες αγορές είναι το εξής: θα ακολουθήσουν και άλλοι παραδοσιακοί σύμμαχοι το παράδειγμα της Γαλλίας και του Καναδά, αδειάζοντας τα χαρτοφυλάκιά τους από το αμερικανικό χρέος; Και τελικά, σε αυτό το σκληρό γεωπολιτικό και οικονομικό πόκερ, ποιος θα αναγκαστεί να κάνει την πρώτη μεγάλη υποχώρηση;