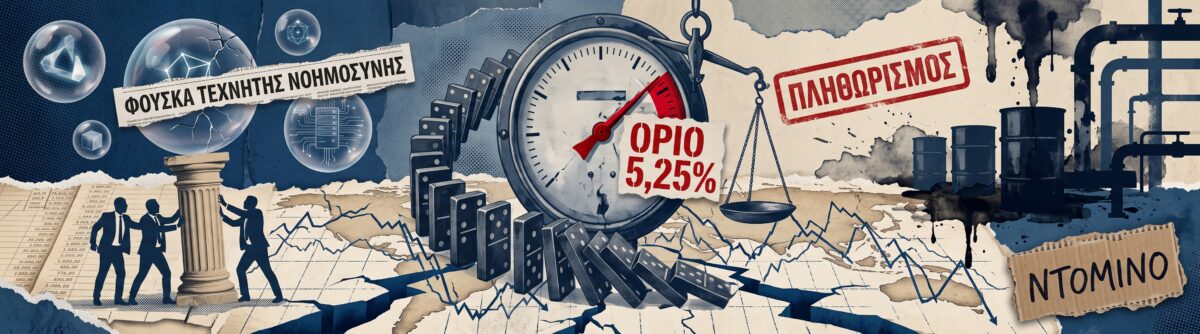
Γιατί το όριο του 5,25% στα ομόλογα απειλεί με ντόμινο τη διεθνή οικονομία
Η αντίστροφη μέτρηση για τις αγορές, η ιστορική σχέση μετοχών-ομολόγων, η αβεβαιότητα του πολέμου και ο καθοριστικός ρόλος του επίμονου πληθωρισμού.


Οι διεθνείς αγορές ομολόγων διανύουν μια εξαιρετικά δύσκολη περίοδο, με τις εξελίξεις να προμηνύουν σημαντικές αναταράξεις για την παγκόσμια οικονομία. Σε ολόκληρο τον κόσμο, οι αποδόσεις του κρατικού χρέους, οι οποίες ουσιαστικά αντικατοπτρίζουν τα ετήσια επιτόκια που πρέπει να προσφέρουν τα κράτη προκειμένου να δανειστούν χρήματα, έχουν εκτοξευθεί. Αυτή η ανοδική τάση καθοδηγείται από ένα μαζικό κύμα ρευστοποιήσεων, το οποίο φαίνεται να έχει την αφετηρία του στις Ηνωμένες Πολιτείες.
σχετικά άρθρα


Μέχρι στιγμής, οι επενδυτές έχουν βρει ένα προσωρινό καταφύγιο στη χρηματιστηριακή αγορά, η οποία συνεχίζει να καταγράφει κέρδη, βοηθώντας κατ’ επέκταση να διατηρηθεί στην επιφάνεια η ευρύτερη αμερικανική οικονομία. Ωστόσο, η οικονομική ιστορία υποδηλώνει ότι ενδέχεται να πλησιάζουμε σε ένα κρίσιμο σημείο καμπής. Όταν το όριο αυτό ξεπεραστεί, οι κραδασμοί από την αγορά ομολόγων κινδυνεύουν να διαχυθούν στην πραγματική οικονομία, επηρεάζοντας επιχειρήσεις, νοικοκυριά και κρατικούς προϋπολογισμούς σε διεθνές επίπεδο. Για να γίνει κατανοητή η σοβαρότητα της κατάστασης, απαιτείται μια βαθύτερη ανάλυση της σχέσης μεταξύ της χρηματιστηριακής αγοράς και της αγοράς ομολόγων, καθώς και των λόγων για τους οποίους το όριο του 5,25% στην απόδοση των αμερικανικών ομολόγων 10ετούς διάρκειας αποτελεί κόκκινο πανί για το παγκόσμιο χρηματοπιστωτικό σύστημα.
Η μηχανική των ομολόγων και η πτώση της αξίας τους
Το πρώτο και βασικότερο στοιχείο που πρέπει να γίνει κατανοητό είναι η αντίστροφη σχέση μεταξύ της απόδοσης και της τιμής ενός ομολόγου. Όταν οι αποδόσεις των ομολόγων ανεβαίνουν, η πραγματική αξία του ίδιου του ομολόγου στην αγορά μειώνεται. Για να γίνει αυτό απόλυτα σαφές, ας δούμε ένα πρακτικό παράδειγμα. Ας υποθέσουμε ότι ένας επενδυτής αγοράζει ένα ομόλογο αμερικανικού δημοσίου αξίας 1.000 δολαρίων με 10ετή λήξη, πράγμα που σημαίνει ότι το κεφάλαιο θα του επιστραφεί πλήρως μετά από 10 χρόνια, με ετήσια απόδοση 5%. Αυτό μεταφράζεται σε 50 δολάρια ετήσιου τόκου.
Αν ο επενδυτής μπορέσει να πουλήσει αυτό το ομόλογο στη δευτερογενή αγορά για 1.000 δολάρια, η απόδοσή του παραμένει σταθερή στο 5%. Αν όμως, λόγω των συνθηκών της αγοράς, αναγκαστεί να το πουλήσει μόνο για 900 δολάρια, ο νέος αγοραστής θα εξασφαλίσει ουσιαστικά μια υψηλότερη απόδοση. Εξάλλου, τα 50 δολάρια ετήσιου τόκου αντιπροσωπεύουν ποσοστό μεγαλύτερο από το 5% πάνω στα 900 δολάρια που επένδυσε (φτάνει περίπου στο 5,5%). Επιπλέον, στη λήξη της δεκαετίας, ο νέος κάτοχος του ομολόγου θα λάβει επιπλέον 100 δολάρια, αφού το αμερικανικό υπουργείο Οικονομικών θα επιστρέψει την πλήρη ονομαστική αξία των 1.000 δολαρίων, παρόλο που το ομόλογο αγοράστηκε μόλις 900. Το συμπέρασμα είναι ξεκάθαρο: όταν οι αποδόσεις των ομολόγων ανεβαίνουν, όπως συμβαίνει σήμερα, η τρέχουσα αξία τους υφίσταται σημαντική πίεση.
Ο παραδοσιακός χορός μεταξύ μετοχών και ομολόγων
Σε φυσιολογικές οικονομικές συνθήκες, καταγράφεται μια αντίστροφη σχέση ανάμεσα στην πορεία του χρηματιστηρίου και της αγοράς ομολόγων. Με απλά λόγια, όταν οι μετοχές ανεβαίνουν, τα ομόλογα συνήθως υποχωρούν και το αντίστροφο. Η εξήγηση για αυτή τη δυναμική είναι πολυπαραγοντική, αλλά ο κύριος λόγος εντοπίζεται στο γεγονός ότι οι μετοχές και τα ομόλογα αποτελούν τις δύο βασικές επιλογές για όποιον αναζητά επενδυτικό καταφύγιο ή αποδόσεις. Όταν η μία αγορά χάνει έδαφος, οι επενδυτές τείνουν να μεταφέρουν τα κεφάλαιά τους στην άλλη.
Για παράδειγμα, αν κυριαρχεί η ανησυχία ότι η “φούσκα” της τεχνητής νοημοσύνης (AI) πρόκειται να σκάσει, ένας επενδυτής είναι πιθανό να ρευστοποιήσει τις μετοχές του –οι οποίες κυριαρχούνται από τεχνολογικούς κολοσσούς με μεγάλη έκθεση στην τεχνητή νοημοσύνη– και να τοποθετήσει τα κεφάλαιά του σε κρατικά ομόλογα των ΗΠΑ. Σήμερα, αυτά τα ομόλογα προσφέρουν μια αρκετά ασφαλή ονομαστική απόδοση της τάξης του 5% ετησίως. Αντίστροφα, αν υπάρχει φόβος ότι η αμερικανική κυβέρνηση μπορεί να αθετήσει τις υποχρεώσεις της ή, το πιθανότερο, να επιτρέψει στον πληθωρισμό να κινηθεί σε υψηλά επίπεδα για να διαβρώσει το συσσωρευμένο χρέος της, τότε τα κεφάλαια κατευθύνονται προς τις μετοχές. Σε αυτό το σενάριο, η ελπίδα είναι ότι οι εταιρείες τεχνολογίας θα καταφέρουν να υπεραποδώσουν σε πραγματικούς όρους έναντι του κρατικού χρέους. Αυτός είναι ο μηχανισμός που εξηγεί γιατί, υπό κανονικές συνθήκες, οι δύο αγορές κινούνται σε αντίθετες κατευθύνσεις.

Το κρίσιμο όριο του 5,25% και η απόλυτη ανατροπή
Το πρόβλημα ξεκινά όταν οι αποδόσεις των ομολόγων μειωθούν (και άρα τα επιτόκια αυξηθούν) πέρα από ένα συγκεκριμένο, ιστορικά κρίσιμο κατώφλι. Τότε, αυτή η παραδοσιακή ισορροπία καταρρέει και τα ομόλογα αρχίζουν να συμπαρασύρουν τις μετοχές σε πτωτική πορεία. Ιστορικά στοιχεία υποδηλώνουν ότι στις ΗΠΑ, οι οποίες φιλοξενούν τις μεγαλύτερες αγορές μετοχών και ομολόγων στον κόσμο και αποτελούν το επίκεντρο του παγκόσμιου χρηματοπιστωτικού συστήματος, αυτό το όριο ενεργοποιείται όταν η απόδοση του αμερικανικού 10ετούς ομολόγου ξεπεράσει το 5,25%.
Σύμφωνα με ανάλυση ιστορικών δεδομένων της αγοράς, όταν ξεπεραστεί αυτό το σημείο, αν τα ομόλογα καταγράψουν μια κακή εβδομάδα, οι πιθανότητες είναι ότι και οι μετοχές θα βιώσουν αντίστοιχες πιέσεις. Δηλαδή, πέρα από το 5,25%, μετοχές και ομόλογα παύουν να έχουν αρνητική (αντίστροφη) σχέση και αποκτούν θετική (άμεση) συσχέτιση. Είναι δύσκολο να απομονωθεί μια μοναδική αιτία για αυτή την ανατροπή. Πιθανότατα οφείλεται στο γεγονός ότι όταν οι αποδόσεις βρίσκονται πάνω από το 5,25%, επικρατεί διάχυτος φόβος στις αγορές. Σε τέτοιες περιπτώσεις, οι επενδυτές αρχίζουν να εγκαταλείπουν μαζικά τόσο τα ομόλογα όσο και τις μετοχές, αναζητώντας παραδοσιακά “ασφαλή καταφύγια”, όπως ο χρυσός, παρόλο που το τελευταίο διάστημα ούτε ο χρυσός διανύει την καλύτερη περίοδό του.
Γεωπολιτική αβεβαιότητα και το ράλι του πετρελαίου
Υπάρχουν ήδη ενδείξεις ότι ενδέχεται να πλησιάζουμε επικίνδυνα σε αυτή την περιοχή αποσταθεροποίησης, ακόμα και αν η απόδοση του 10ετούς ομολόγου ακροβατεί λίγο κάτω από το 5,25%. Ένα χαρακτηριστικό παράδειγμα της νευρικότητας των αγορών καταγράφηκε πρόσφατα όταν, με το άνοιγμα της εβδομάδας, τόσο τα ομόλογα όσο και οι μετοχές σημείωσαν πτώση. Η απόδοση του 10ετούς ομολόγου άγγιξε το υψηλότερο επίπεδο των τελευταίων 24 ετών, φτάνοντας το 5,24%.
Η άμεση αιτία για αυτή την αναταραχή ήταν η εκτόξευση της τιμής του πετρελαίου, η οποία άνοιξε στα 108 δολάρια το βαρέλι, σε συνδυασμό με το γεγονός ότι ο πόλεμος στο Ιράν δεν φαίνεται να έχει ορατό τέλος. Οι αγορές πλέον προεξοφλούν ότι οι τιμές της ενέργειας θα παραμείνουν υψηλές για μεγαλύτερο χρονικό διάστημα. Αυτό αποτελεί εξαιρετικά αρνητική είδηση για τις μετοχές, καθώς το υψηλό ενεργειακό κόστος πλήττει την κερδοφορία των επιχειρήσεων, ιδιαίτερα των ενεργοβόρων εταιρειών τεχνητής νοημοσύνης. Παράλληλα, είναι καταστροφικό και για τα ομόλογα: οι υψηλότερες τιμές ενέργειας τροφοδοτούν τον πληθωρισμό, ο οποίος με τη σειρά του αναγκάζει τις κεντρικές τράπεζες να διατηρήσουν ή να αυξήσουν περαιτέρω τα επιτόκια. Τα υψηλότερα επιτόκια μεταφράζονται άμεσα σε υψηλότερες αποδόσεις ομολόγων, τουλάχιστον στο βραχυπρόθεσμο χρέος. Αν οι κυβερνήσεις θέλουν να προσελκύσουν αγοραστές για το σχεδόν μηδενικού ρίσκου βραχυπρόθεσμο χρέος τους, είναι αναγκασμένες να προσφέρουν ολοένα και πιο ανταγωνιστικά επιτόκια, συγκριτικά με τους λογαριασμούς ταμιευτηρίου.

Ο κίνδυνος ενός καταστροφικού οικονομικού ντόμινο
Αν και το πετρέλαιο προσφέρει μια άμεση και προφανή εξήγηση, οι συγκεκριμένες κινήσεις στην αγορά μετοχών και ομολόγων είναι απολύτως συνεπείς με την ευρύτερη θεωρία: πέρα από ένα ορισμένο επίπεδο φόβου, μετοχές και ομόλογα βυθίζονται ταυτόχρονα. Πρόκειται για μια εξέλιξη με βαρύτατες συνέπειες, η οποία προκαλεί ιδιαίτερο πονοκέφαλο στην αμερικανική κυβέρνηση Τραμπ, η οποία παρακολουθεί με μεγάλη ευαισθησία τις διακυμάνσεις και στις δύο αγορές.
Το μεγαλύτερο πρόβλημα, ωστόσο, είναι ότι αυτή η συνθήκη αυξάνει τον κίνδυνο ενός καταστροφικού οικονομικού ντόμινο (doom loop). Σήμερα, οι μετοχές αντιπροσωπεύουν ένα πρωτοφανές 33% του συνολικού πλούτου των αμερικανικών νοικοκυριών, το υψηλότερο ποσοστό που έχει καταγραφεί ποτέ με τεράστια διαφορά. Η συνεχιζόμενη ανθεκτικότητα του χρηματιστηρίου έχει στηρίξει καθοριστικά τις καταναλωτικές δαπάνες, οι οποίες αποτελούν τη ραχοκοκαλιά της αμερικανικής οικονομίας. Συνεπώς, οποιαδήποτε παρατεταμένη πτώση της χρηματιστηριακής αγοράς θα έχει δυσανάλογα μεγάλο και άμεσο αντίκτυπο στην ευρύτερη οικονομία.
Μια επιβράδυνση της οικονομικής δραστηριότητας σημαίνει αυτομάτως χαμηλότερα φορολογικά έσοδα. Τα μειωμένα έσοδα θα διευρύνουν περαιτέρω το ήδη τεράστιο δημοσιονομικό έλλειμμα των ΗΠΑ, γεγονός που θα αναγκάσει το κράτος να εκδώσει περισσότερο χρέος, οδηγώντας σε ακόμα υψηλότερες αποδόσεις. Αν η θεωρία του ορίου του 5,25% επαληθευτεί, οι υψηλότερες αποδόσεις θα πλήξουν εκ νέου τις μετοχές, κλείνοντας τον φαύλο κύκλο και ξεκινώντας τον ξανά από την αρχή.
Η επόμενη μέρα για την παγκόσμια οικονομία
Υπάρχει, βέβαια, ο αντίλογος ότι αυτή η καθοδική δίνη θα μπορούσε να μετριαστεί. Μια υποχώρηση των καταναλωτικών δαπανών ενδεχομένως να οδηγήσει σε μείωση του πληθωρισμού, δίνοντας περιθώριο στις κεντρικές τράπεζες να μειώσουν τα επιτόκια. Εντούτοις, η πρόσφατη εμπειρία δείχνει ότι, χωρίς μια διπλωματική διευθέτηση στο Ιράν και μια επακόλουθη πτώση στις παγκόσμιες τιμές ενέργειας, ο πληθωρισμός πιθανότατα θα παραμείνει πεισματικά πάνω από τον στόχο, διατηρώντας τα επιτόκια απαγορευτικά.
Συμπερασματικά, ακόμα και αν αναγνωρίσουμε ότι τόσο η αμερικανική όσο και η παγκόσμια οικονομία έχουν επιδείξει αξιοσημείωτη ανθεκτικότητα κατά τη διάρκεια αυτής της περιόδου έντονης γεωπολιτικής αναταραχής, η πραγματικότητα δεν μπορεί να αγνοηθεί. Η πρόσφατη και απότομη αύξηση των αποδόσεων των ομολόγων προσθέτει έναν ακόμα, ίσως τον πιο κρίσιμο, παράγοντα κινδύνου σε μια ήδη μακροσκελή λίστα παγκόσμιων προκλήσεων. Το πώς θα αντιδράσουν οι αγορές το επόμενο διάστημα, θα καθορίσει σε μεγάλο βαθμό την οικονομική σταθερότητα της τρέχουσας δεκαετίας.