Το βαθύ ρήγμα αγορών και ομολόγων στο χείλος της παγκόσμιας κρίσης χρέους
Πώς οι ανεξέλεγκτες κυβερνητικές δαπάνες, ο πληθωρισμός και η φρενίτιδα της τεχνητής νοημοσύνης απειλούν να τινάξουν στον αέρα το παγκόσμιο χρηματοπιστωτικό σύστημα.


Το τελευταίο διάστημα παρατηρείται μια πρωτοφανής απόκλιση ανάμεσα στην πορεία των χρηματιστηριακών αγορών και των αγορών ομολόγων. Για τους προσεκτικούς παρατηρητές, η εξήγηση βρίσκεται σε μια θεμελιώδη διαφορά ψυχολογίας: πρόκειται κυριολεκτικά για δύο διαφορετικές «φυλές» επενδυτών. Οι επενδυτές των αγορών σταθερού εισοδήματος, των ομολόγων, λειτουργούν με γνώμονα τη διασφάλιση του κεφαλαίου. Προσεγγίζουν τις πολιτικές δεσμεύσεις με ακραία καχυποψία, αναρωτώμενοι διαρκώς πού κρύβεται το ψέμα και ποιος είναι ο κίνδυνος απώλειας χρημάτων.
σχετικά άρθρα


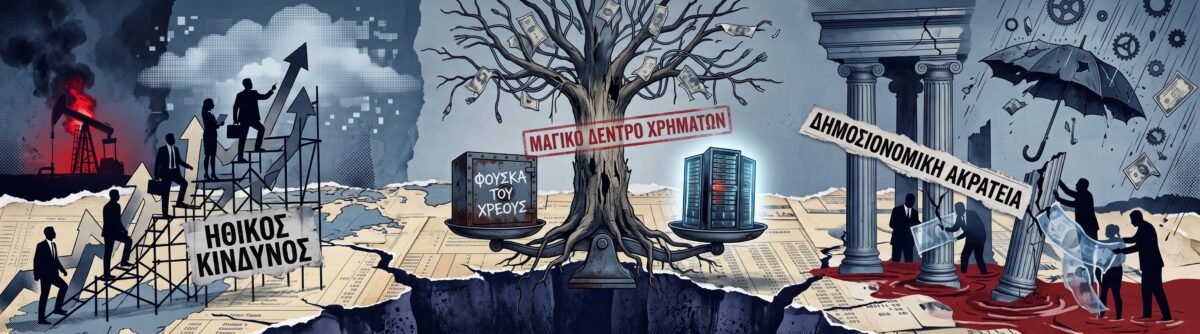
Στον αντίποδα, οι αγορές μετοχών εστιάζουν αποκλειστικά στα περιθώρια ανόδου. Με τα εταιρικά κέρδη να καταγράφουν ρεκόρ, οι επενδυτές μετοχών νιώθουν μια επίπλαστη ασφάλεια, πεπεισμένοι ότι αν τα πράγματα εκτροχιαστούν, κεντρικές τράπεζες όπως η Fed θα σπεύσουν να μειώσουν τα επιτόκια για να σώσουν την παρτίδα. Πρόκειται για την απόλυτη έκφραση ηθικού κινδύνου (moral hazard). Όμως, όσο η χρηματιστηριακή ευφορία συνεχίζεται, η αγορά ομολόγων έχει αρχίσει να «μιλάει» και το μήνυμα που στέλνει προς τις κυβερνήσεις είναι εκκωφαντικό.

Η δημοσιονομική ακράτεια και ο αμερικανικός εκτροχιασμός
Οι αποδόσεις των κρατικών ομολόγων σε διεθνές επίπεδο βρίσκονται σε πολυετή υψηλά. Στις ΗΠΑ, οι αποδόσεις των 10ετών και 30ετών ομολόγων έχουν εκτιναχθεί στα υψηλότερα επίπεδα από την περίοδο πριν την παγκόσμια χρηματοπιστωτική κρίση. Ο πυρήνας του προβλήματος δεν είναι άλλος από τη συνεχιζόμενη δημοσιονομική ακράτεια. Το αμερικανικό εθνικό χρέος έχει ξεπεράσει το δυσθεώρητο ορόσημο των 40 τρισ. δολαρίων, οδηγώντας τη χώρα σε ένα σημείο όπου δαπανά πλέον περισσότερα για την εξυπηρέτηση του χρέους παρά για την άμυνά της.
Η διοίκηση του Ντόναλντ Τραμπ, παρά τις παλαιότερες υποσχέσεις περί ισοσκελισμένων προϋπολογισμών, έχει οδηγήσει το έλλειμμα σε δυσθεώρητα επίπεδα, ξεπερνώντας τα 2 τρισ. δολάρια. Οι σπασμωδικές κινήσεις του υπουργού Οικονομικών, Σκοτ Μπέσεντ, να επαναγοράσει μακροπρόθεσμα ομόλογα στην προσπάθεια να συμπιέσει τις αποδόσεις, έπεσαν στο κενό. Αντί να καθησυχάσουν την αγορά, προκάλεσαν την έντονη κριτική κορυφαίων επενδυτών. Οι αγορές έχουν πλέον αντιληφθεί την ωμή πραγματικότητα: η αμερικανική ηγεσία δεν έχει καμία πραγματική διάθεση να περιορίσει τις δαπάνες της. Οι πολιτικοί αδυνατούν να εξηγήσουν στους ψηφοφόρους την ανάγκη για συμβιβασμούς, αποφεύγοντας τον πολιτικό αντίκτυπο που θα είχαν οι αυξήσεις φόρων ή οι περικοπές, επιλέγοντας τον εύκολο –αλλά επικίνδυνο– δρόμο του συνεχούς δανεισμού.

Το ευρωπαϊκό αδιέξοδο και η βρετανική στασιμότητα
Το πρόβλημα δεν περιορίζεται στις Ηνωμένες Πολιτείες. Σε ολόκληρη τη Γηραιά Ήπειρο, η κατάσταση παραμένει εξαιρετικά τεταμένη. Στη Γερμανία, η οποία ιστορικά απεχθανόταν τις δαπάνες που τροφοδοτούνται από το χρέος, το κόστος δανεισμού αυξάνεται καθώς η χώρα υιοθετεί πλέον χαλαρότερες δημοσιονομικές πολιτικές, μέσα σε ένα κλίμα πολιτικής αστάθειας με την άνοδο της ακροδεξιάς.
Στη Γαλλία, το ακραία πολωμένο πολιτικό σκηνικό και το ξεκαθάρισμα του κέντρου προς όφελος των άκρων, καθιστούν αδύνατη την έγκριση οποιουδήποτε σοβαρού προϋπολογισμού. Το γεγονός ότι το κόστος δανεισμού της Ιταλίας εμφανίζεται σε ορισμένες περιπτώσεις ευνοϊκότερο από της Γαλλίας είναι ενδεικτικό της κατάστασης. Ωστόσο, η Γαλλία διαθέτει το δίχτυ ασφαλείας της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), η οποία δεν θα αφήσει καμία μεγάλη ευρωπαϊκή οικονομία να καταρρεύσει, καμουφλάροντας συχνά τα προγράμματα διάσωσης.
Από την άλλη πλευρά, η Βρετανία παραμένει εγκλωβισμένη στη δική της στασιμότητα, αντιμετωπίζοντας ακόμα το παρατεταμένο «hangover» του Brexit, το οποίο εκτροχίασε τις εμπορικές της σχέσεις και την επενδυτική της αξιοπιστία. Με τις αποδόσεις του βρετανικού χρέους να αγγίζουν επίπεδα του 1998, το Λονδίνο καλείται να ισορροπήσει ανάμεσα στις πιέσεις των ομολογιακών αγορών και στις πιέσεις για συνέχιση των κοινωνικών παροχών, χωρίς να διαθέτει το προστατευτικό πλαίσιο της ΕΚΤ.
Η παγίδα της τεχνητής νοημοσύνης και η αγορά εταιρικών ομολόγων
Κάτω από την επιφάνεια του κρατικού χρέους, κρύβεται μια τεράστια, συχνά υποτιμημένη, αναταραχή που συνδέεται στενά με την έκρηξη της Τεχνητής Νοημοσύνης (AI). Οι κολοσσοί της τεχνολογίας δανείζονται ασύλληπτα ποσά από την αγορά εταιρικών ομολόγων για να χρηματοδοτήσουν την κατασκευή τεράστιων data centers. Οι εταιρείες αυτές απορροφούν τη διαθέσιμη ρευστότητα, δημιουργώντας άμεσο ανταγωνισμό με τις εκδόσεις κρατικών ομολόγων.
Ένας διαχειριστής κεφαλαίων καλείται σήμερα να επιλέξει αν θα τοποθετήσει τα χρήματά του σε ένα ομόλογο του αμερικανικού δημοσίου ή σε ένα εταιρικό ομόλογο κολοσσών όπως η Meta. Καθώς η πιστοληπτική ικανότητα των τεχνολογικών κολοσσών θεωρείται εξαιρετικά ισχυρή, συχνά προσφέρουν ελαφρώς καλύτερες αποδόσεις, «ρουφώντας» κυριολεκτικά τη ζήτηση από τα κρατικά ομόλογα. Η συγκέντρωση αυτής της επενδυτικής δυναμικής γύρω από τον κλάδο του AI είναι τρομακτική. Εταιρείες όπως η Anthropic και η OpenAI συζητούν ήδη με οίκους αξιολόγησης για την εξασφάλιση βαθμίδας investment-grade. Αν, ωστόσο, το μοντέλο της τεχνητής νοημοσύνης σκοντάψει –αν, για παράδειγμα, η τελική ζήτηση για τις υπηρεσίες τους δεν δικαιολογεί το θηριώδες χρέος που έχουν συσσωρεύσει– τότε οι συνέπειες θα είναι συστημικές. Ολόκληρο το σύστημα, από τις μετοχές μέχρι το private equity και το εταιρικό χρέος, είναι άρρηκτα συνδεδεμένο με το αφήγημα του AI.
Ο παράγοντας του πληθωρισμού και ο πόλεμος στο Ιράν
Μέσα σε αυτό το ήδη βεβαρημένο σκηνικό, ο πληθωρισμός παραμένει ένας καταλύτης κινδύνου. Οι αγορές ομολόγων παραδοσιακά αποστρέφονται τον πληθωρισμό, καθώς διαβρώνει τις πραγματικές τους αποδόσεις. Παρά την επικοινωνιακή προσπάθεια ότι ο πληθωρισμός ελέγχεται, οι τιμές της ενέργειας δοκιμάζουν ξανά τις αντοχές του συστήματος.
Ο συνεχιζόμενος πόλεμος στο Ιράν έχει στείλει το πετρέλαιο επικίνδυνα κοντά στα 100 δολάρια το βαρέλι. Παρότι οι δυτικές οικονομίες, και ειδικότερα οι ΗΠΑ, έχουν μικρότερη ενεργειακή εξάρτηση σε σχέση με τη δεκαετία του ’70, ο αντίκτυπος στην εφοδιαστική αλυσίδα και τις πληθωριστικές προσδοκίες δεν μπορεί να αγνοηθεί. Ο γεωπολιτικός κίνδυνος λειτουργεί πολλαπλασιαστικά πάνω σε μια παγκόσμια οικονομία που προσπαθεί να ισορροπήσει ανάμεσα στα υψηλά επιτόκια και τα δυσθεώρητα χρέη.
Η σύγκρουση της ομοσπονδιακής τράπεζας με τον Λευκό Οίκο
Κεντρικό ρόλο στο εξελισσόμενο δράμα διαδραματίζει η Ομοσπονδιακή Τράπεζα των ΗΠΑ. Οι πρώτοι μήνες του Κέβιν Γουόλς στο τιμόνι της Fed στιγματίστηκαν από μια καταστροφική, αρχική ειλικρίνεια. Στην προσπάθειά του να δείξει ότι η κεντρική τράπεζα δεν θα «ταΐζει στο στόμα» τις αγορές και δεν θα ελέγχει τεχνητά το κόστος δανεισμού της κυβέρνησης, έδωσε σήμα στους επενδυτές ότι είναι αποδεκτό να ωθήσουν τις αποδόσεις των κρατικών ομολόγων σε υψηλότερα επίπεδα.
Αυτό οδήγησε σε μια απότομη διόρθωση της στρατηγικής του. Πλέον, τα ισχυρά μακροοικονομικά δεδομένα από τις ΗΠΑ, όπως η πρόσφατη κατακόρυφη αύξηση των νέων θέσεων εργασίας, φέρνουν τον Γουόλς σε δύσκολη θέση. Τα στοιχεία υπαγορεύουν την ανάγκη για αύξηση επιτοκίων, πιθανότατα κατά ένα τέταρτο της μονάδας (25 basis points). Ωστόσο, μια τέτοια κίνηση ελάχιστες εβδομάδες πριν από τις αμερικανικές ενδιάμεσες εκλογές αποτελεί πολιτικό ναρκοπέδιο.
Ο Πρόεδρος Τραμπ ήδη κλιμακώνει την επιθετική του ρητορική, απειλώντας ανοιχτά τη Fed ότι αν δεν προχωρήσει σε μείωση των επιτοκίων, ο ίδιος θα επιβάλει νέους, τιμωρητικούς δασμούς σε χώρες με τις οποίες οι ΗΠΑ διατηρούν εμπορικό έλλειμμα. Πρόκειται για έναν οικονομικό παραλογισμό: η χρήση δασμών για τον «εκβιασμό» της κεντρικής τράπεζας δεν πλήττει απλώς το διεθνές εμπόριο, αλλά δημιουργεί συνθήκες οικονομικής ασφυξίας.
Η μεταφορά πλούτου και το τέλος του μαγικού δέντρου
Αυτό που παρακολουθούμε σήμερα δεν είναι τίποτα λιγότερο από μια ιστορική ανακατανομή πλούτου. Η επιλογή των ισχυρών δυτικών οικονομιών να καταφεύγουν συστηματικά στον δανεισμό, πυροδοτεί πληθωριστικές πιέσεις που προστατεύουν τους κατόχους παγίων και ακινήτων, καταστρέφοντας ταυτόχρονα την αγοραστική δύναμη της μεσαίας και χαμηλής τάξης. Πρόκειται για μια συνεχή μεταφορά πλούτου από αυτούς που εργάζονται σε αυτούς που ήδη κατέχουν κεφάλαιο.
Μετά την κρίση του Covid, οι κυβερνήσεις αντιμετώπισαν τις αγορές ομολόγων σαν ένα «μαγικό δέντρο χρημάτων», τυπώνοντας και ξοδεύοντας χωρίς να σκέφτονται την επόμενη ημέρα. Σήμερα, εν έτει 2026, αυτό το δέντρο έχει ξεραθεί. Αν η αγορά δεν τιμωρήσει πολιτικά τη δημοσιονομική αποκοτιά –και μέχρι στιγμής καμία πολιτική ηγεσία, από τις ΗΠΑ μέχρι την Ευρώπη, δεν έχει τολμήσει να παρουσιάσει ένα ρεαλιστικό σχέδιο ελέγχου των ελλειμμάτων– το ξεκαθάρισμα λογαριασμών θα έρθει βίαια από τις ίδιες τις αγορές. Η κρίσιμη στιγμή πλησιάζει, και όταν η φούσκα του χρέους απαιτήσει αποπληρωμή, οι συνέπειες δεν θα κάνουν διακρίσεις μεταξύ ηπείρων.