Γιατί η τουρκική λίρα συνεχίζει να καταρρέει παρά τα επιτόκια 50% – Ο πληθωρισμός που δεν υποχωρεί και το οικονομικό αδιέξοδο του Ερντογάν
Η στροφή στην οικονομική πολιτική μετά τις εκλογές του 2023 δεν κατάφερε να σταθεροποιήσει την τουρκική οικονομία – Η υποτίμηση του νομίσματος, η κρίση στο χρηματιστήριο και οι λόγοι που οι αυξήσεις των τιμών έχουν μετατραπεί σε μόνιμο πρόβλημα


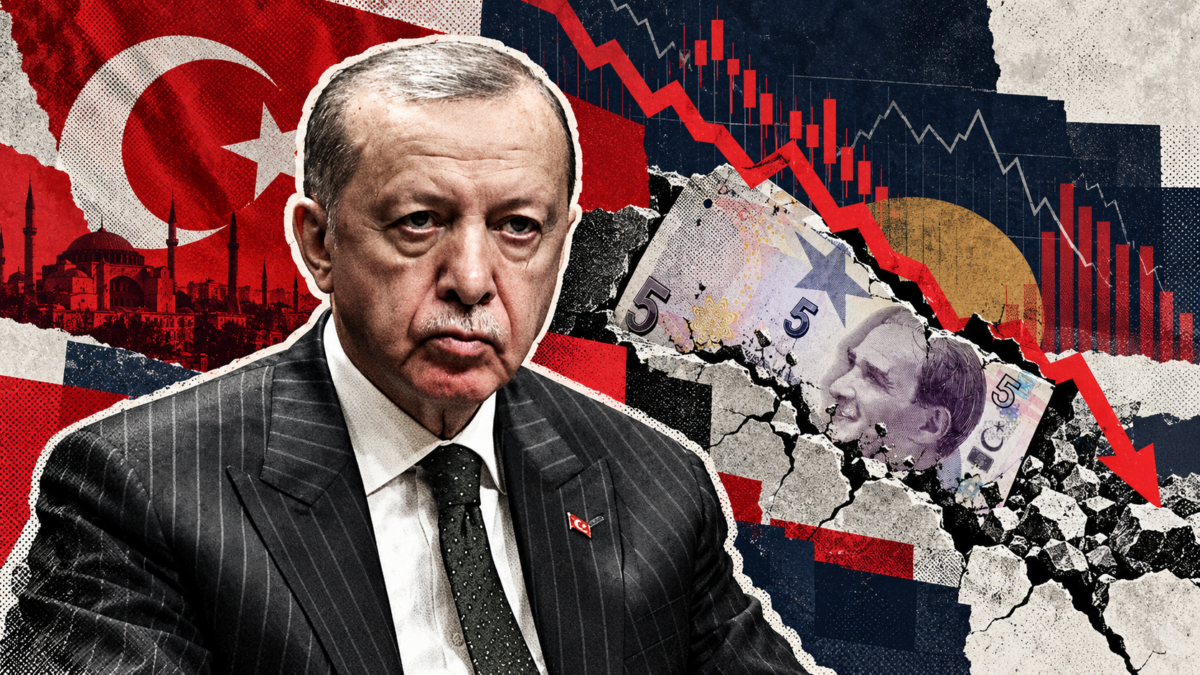
Η τουρκική οικονομία εξακολουθεί να βρίσκεται αντιμέτωπη με υψηλό πληθωρισμό και συνεχή υποτίμηση της λίρας, παρά τη ριζική αλλαγή της νομισματικής πολιτικής που αποφάσισε ο πρόεδρος Ρετζέπ Ταγίπ Ερντογάν μετά την επανεκλογή του το 2023.
σχετικά άρθρα


Η Κεντρική Τράπεζα της Τουρκίας προχώρησε σε διαδοχικές αυξήσεις επιτοκίων, φτάνοντας ακόμη και στο 50%, σε μια προσπάθεια να περιορίσει τις ανατιμήσεις και να αποκαταστήσει την εμπιστοσύνη στο εθνικό νόμισμα.
Ωστόσο, ο πληθωρισμός παραμένει κοντά στο 30% σε ετήσια βάση, ενώ η ισοτιμία της τουρκικής λίρας πλησιάζει τις 50 λίρες ανά δολάριο, καταγράφοντας νέα ιστορικά χαμηλά.
Η κατάσταση αποτυπώνει το μέγεθος των προβλημάτων που συσσωρεύτηκαν κατά την περίοδο που ο Ερντογάν επέμενε στη μείωση των επιτοκίων, ακόμη και όταν οι τιμές αυξάνονταν με εξαιρετικά γρήγορους ρυθμούς.
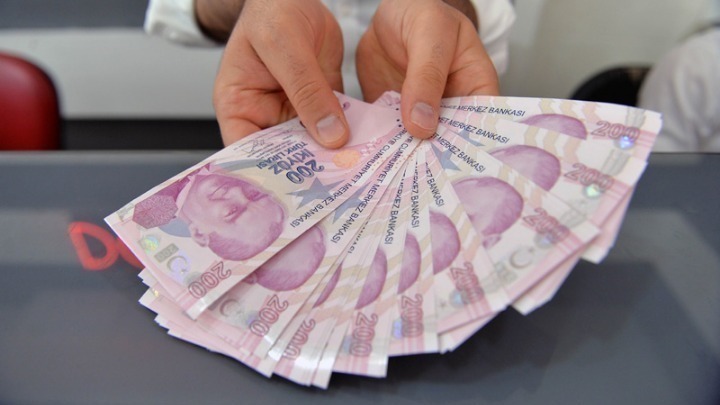
Πλέον, το πρόβλημα δεν περιορίζεται στις προηγούμενες αποφάσεις της κυβέρνησης. Ο υψηλός πληθωρισμός έχει ενσωματωθεί στον τρόπο λειτουργίας της τουρκικής οικονομίας, επηρεάζοντας τις μισθολογικές απαιτήσεις, τα ενοίκια, τις επιχειρηματικές αποφάσεις και τις καταναλωτικές συνήθειες.
Αυτός είναι και ένας από τους βασικούς λόγους που η επιστροφή σε μια πιο συμβατική οικονομική πολιτική δεν έχει φέρει τα αποτελέσματα που επιδίωκε η Άγκυρα.
Από τις μειώσεις επιτοκίων του Ερντογάν στην κατάρρευση της λίρας
Οι σημερινές δυσκολίες της τουρκικής οικονομίας έχουν τις ρίζες τους περίπου στο 2018, όταν η λίρα άρχισε να χάνει σημαντικό μέρος της αξίας της και ο πληθωρισμός επιταχύνθηκε.
Η κατάσταση επιδεινώθηκε μετά την πανδημία, όταν οι πληθωριστικές πιέσεις αυξήθηκαν σε πολλές οικονομίες του κόσμου.
Οι περισσότερες κεντρικές τράπεζες επέλεξαν να αυξήσουν τα επιτόκια, ώστε να περιορίσουν τη ζήτηση και να επιβραδύνουν την άνοδο των τιμών.
Ο Ερντογάν, αντίθετα, υποστήριζε ότι τα υψηλά επιτόκια αποτελούσαν μέρος μιας οικονομικής πολιτικής που εξυπηρετούσε αυτό που ο ίδιος αποκαλούσε «λόμπι των επιτοκίων».
Παρουσίαζε μάλιστα τις αυξήσεις επιτοκίων ως αντίθετες προς τις ισλαμικές αρχές και επέμενε ότι η μείωσή τους θα μπορούσε να αντιμετωπίσει τον πληθωρισμό.
Η προσέγγιση αυτή ερχόταν σε αντίθεση με τη συμβατική νομισματική πολιτική.
Παράλληλα, η επιλογή των χαμηλών επιτοκίων απέτρεπε τις άμεσες οικονομικές επιπτώσεις που θα προκαλούσε μια αυστηρότερη πολιτική, όπως η επιβράδυνση της οικονομικής δραστηριότητας.
Για να εφαρμόσει τη στρατηγική του, ο Τούρκος πρόεδρος προχώρησε στην απομάκρυνση διοικητών της Κεντρικής Τράπεζας που διαφωνούσαν με τις αποφάσεις του.
Έτσι, τα βασικά επιτόκια μειώθηκαν από 19% στα τέλη του 2021 σε μόλις 8,5% στις αρχές του 2023.
Η πολιτική αυτή συνέβαλε στην περαιτέρω αποδυνάμωση της λίρας, η οποία με τη σειρά της αύξησε το κόστος των εισαγόμενων προϊόντων και ενίσχυσε τον πληθωρισμό.
Τον Οκτώβριο του 2022, ο επίσημος ετήσιος πληθωρισμός έφτασε στο 85,5%, ενώ ανεπίσημες εκτιμήσεις τον τοποθετούσαν ακόμη και σε περίπου διπλάσιο επίπεδο.
Την ίδια περίοδο, η τουρκική λίρα έχανε συνεχώς έδαφος έναντι του αμερικανικού δολαρίου.
Από περίπου 5 λίρες ανά δολάριο το 2019, η ισοτιμία είχε φτάσει κοντά στις 25 λίρες ανά δολάριο στις αρχές του 2023.
Ενόψει των προεδρικών εκλογών του 2023, η τουρκική κυβέρνηση προσπάθησε να περιορίσει την υποτίμηση.
Για τον σκοπό αυτό, δαπανήθηκαν δισεκατομμύρια από τα συναλλαγματικά αποθέματα της χώρας, ώστε να συγκρατηθεί προσωρινά η ισοτιμία κοντά στις 20 λίρες ανά δολάριο.
Η παρέμβαση είχε μεγάλο κόστος και δεν μπορούσε να συνεχιστεί επ’ αόριστον.
Ωστόσο, πέτυχε τον άμεσο πολιτικό στόχο της σταθεροποίησης του νομίσματος πριν από τις εκλογές, στις οποίες ο Ερντογάν εξασφάλισε νέα θητεία.
Μετά τη νίκη του, ο Τούρκος πρόεδρος αποφάσισε να αλλάξει πορεία.
Στη θέση του υπουργού Οικονομικών τοποθετήθηκε ο Μεχμέτ Σιμσέκ, ενώ τη διοίκηση της Κεντρικής Τράπεζας ανέλαβε η Χαφιζέ Γκαγιέ Ερκάν.
Και οι δύο είχαν επαγγελματική εμπειρία σε μεγάλους δυτικούς χρηματοπιστωτικούς οργανισμούς και είχαν εκφράσει διαφωνίες με τις προηγούμενες ανορθόδοξες νομισματικές επιλογές.
Η νέα οικονομική ηγεσία ξεκίνησε γρήγορα τις αυξήσεις επιτοκίων, επιχειρώντας να ανακτήσει τη χαμένη αξιοπιστία της τουρκικής οικονομικής πολιτικής.
Τα επιτόκια έφτασαν μέχρι το 50%, επίπεδο περίπου δεκαπλάσιο από εκείνο των Ηνωμένων Πολιτειών κατά την περίοδο της σύγκρισης.
Παρά την αυστηρή νομισματική πολιτική, όμως, η αποκλιμάκωση του πληθωρισμού αποδείχθηκε πολύ πιο δύσκολη από ό,τι αναμενόταν.
Οι ετήσιες αυξήσεις των τιμών εξακολουθούν να κινούνται γύρω στο 30%, ενώ οι πρόσφατες μηνιαίες μεταβολές δείχνουν ότι οι πληθωριστικές πιέσεις δεν έχουν εξαλειφθεί.
Η μείωση του ετήσιου πληθωρισμού μεταξύ Αυγούστου και Σεπτεμβρίου συνδέεται σε σημαντικό βαθμό και με το γεγονός ότι οι τιμές είχαν αυξηθεί ιδιαίτερα έντονα την αντίστοιχη περίοδο του προηγούμενου έτους.
Την ίδια στιγμή, η λίρα συνεχίζει να υποχωρεί, πλησιάζοντας το επίπεδο των 50 λιρών ανά δολάριο.
Η διαρκής υποτίμηση έχει δημιουργήσει ένα έντονο οικονομικό χάσμα στο εσωτερικό της Τουρκίας.
Όσοι διαθέτουν ακίνητα, περιουσιακά στοιχεία ή πρόσβαση σε ξένο νόμισμα μπορούν να προστατεύσουν ευκολότερα την περιουσία τους.
Αντίθετα, οι εργαζόμενοι που εξαρτώνται από μισθούς σε τουρκικές λίρες αντιμετωπίζουν συνεχή διάβρωση της αγοραστικής τους δύναμης.
Η κρίση στο χρηματιστήριο, οι εξωτερικές πιέσεις και ο πληθωρισμός που ανατροφοδοτείται
Η αδυναμία της τουρκικής οικονομίας να σταθεροποιηθεί συνδέεται με μια σειρά από πρόσθετες πιέσεις.
Ένας σημαντικός παράγοντας είναι η μεγάλη εξάρτηση της Τουρκίας από τις εισαγωγές ενέργειας.
Η αύξηση των διεθνών τιμών πετρελαίου και φυσικού αερίου, σε μεγάλο βαθμό εξαιτίας του πολέμου με το Ιράν, έχει επιβαρύνει το κόστος εισαγωγών και έχει ενισχύσει τις πληθωριστικές πιέσεις.
Παράλληλα, οι πολιτικές εξελίξεις στο εσωτερικό της χώρας έχουν επηρεάσει την εμπιστοσύνη των επενδυτών.
Η καταστολή της πολιτικής αντιπολίτευσης, ιδιαίτερα οι κινήσεις εναντίον του δημάρχου Κωνσταντινούπολης Εκρέμ Ιμάμογλου, έχουν προκαλέσει ανησυχία στις διεθνείς αγορές.
Η αβεβαιότητα αυτή έχει ενισχύσει τις πιέσεις πώλησης της τουρκικής λίρας.
Πρόσθετο πλήγμα αποτέλεσε μια σοβαρή κρίση στο τουρκικό χρηματιστήριο, η οποία συνδέθηκε με ένα εκτεταμένο επενδυτικό σχήμα τύπου «πυραμίδας», που αφορούσε δεκάδες επενδυτικά κεφάλαια.
Τα συγκεκριμένα κεφάλαια υπόσχονταν εξαιρετικά υψηλές αποδόσεις, προσελκύοντας μεγάλο αριθμό επενδυτών.
Ο μηχανισμός βασιζόταν σε σημαντικές τοποθετήσεις σε εταιρείες των οποίων μόνο ένα μικρό ποσοστό μετοχών ήταν διαθέσιμο για διαπραγμάτευση στο χρηματιστήριο.
Επειδή ο αριθμός των διαθέσιμων μετοχών ήταν περιορισμένος, σχετικά μικρός αριθμός αγοραστών μπορούσε να οδηγήσει σε μεγάλη άνοδο της χρηματιστηριακής τιμής.
Έτσι, τα επενδυτικά κεφάλαια εμφάνιζαν ότι κατείχαν μετοχές εταιρειών με ιδιαίτερα υψηλή αποτίμηση.
Οι εντυπωσιακές αποδόσεις προσέλκυαν νέους επενδυτές, δημιουργώντας πρόσθετη ζήτηση και τροφοδοτώντας περαιτέρω την άνοδο των τιμών.
Η διαδικασία αυτή συνεχίστηκε μέχρι την κατάρρευση της χρηματιστηριακής φούσκας.
Περίπου 500.000 επενδυτές είχαν τοποθετήσει χρήματα στα εμπλεκόμενα κεφάλαια όταν το σύστημα κατέρρευσε.
Οι τουρκικές αρχές αναγκάστηκαν να παρέμβουν, επιβάλλοντας αναστολές συναλλαγών σε τμήματα της χρηματιστηριακής αγοράς και περιορισμούς στην κίνηση κεφαλαίων, προκειμένου να αποτρέψουν μαζικές πωλήσεις της λίρας.
Οι παρεμβάσεις ενδέχεται να απέτρεψαν μια πιο οξεία χρηματοπιστωτική κρίση, αλλά επιβάρυναν περαιτέρω την εμπιστοσύνη των ξένων επενδυτών.
Ωστόσο, ούτε οι γεωπολιτικές εξελίξεις ούτε η χρηματιστηριακή αναταραχή αποτελούν τη βασική αιτία του τουρκικού οικονομικού προβλήματος.
Το βαθύτερο ζήτημα είναι ότι ο πληθωρισμός παραμένει υψηλός για τόσο μεγάλο χρονικό διάστημα, ώστε έχει αρχίσει να αναπαράγεται μέσα από την ίδια τη λειτουργία της οικονομίας.
Ένας από τους βασικούς μηχανισμούς είναι η λεγόμενη τιμαριθμική αναπροσαρμογή.
Όταν οι τιμές αυξάνονται επί χρόνια, οι επιχειρήσεις και οι πολίτες αρχίζουν να προσαρμόζουν συμβάσεις, ενοίκια και μισθούς με βάση τον προηγούμενο πληθωρισμό.
Για παράδειγμα, ένας ιδιοκτήτης ακινήτου μπορεί να χρησιμοποιεί τον πληθωρισμό του προηγούμενου έτους για να καθορίσει την αύξηση του ενοικίου.
Ακόμη και εάν οι σημερινές πληθωριστικές πιέσεις αρχίσουν να περιορίζονται, οι αναπροσαρμογές που βασίζονται στις παλαιότερες αυξήσεις συνεχίζουν να τροφοδοτούν τις τιμές.
Όσο περισσότερο εξαπλώνεται αυτή η πρακτική, τόσο δυσκολότερο γίνεται να μειωθεί ο πληθωρισμός.
Εξίσου σημαντικός είναι ο ψυχολογικός παράγοντας, δηλαδή οι προσδοκίες των πολιτών και των επιχειρήσεων για τις μελλοντικές αυξήσεις των τιμών.
Έπειτα από χρόνια υψηλού πληθωρισμού, πολλοί Τούρκοι θεωρούν δεδομένο ότι το κόστος ζωής θα συνεχίσει να αυξάνεται.
Η περιορισμένη εμπιστοσύνη στην ικανότητα της κυβέρνησης να αντιμετωπίσει το πρόβλημα ενισχύει αυτές τις προσδοκίες.
Οι εργαζόμενοι ζητούν μεγαλύτερες αυξήσεις μισθών, επειδή περιμένουν ότι οι τιμές θα ανέβουν.
Οι επιχειρήσεις αυξάνουν τις τιμές των προϊόντων τους, επειδή προβλέπουν υψηλότερο κόστος εργασίας και πρώτων υλών.
Οι καταναλωτές, από την πλευρά τους, επιταχύνουν ορισμένες αγορές, φοβούμενοι ότι στο μέλλον θα χρειαστεί να πληρώσουν περισσότερα.
Αυτή η συμπεριφορά δημιουργεί έναν φαύλο κύκλο, στον οποίο η προσδοκία του πληθωρισμού συμβάλλει στη διατήρησή του.
Για τις κεντρικές τράπεζες, η αλλαγή αυτών των προσδοκιών είναι εξίσου σημαντική με την ίδια τη μείωση των πραγματικών αυξήσεων στις τιμές.
Στην περίπτωση της Τουρκίας, η μακρά περίοδος νομισματικής αστάθειας έχει καταστήσει αυτή την προσπάθεια ιδιαίτερα δύσκολη.
Η επιστροφή σε χαμηλότερο πληθωρισμό ενδέχεται πλέον να απαιτεί ακόμη αυστηρότερη νομισματική πολιτική, αλλά και μια παρατεταμένη περίοδο χωρίς νέους εξωτερικούς οικονομικούς κλυδωνισμούς.
Η δεύτερη προϋπόθεση είναι δύσκολο να εξασφαλιστεί, καθώς η γεωπολιτική αστάθεια και οι διακυμάνσεις στις διεθνείς τιμές ενέργειας συνεχίζουν να επηρεάζουν την τουρκική οικονομία.
Για τον Ερντογάν, το πρόβλημα είναι ότι η αλλαγή οικονομικής πολιτικής μετά το 2023 δεν αρκεί από μόνη της για να αντιστρέψει τις συνέπειες των προηγούμενων ετών.
Η Τουρκία βρίσκεται έτσι αντιμέτωπη με μια παρατεταμένη προσπάθεια αποκατάστασης της νομισματικής σταθερότητας, στην οποία το βασικό ζητούμενο δεν είναι μόνο η αύξηση των επιτοκίων, αλλά και η ανάκτηση της εμπιστοσύνης ότι οι τιμές και η αξία της λίρας μπορούν πράγματι να σταθεροποιηθούν.