Το ράλι των μετοχών, το αμερικανικό χρέος και η σύγκρουση με την αγορά ομολόγων
Πώς οι ανεξέλεγκτες κρατικές δαπάνες, ο επίμονος πληθωρισμός και η φρενίτιδα της τεχνητής νοημοσύνης δημιουργούν ένα εκρηκτικό μείγμα για τις παγκόσμιες αγορές.


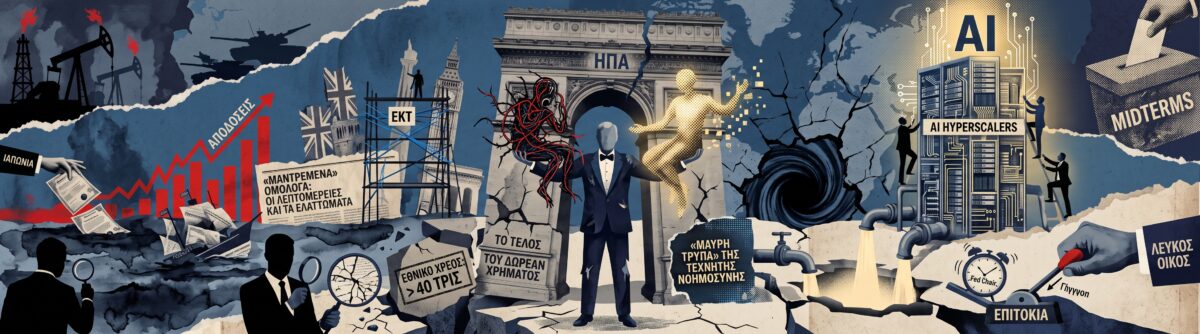
Υπάρχει μια παλιά, αλλά εξαιρετικά εύστοχη παρομοίωση που κυκλοφορεί εσχάτως στα μεγάλα αμερικάνικα χρηματοοικονομικά σαλόνια: οι μετοχές έχουν βγει «ραντεβού» με τον Ντόναλντ Τραμπ, αλλά τα ομόλογα είναι παντρεμένα μαζί του. Και όταν είσαι παντρεμένος, παρατηρείς τις λεπτομέρειες και τα ελαττώματα πολύ πιο καθαρά. Αυτή η φράση συνοψίζει ιδανικά την τεράστια απόκλιση που καταγράφεται σήμερα ανάμεσα στην αγορά μετοχών και την αγορά ομολόγων.
σχετικά άρθρα


Αν κοιτάξει κανείς εκτός του αυστηρού χρηματοοικονομικού πλαισίου, όλοι οι επενδυτές μοιάζουν ίδιοι. Η πραγματικότητα όμως είναι πως πρόκειται για εντελώς διαφορετικές «φυλές». Οι επενδυτές των ομολόγων έχουν μια θεμελιωδώς απαισιόδοξη προσέγγιση: αναρωτιούνται διαρκώς τι μπορεί να πάει στραβά, πώς θα προστατεύσουν το κεφάλαιό τους και γιατί οι πολιτικοί τούς λένε ψέματα. Αντίθετα, οι επενδυτές μετοχών εστιάζουν αποκλειστικά στα πιθανά κέρδη και στην ανάπτυξη, γνωρίζοντας πως αν τα πράγματα γίνουν πραγματικά επικίνδυνα, οι κεντρικές τράπεζες θα σπεύσουν να μειώσουν τα επιτόκια για να αποτρέψουν μια κατάρρευση.
Σήμερα, οι αποδόσεις των αμερικανικών κρατικών ομολόγων έχουν εκτιναχθεί, με το 10ετές να αγγίζει υψηλά επίπεδα και το 30ετές να ξεπερνά το 5,25%. Οι επενδυτές σταθερού εισοδήματος δεν είναι απλώς ανήσυχοι, είναι εξοργισμένοι. Και ο λόγος δεν περιορίζεται μόνο στα σύνορα των ΗΠΑ.
Το βάρος του χρέους και η απροθυμία των κυβερνήσεων
Το βασικό αφήγημα που κυριαρχεί είναι απλό, αλλά τρομακτικό: οι κυβερνήσεις δανείζονται πάρα πολλά χρήματα. Το εθνικό χρέος των ΗΠΑ ξεπέρασε το ιλιγγιώδες φράγμα των 40 τρισεκατομμυρίων δολαρίων. Πλέον, η Αμερική, όπως και αρκετές άλλες χώρες, ξοδεύει περισσότερα για την εξυπηρέτηση του χρέους της παρά για την εθνική της άμυνα. Πρόκειται για ένα ιστορικό ορόσημο που καταδεικνύει ότι η κατάσταση έχει ξεφύγει από κάθε έλεγχο.

Το πρόβλημα εντοπίζεται στην πολιτική απροθυμία. Σε πολλές δυτικές οικονομίες, οι πολιτικοί ηγέτες έχουν ξεχάσει πώς να μιλούν στους ψηφοφόρους για συμβιβασμούς. Κανείς δεν τολμά να προτείνει περικοπές δαπανών ή αυξήσεις φόρων. Είναι πολύ πιο εύκολο να απλώνουν το χέρι στις αγορές ομολόγων, ζητώντας φρέσκο χρήμα για να κρατήσουν τα φώτα αναμμένα, να χρηματοδοτήσουν την άμυνα και να χτίσουν υποδομές.
Όμως, σε κάποιο σημείο, οι επενδυτές αντιδρούν. Δηλώνουν πρόθυμοι να αγοράσουν τα ομόλογα, αλλά απαιτούν υψηλότερες αποδόσεις για να αναλάβουν το ρίσκο, ειδικά σε ένα περιβάλλον όπου ο πληθωρισμός καραδοκεί. Και όπως είναι γνωστό, τα ομόλογα απεχθάνονται τον πληθωρισμό, καθώς «ροκανίζει» τις πραγματικές τους αποδόσεις.
Το ρήγμα στην πολιτική σκηνή και τα λάθη στρατηγικής
Παρά τις προεκλογικές υποσχέσεις για ισοσκελισμένους προϋπολογισμούς, η πραγματικότητα διαψεύδει τις προσδοκίες. Ο πρόεδρος Ντόναλντ Τραμπ αυξάνει το έλλειμμα, διογκώνει το εθνικό χρέος και παράλληλα πιέζει για χαμηλότερα επιτόκια. Την ίδια στιγμή, ο υπουργός Οικονομικών Scott Bessent επιχείρησε πρόσφατα να μειώσει το μακροπρόθεσμο κόστος δανεισμού εξαγοράζοντας κρατικά ομόλογα. Η προσπάθεια αυτή όχι μόνο απέτυχε να ρίξει τις αποδόσεις, αλλά προκάλεσε έντονη κριτική από έμπειρους επενδυτές της Wall Street.

Η αγορά αντιλαμβάνεται ότι η πολιτική ηγεσία στερείται πραγματικής δέσμευσης για δημοσιονομική πειθαρχία. Η παρέμβαση των ΗΠΑ για τη στήριξη του ιαπωνικού νομίσματος έστειλε επίσης λάθος μηνύματα. Οι επενδυτές είδαν μια αμερικανική κυβέρνηση που φοβάται ότι η Ιαπωνία θα ρευστοποιήσει τα αμερικανικά ομόλογα, αποκαλύπτοντας τον πανικό της Ουάσιγκτον για το ύψος του κόστους δανεισμού της.
Τα αντιφατικά μηνύματα επιτείνουν την κρίση. Από τη μία πλευρά, ο νέος επικεφαλής της Ομοσπονδιακής Τράπεζας (Fed), Κέβιν Γουόλς, δήλωνε αρχικά πως η άνοδος των αποδόσεων δεν τον ανησυχεί. Από την άλλη, το υπουργείο Οικονομικών υποστηρίζει ότι οι αγορές κάνουν λάθος και προσπαθεί να πιέσει τις αποδόσεις προς τα κάτω. Αυτή η επικοινωνιακή σύγχυση αποθαρρύνει τα θεσμικά χαρτοφυλάκια.
Η παγκόσμια διάσταση του προβλήματος και η κρίση στην Ευρώπη
Το πρόβλημα της δημοσιονομικής απειθαρχίας δεν είναι αμιγώς αμερικανικό. Παρόμοιες πιέσεις δέχονται τα ομόλογα στη Γερμανία, τη Γαλλία και το Ηνωμένο Βασίλειο, αγγίζοντας υψηλά πολλών δεκαετιών. Στο Ηνωμένο Βασίλειο, οι πρόσφατες δημοπρασίες χρέους κατέγραψαν το υψηλότερο κόστος δανεισμού από το 1998. Η βρετανική οικονομία πληρώνει ακόμη τον λογαριασμό του Brexit, το οποίο λειτούργησε ως τροχοπέδη στο εμπόριο και την ανάπτυξη, καθιστώντας τη χώρα λιγότερο ελκυστική για ξένες επενδύσεις.
Στην ηπειρωτική Ευρώπη, η Γαλλία αποτελεί τον μεγαλύτερο πονοκέφαλο. Με ένα εξαιρετικά πολωμένο πολιτικό σύστημα, πιεσμένο ανάμεσα στην ακροδεξιά και την ακροαριστερά, η ψήφιση ενός λειτουργικού προϋπολογισμού φαντάζει ακατόρθωτη. Οι προεδρικές εκλογές που έρχονται αυξάνουν τον κίνδυνο απώλειας της εμπιστοσύνης των επενδυτών. Ωστόσο, η Γαλλία έχει ένα τεράστιο πλεονέκτημα έναντι της Βρετανίας: την πλήρη στήριξη της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), η οποία είναι βέβαιο πως δεν θα αφήσει το Παρίσι να χρεοκοπήσει, βρίσκοντας εργαλεία παρέμβασης εάν χρειαστεί.

Ακόμη και η παραδοσιακά συντηρητική Γερμανία έχει εγκαταλείψει την αυστηρή της προσήλωση στους ισοσκελισμένους προϋπολογισμούς, εκδίδοντας περισσότερο χρέος και ανεβάζοντας τις δικές της αποδόσεις, αν και παραμένουν σε χαμηλότερα επίπεδα συγκριτικά με τους γείτονές της.
Η «μαύρη τρύπα» της τεχνητής νοημοσύνης αλλάζει τους κανόνες
Μια από τις πιο υποτιμημένες, αλλά απολύτως κρίσιμες παραμέτρους σε αυτή την εξίσωση είναι ο ρόλος της τεχνητής νοημοσύνης και ο αντίκτυπός της στην παγκόσμια αγορά εταιρικών ομολόγων. Οι τεχνολογικοί κολοσσοί (hyperscalers), όπως η Meta, η Amazon και η Microsoft, επενδύουν ασύλληπτα ποσά στις υποδομές AI. Ενώ αρχικά χρηματοδοτούσαν αυτές τις κεφαλαιουχικές δαπάνες από τα διαθέσιμα μετρητά τους, πλέον στρέφονται με μανία στον δανεισμό.
Αυτό δημιουργεί μια τεράστια αναταραχή. Όταν μια τεχνολογική εταιρεία κολοσσός εκδίδει ομόλογα, απορροφά ρευστότητα από το σύστημα. Ένας επενδυτής καλείται να επιλέξει ανάμεσα σε ένα κρατικό ομόλογο των ΗΠΑ ή της Ευρώπης και σε ένα εταιρικό ομόλογο της Meta που προσφέρει καλύτερη απόδοση και θεωρείται εξίσου, αν όχι περισσότερο, ασφαλές. Το αποτέλεσμα; Στερεύει η ζήτηση για τα κρατικά ομόλογα ακριβώς τη στιγμή που οι κυβερνήσεις χρειάζονται απεγνωσμένα δανεικά.
Η συγκέντρωση του κινδύνου στον τομέα της τεχνολογίας είναι πρωτοφανής. Όπως αναφέρουν ρεπορτάζ του διεθνούς Τύπου, εταιρείες όπως η Anthropic και η OpenAI πιέζουν ήδη τους οίκους αξιολόγησης για την απόκτηση επενδυτικής βαθμίδας (investment grade). Αν το αφήγημα της τεχνητής νοημοσύνης καταρρεύσει —αν αποδειχθεί ότι οι υποδομές χτίστηκαν για υπηρεσίες που οι καταναλωτές δεν θα πληρώσουν— το σοκ θα συμπαρασύρει δημόσιες και ιδιωτικές αγορές.
Το δίλημμα της κεντρικής τράπεζας και ο επίμονος πληθωρισμός
Μέσα σε αυτό το χάος, η προσοχή στρέφεται ξανά στον Κέβιν Γουόλς και τη Fed. Μετά τα πρόσφατα εντυπωσιακά στοιχεία για την απασχόληση στις ΗΠΑ, τα οποία ξεπέρασαν κατά πολύ τις προβλέψεις, η αγορά άρχισε να προεξοφλεί όχι μείωση, αλλά αύξηση των επιτοκίων. Ο πληθωρισμός αποδεικνύεται πιο επίμονος, ενισχυόμενος από την ισχυρή ανάπτυξη και τη ρευστότητα του τεχνολογικού ράλι.
Αν ο Γουόλς θέλει να αποδείξει την ορθόδοξη νομισματική του προσέγγιση και την ανεξαρτησία της Fed, θα πρέπει να προχωρήσει σε αύξηση των επιτοκίων, ερχόμενος σε μετωπική σύγκρουση με τον Λευκό Οίκο. Ο πρόεδρος Τραμπ έχει ήδη απειλήσει ότι αν η Fed δεν μειώσει τα επιτόκια, θα επιβάλει νέους αυστηρότερους εμπορικούς δασμούς.
Πρόκειται για έναν εκβιασμό δίχως προηγούμενο, που φέρνει τους κεντρικούς τραπεζίτες σε εξαιρετικά δύσκολη θέση, ειδικά λίγο πριν από τις κρίσιμες ενδιάμεσες εκλογές (midterms) στις ΗΠΑ. Αν η Fed ενδώσει στις πολιτικές πιέσεις, θα χάσει την αξιοπιστία της και τα ομόλογα θα δεχθούν νέο, σφοδρό χτύπημα. Αν αντισταθεί, κινδυνεύει να στοχοποιηθεί ως υπεύθυνη για την όποια διόρθωση στις μετοχές.
Οι ενδιάμεσες εκλογές και το τεράστιο γεωπολιτικό ρίσκο
Ο πολιτικός παράγοντας αναμένεται να καθορίσει την πορεία της παγκόσμιας οικονομίας το επόμενο διάστημα. Οι επενδυτές προσπαθούν να αποκρυπτογραφήσουν τι θα σημάνει μια πιθανή αλλαγή ισορροπιών στο Κογκρέσο. Παράλληλα, η γεωπολιτική σκακιέρα παραμένει εξαιρετικά ασταθής.
Με την προεδρία να οδεύει προς το στάδιο του «lame duck» (του αποδυναμωμένου προέδρου), οι αγορές φοβούνται ότι αυταρχικά καθεστώτα παγκοσμίως θα βρουν το παράθυρο ευκαιρίας να προωθήσουν την ατζέντα τους. Οι πιέσεις στην Ταϊβάν από το Πεκίνο, η συνεχιζόμενη σύγκρουση στην Ουκρανία και η ανάφλεξη στη Μέση Ανατολή, με το πετρέλαιο να φλερτάρει ξανά με τα 100 δολάρια, συνθέτουν ένα ψηφιδωτό κινδύνων που δεν μπορούν να αγνοηθούν.
Το συμπέρασμα είναι σκληρό, αλλά ρεαλιστικό: Οι παγκόσμιες αγορές λειτουργούν με δανεικό χρόνο και δανεικό χρήμα. Όσο η Αμερική καταφέρνει να αναπτύσσεται ταχύτατα, το πρόβλημα μπαίνει κάτω από το χαλί. Αν όμως η ανάπτυξη —που σήμερα βασίζεται σε μεγάλο βαθμό στο ακριβό στοίχημα της τεχνητής νοημοσύνης— φρενάρει, η σύγκρουση μεταξύ των επενδυτών ομολόγων και των κρατικών ταμείων θα είναι μετωπική και καταστροφική. Η εποχή του δωρεάν χρήματος έχει τελειώσει οριστικά. Απλώς, ορισμένες κυβερνήσεις αρνούνται ακόμη να κοιτάξουν τον λογαριασμό.