Το μεγάλο παιχνίδι του Τραμπ με τους δασμούς – Η βόμβα του χρέους και η Fed
Ο ακήρυχτος πόλεμος της Ουάσιγκτον με την αγορά ομολόγων, η αθόρυβη φυγή των δανειστών από το δολάριο και το σχέδιο της κεντρικής τράπεζας για οικονομική καταστολή.


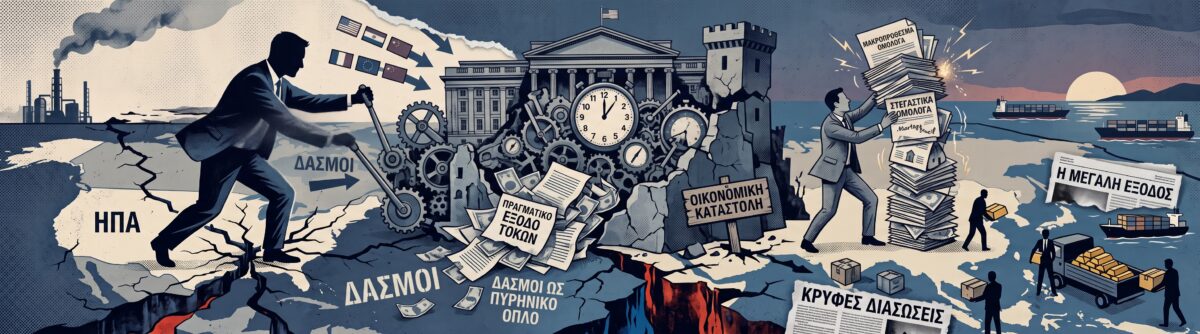
Ο εμπορικός πόλεμος που έχει εξαπολύσει ο Ντόναλντ Τραμπ μόλις πέρασε σε μια πολύ πιο επικίνδυνη φάση. Η απειλή του να διακόψει το εμπόριο με σχεδόν τους μισούς εμπορικούς εταίρους των ΗΠΑ –συμπεριλαμβανομένων του Μεξικού, του Καναδά, της Κίνας, της Ιαπωνίας, της Γερμανίας, της Νότιας Κορέας, της Ινδίας και της Ταϊβάν– δεν είναι απλώς μια επιθετική ρητορική ρουτίνας. Μιλάμε για εμπορικές συναλλαγές ύψους περίπου 300 δισεκατομμυρίων δολαρίων τον μήνα. Το αφήγημα που προβάλλεται επισήμως είναι ότι η Ουάσιγκτον πληρώνει δυσανάλογα υψηλά επιτόκια σε σχέση με κράτη τα οποία, χωρίς την αμερικανική αγορά, θα χρεοκοπούσαν.
σχετικά άρθρα


Ωστόσο, πίσω από τις απειλές για το εμπορικό έλλειμμα, κρύβεται μια πολύ πιο σύνθετη και τρομακτική αλήθεια για την αμερικανική οικονομία. Εδώ και 80 χρόνια, χώρες με τις οποίες οι ΗΠΑ διατηρούν εμπορικό έλλειμμα, χρησιμοποιούσαν τα δολάρια από τις εξαγωγές τους για να αγοράζουν αμερικανικά ομόλογα (US Treasuries). Όταν ο Τραμπ απειλεί κάθε χώρα με την οποία υπάρχει έλλειμμα, ουσιαστικά απειλεί τους ίδιους τους πιστωτές που κρατούν όρθιο το αμερικανικό χρέος. Και η αντίδραση αυτών των κρατών έχει ήδη ξεκινήσει: αποσύρουν τον χρυσό τους από τις ΗΠΑ και γυρίζουν σταδιακά την πλάτη στο αμερικανικό χρέος.
Το πραγματικό αγκάθι: Το true interest expense
Ο πραγματικός στόχος του Αμερικανού προέδρου σε αυτή την κόντρα είναι η μείωση των επιτοκίων. Ο λόγος είναι καθαρά μαθηματικός. Κάθε μονάδα αύξησης των επιτοκίων κοστίζει στο αμερικανικό δημόσιο 650 δισεκατομμύρια δολάρια. Η Ουάσιγκτον δανείζεται αυτή τη στιγμή με 4%, ενώ θεωρεί ότι θα έπρεπε να δανείζεται με 1% ή 0,5%, όπως άλλες χώρες με πολύ πιο αδύναμα πιστωτικά προφίλ. Για να επιτύχει αυτή τη μείωση, ο Τραμπ χρησιμοποιεί το παγκόσμιο εμπόριο ως πυρηνικό όπλο, ερχόμενος σε άμεση σύγκρουση με την ίδια του την κεντρική τράπεζα.

Αν δούμε τους αριθμούς πίσω από τη βιτρίνα, η κατάσταση είναι οριακή. Κάθε χρόνο, το αμερικανικό κράτος εισπράττει φόρους. Από αυτά τα έσοδα, υπάρχουν τρεις ανελαστικές δαπάνες που δεν μπορούν να κοπούν: οι τόκοι του χρέους, η Κοινωνική Ασφάλιση (Social Security) και το Medicare, μαζί με τα επιδόματα των βετεράνων. Αν αθροίσουμε αυτά τα νούμερα, προκύπτει αυτό που οι αναλυτές ονομάζουν true interest expense (πραγματικό έξοδο τόκων), το οποίο αυτή τη στιγμή αγγίζει το 105% των συνολικών φορολογικών εσόδων της κυβέρνησης. Ο ρυθμός αύξησης αυτών των δαπανών είναι διπλάσιος από τον ρυθμό αύξησης των εσόδων. Σε απλά ελληνικά: κάθε φορά που ανεβαίνουν τα επιτόκια, το χρέος γίνεται μη βιώσιμο.
Η ώρα της αλήθειας για τη Fed και το bond market
Σε αυτό το σκηνικό, ο επικεφαλής της Federal Reserve, Κέβιν Γουόρς (σ.σ. βάσει του σεναρίου των αναλυτών), βρίσκεται απόλυτα εγκλωβισμένος. Δημόσια, δεν μπορεί να υποκύψει στις πιέσεις του Τραμπ και να μειώσει τα επιτόκια, διότι ο πληθωρισμός παραμένει απειλητικός. Οι τιμές διύλισης του πετρελαίου έχουν τριπλασιαστεί μετά το κλείσιμο των στενών του Ορμούζ και οι δείκτες εμπορευμάτων (commodities) καταγράφουν υψηλά δεκαετίας. Το κόστος παραγωγής για τις επιχειρήσεις βρίσκεται στο υψηλότερο επίπεδο των τελευταίων τεσσάρων ετών.
Αν η Fed μειώσει τα βραχυπρόθεσμα επιτόκια την ώρα που ο πληθωρισμός καλπάζει, το bond market (η αγορά ομολόγων) θα αντιδράσει βίαια. Οι επενδυτές θα καταλάβουν ότι η Fed δεν ενδιαφέρεται για την πραγματική απόδοση των χρημάτων τους και θα απαιτήσουν υψηλότερες αποδόσεις (yields) για να κρατήσουν τα μακροπρόθεσμα ομόλογα. Έτσι, ενώ τα βραχυπρόθεσμα επιτόκια θα πέφτουν, τα μακροπρόθεσμα θα εκτοξευθούν, συμπαρασύροντας το κόστος των στεγαστικών δανείων (mortgages), των εταιρικών δανείων και της καταναλωτικής πίστης. Δημόσια, λοιπόν, η Fed πρέπει να δείχνει αμείλικτη απέναντι στον πληθωρισμό. Ιδιωτικά, όμως, καίγεται για χαμηλότερα επιτόκια, προκειμένου να μην καταρρεύσει ο κρατικός προϋπολογισμός.
Η μεγάλη έξοδος: Η αποδολαριοποίηση σε πλήρη εξέλιξη
Αυτή η λεπτή ισορροπία τρόμου μας οδηγεί στην πραγματική είδηση, την οποία η αγορά συχνά προσπερνά. Οι χώρες που παραδοσιακά δάνειζαν την Αμερική, εγκαταλείπουν σταδιακά το σύστημα του δολαρίου. Το 2014, όταν επιβλήθηκαν κυρώσεις στη Ρωσία για την Κριμαία, οι ξένες κεντρικές τράπεζες πάτησαν φρένο στην αγορά αμερικανικών Treasuries. Ενώ το αμερικανικό χρέος εκτοξεύτηκε από τα 18 στα σχεδόν 40 τρισεκατομμύρια δολάρια σήμερα, τα ξένα αποθεματικά σε αμερικανικό χρέος έμειναν στάσιμα, αν δεν μειώθηκαν.
Το κενό καλύφθηκε από ιδιώτες επενδυτές, hedge funds και το Japan carry trade. Όμως, οι κυβερνήσεις άρχισαν να αγοράζουν χρυσό. Η Ολλανδία μετέφερε 86 τόνους χρυσού από τη Νέα Υόρκη στο Λονδίνο, φοβούμενη γεωπολιτικές αναταραχές. Η Γαλλία επαναπάτρισε 129 τόνους στο Παρίσι και η Γερμανία 300 τόνους στη Φρανκφούρτη. Η Ιαπωνία, ο μεγαλύτερος κάτοχος αμερικανικού χρέους παγκοσμίως, ρευστοποίησε πρόσφατα 88 δισεκατομμύρια δολάρια σε ξένα χρεόγραφα μέσα σε έναν μήνα – αριθμός ρεκόρ στην ιστορία της. Παράλληλα, το κορυφαίο ταμείο πλούτου (sovereign wealth fund) της Νορβηγίας ανακοίνωσε τη δραστική μείωση της έκθεσής του στα αμερικανικά ομόλογα κατά 80 δισεκατομμύρια δολάρια. Το παγκόσμιο κεφάλαιο αποχωρεί αθόρυβα.
Ο ρόλος της Κίνας, το πετρέλαιο και τα stealth bailouts
Η ρίζα του προβλήματος για την Ουάσιγκτον εντοπίζεται στη διαχείριση της ενέργειας και την Κίνα. Το πετρέλαιο τροφοδοτεί τον πληθωρισμό και ο πληθωρισμός εκτοξεύει τις αποδόσεις των ομολόγων. Γι’ αυτό η αμερικανική κυβέρνηση άδειασε τα Στρατηγικά Αποθέματα Πετρελαίου (Strategic Petroleum Reserve), ρίχνοντάς τα στα χαμηλότερα επίπεδα από το 1982, προσπαθώντας απεγνωσμένα να ρίξει τις τιμές. Όμως η Κίνα αλλάζει το παιχνίδι. Ως ο μεγαλύτερος αγοραστής πετρελαίου παγκοσμίως, καταγράφει πλεόνασμα περίπου 1,2 τρισεκατομμυρίων δολαρίων. Παλαιότερα, αυτά τα χρήματα επέστρεφαν στις ΗΠΑ μέσω αγοράς ομολόγων.

Σήμερα, η Κίνα χρησιμοποιεί αυτή τη ρευστότητα για να αγοράζει πετρέλαιο απευθείας, παρακάμπτοντας το αμερικανικό χρηματοπιστωτικό σύστημα. Η τιμή του αργού στη Σαγκάη (Shanghai crude) πρόσφατα ξεπέρασε τα 100 δολάρια, με το Πεκίνο να πληρώνει υπεραξία σε σχέση με το Brent, προκειμένου να διασφαλίσει τα ενεργειακά του αποθέματα μετά τα προβλήματα στα στενά του Ορμούζ. Όταν η Κίνα αγοράζει μαζικά, οι παγκόσμιες τιμές ενέργειας ανεβαίνουν, ο αμερικανικός πληθωρισμός τροφοδοτείται και τα bond yields (αποδόσεις ομολόγων) εκτοξεύονται. Η Ουάσιγκτον δεν μπορεί ούτε να επιβάλει κυρώσεις στις κινεζικές τράπεζες χωρίς να προκαλέσει έμφραγμα στη δική της αγορά ομολόγων, ούτε να ανακόψει την κινεζική ζήτηση.
Ως αποτέλεσμα, οι ΗΠΑ έχουν αρχίσει να πληρώνουν ουσιαστικά τους δανειστές τους για να μην πουλήσουν το χρέος τους. Προσφέρουν στοχευμένα πακέτα στήριξης, swap lines και δάνεια. Επέτρεψαν στην Ιαπωνία να δανείζεται έως και 60 δισεκατομμύρια δολάρια την ημέρα βάζοντας ως ενέχυρο τα Treasuries της, προκειμένου να μην τα ρευστοποιήσει για να σώσει το ιαπωνικό γιεν. Αντίστοιχες συμφωνίες γίνονται με τις χώρες του Κόλπου και τη Σαουδική Αραβία, με ξεκάθαρο μήνυμα: πάρτε φρέσκα δολάρια, αλλά μην ρευστοποιήσετε το αμερικανικό χρέος. Αυτά είναι ουσιαστικά “stealth bailouts” – κρυφές διασώσεις του ίδιου του αμερικανικού συστήματος.
Το endgame: Stealth QE και financial repression
Εφόσον οι παραδοσιακοί αγοραστές (Κίνα, Ευρώπη, Ιαπωνία) αποσύρονται ή σταματούν να αγοράζουν και τα 950 δισεκατομμύρια δολάρια του λογαριασμού TGA (Treasury General Account) δεν αρκούν για μαζικές επαναγορές χρέους, πώς θα συνεχίσουν οι ΗΠΑ να δανείζονται; Η απάντηση είναι σκοτεινή αλλά δοκιμασμένη ιστορικά: μέσω μιας πολιτικής που ονομάζεται financial repression (οικονομική καταστολή), η οποία θυμίζει έντονα την περίοδο μετά τον Β’ Παγκόσμιο Πόλεμο.
Το σχέδιο διαμορφώνεται σε δύο επίπεδα. Στο προσκήνιο, η Fed θα διατηρεί το αφήγημα του σκληρού πολεμιστή ενάντια στον πληθωρισμό, κρατώντας ίσως σταθερά ή αυξάνοντας οριακά τα επιτόκια για να καθησυχάσει τους επενδυτές. Πίσω από τις κουρτίνες, όμως, το Υπουργείο Οικονομικών θα μεταφέρει το βάρος του χρέους από τα μακροπρόθεσμα ομόλογα –όπου το επιτόκιο καθορίζεται από την ελεύθερη αγορά– στα βραχυπρόθεσμα έντοκα γραμμάτια (bills), όπου η Fed έχει τον απόλυτο έλεγχο του επιτοκίου.
Ταυτόχρονα, θα αλλάξουν νομοθετικά οι κανόνες λειτουργίας της αγοράς. Ήδη παρατηρούμε κινήσεις απελευθέρωσης των ορίων στα αμερικανικά ομόλογα που μπορούν να κατέχουν οι μεγάλες τράπεζες. Επίσης, προωθείται νομοθεσία που θα υποχρεώνει τα stablecoins της αγοράς κρυπτονομισμάτων, τα συνταξιοδοτικά ταμεία και τα money market funds να αγοράζουν αμερικανικό χρέος, είτε το θέλουν είτε όχι. Οποιοσδήποτε συμμετέχει στο αμερικανικό χρηματοπιστωτικό σύστημα θα αναγκαστεί να απορροφήσει αυτό το χρέος.
Η επόμενη μέρα για τις αγορές
Αυτή η διαδικασία δεν είναι τίποτα άλλο από μια συγκεκαλυμμένη Ποσοτική Χαλάρωση (Quantitative Easing – QE). Αλλά σε αντίθεση με το 2020, όπου το τύπωμα χρήματος φαινόταν ξεκάθαρα στον ισολογισμό της Fed προκαλώντας αναταράξεις, αυτή τη φορά το QE θα γίνει αθόρυβα (stealth QE). Δεν θα αποτυπώνεται στα επίσημα γραφήματα. Η εξουσία καθορισμού των αμερικανικών επιτοκίων θα μεταφερθεί πραξικοπηματικά από την ελεύθερη αγορά ομολόγων στους διαδρόμους της κεντρικής τράπεζας.
Ο τελικός λογαριασμός αυτής της οικονομικής καταστολής θα πληρωθεί, όπως πάντα, από όσους διακρατούν δολάρια, καταθέσεις ή ομόλογα με αποδόσεις που θα παραμένουν τεχνητά χαμηλότερες από τον πραγματικό πληθωρισμό. Οι απειλές του Τραμπ για δασμούς δεν είναι απλώς μια επιθετική εμπορική τακτική. Είναι το απαραίτητο πολιτικό προπέτασμα καπνού, ίσως και το άλλοθι που χρειάζεται η Fed για να δικαιολογήσει μια μελλοντική μείωση επιτοκίων, επικαλούμενη τον κίνδυνο μιας παγκόσμιας ύφεσης ή ενός πολέμου. Οι επενδυτές καλούνται να διαβάσουν πίσω από τους τίτλους των ειδήσεων και να προετοιμαστούν για ένα σύστημα όπου το ρίσκο δεν τιμολογείται πλέον ελεύθερα, αλλά επιβάλλεται. Μια νέα, σκληρή πραγματικότητα μόλις ξεκινά.