Το μεγάλο ρίσκο του Τραμπ με το Ιράν και η παγίδα για την παγκόσμια οικονομία
Πώς το αμερικανικό αφήγημα για το πετρέλαιο, η στροφή των κεντρικών τραπεζών στον χρυσό και ένα πιθανό εμπάργκο στο diesel απειλούν με οικονομικό ντόμινο τις αγορές.


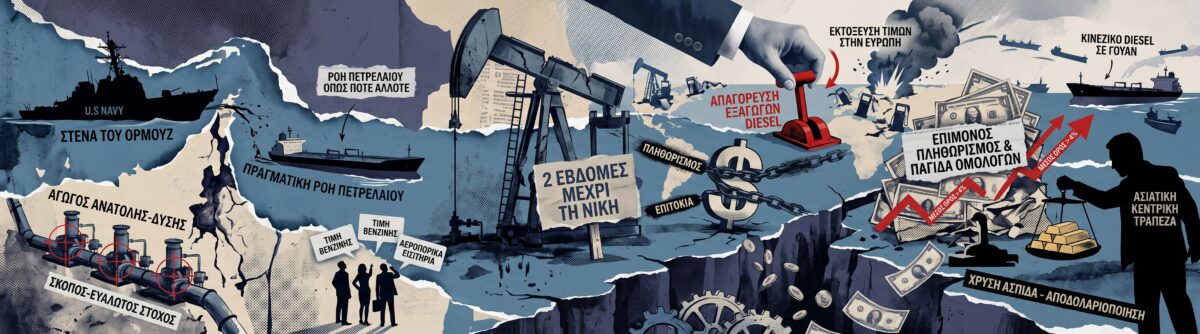
Η αμερικανική πολιτική σκηνή και οι αποφάσεις της Ουάσιγκτον δεν αποτελούν ποτέ μια τοπική υπόθεση. Ό,τι κάνει η Αμερική επηρεάζει άμεσα την παγκόσμια οικονομία πετρέλαιο, τις χρηματοπιστωτικές αγορές και κάθε χώρα που εξαρτάται από το παγκόσμιο εμπόριο. Στο επίκεντρο αυτού του περίπλοκου πλέγματος βρίσκεται αυτή τη στιγμή το Ιράν και η διαχείριση της κρίσης από την πλευρά του Ντόναλντ Τραμπ και του επιτελείου του. Με τη σύγκρουση να μετρά ήδη πάνω από 210 ημέρες, η αμερικανική διοίκηση διαμηνύει ότι το τέλος είναι κοντά. Ο Σκοτ Μπέσεντ, κεντρικό πρόσωπο στον οικονομικό σχεδιασμό, προβλέπει την απόλυτη νίκη σε μόλις δύο εβδομάδες, ποντάροντας στην πλήρη οικονομική ασφυξία της Τεχεράνης.
σχετικά άρθρα


Σύμφωνα με το αμερικανικό αφήγημα, οι τελευταίες παραδόσεις ιρανικού πετρελαίου προς την Κίνα ολοκληρώνονται και σύντομα το καθεστώς δεν θα έχει τίποτα να εμπορευτεί. Το σχέδιο της “οικονομικής απομόνωσης” θεωρητικά θα γονατίσει το Ιράν. Όμως, το στοίχημα του αμερικανικού επιτελείου ότι η Τεχεράνη θα υψώσει λευκή σημαία πριν ραγίσει το αμερικανικό και παγκόσμιο χρηματοπιστωτικό σύστημα, είναι εξαιρετικά επικίνδυνο.
Η πραγματικότητα στα στενά του Ορμούζ και οι τιμές
Οι πληροφορίες που κατακλύζουν τα μέσα ενημέρωσης για την κατάσταση του πετρελαίου είναι άκρως αντιφατικές, καθιστώντας τον όποιο σχεδιασμό σχεδόν αδύνατο. Από τη μία πλευρά, ο Τραμπ υποστηρίζει ότι το πετρέλαιο ρέει μέσα από τα Στενά του Ορμούζ “όπως ποτέ άλλοτε”, με τον αμερικανικό στρατό να συνοδεύει τα πλοία μέρα μεσημέρι, διπλασιάζοντας δήθεν τους όγκους που εξέρχονται από τον Κόλπο.

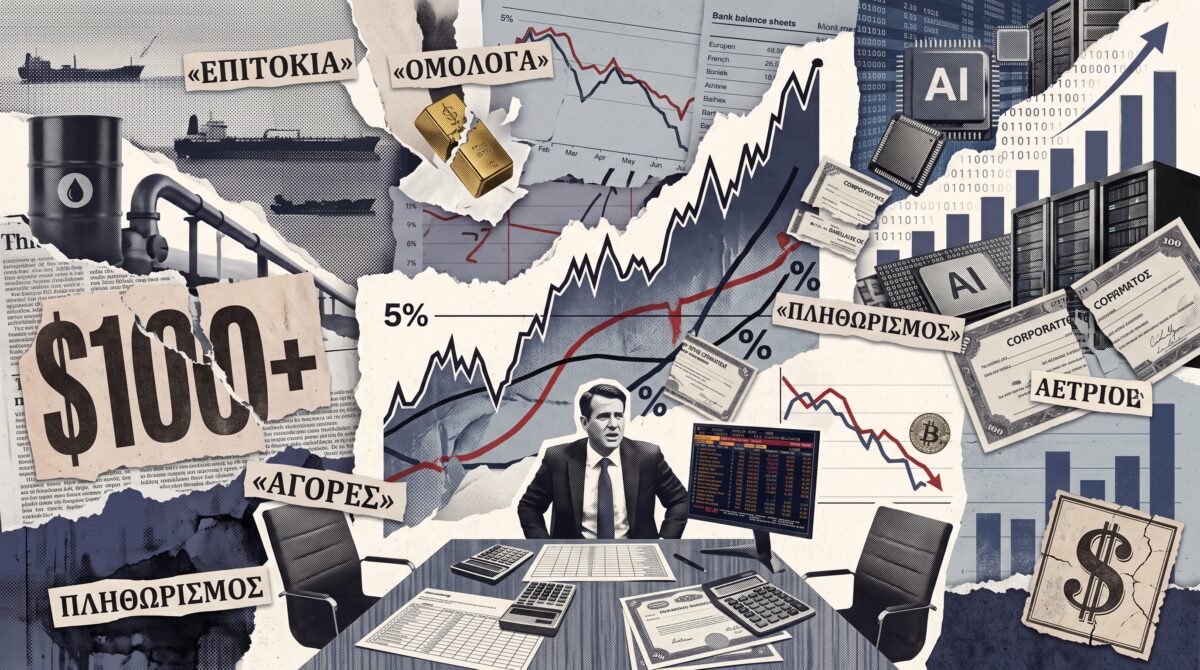
Αν όμως αυτή είναι η αλήθεια, γιατί το πετρέλαιο Brent παραμένει πεισματικά πάνω από τα 100 δολάρια το βαρέλι; Αυτό το επίπεδο τιμών ασκεί αφόρητη πίεση σε κάθε βιομηχανία παγκοσμίως. Το κόστος των καυσίμων για τη ναυτιλία έχει εκτοξευθεί, οι τιμές της βενζίνης για τον καταναλωτή παραμένουν σε υψηλά επίπεδα, και τα αεροπορικά εισιτήρια έχουν ακρύνει κατά 20% έως 30%, καθώς τα καύσιμα των αεροσκαφών γίνονται όλο και πιο απρόσιτα.
Τα ανεξάρτητα δεδομένα παρακολούθησης πλοίων διαψεύδουν το αμερικανικό αφήγημα. Οι καταγραφές δείχνουν σχεδόν μηδενική διέλευση δεξαμενόπλοιων από το Ορμούζ, ενώ άλλες πηγές αναφέρουν ότι οι όγκοι έχουν πέσει στα δύο τρίτα των προπολεμικών επιπέδων. Από τα 23 εκατομμύρια βαρέλια ημερησίως, σήμερα βρισκόμαστε μόλις στα 14 εκατομμύρια. Η απόσταση ανάμεσα στις δηλώσεις και τα πραγματικά δεδομένα είναι χαώδης.

Ο γεωπολιτικός κίνδυνος και οι πετρελαιαγωγοί
Πριν βιαστούμε να υιοθετήσουμε την αισιοδοξία της Ουάσιγκτον, οφείλουμε να κατανοήσουμε τα γεωπολιτικά χαρτιά που κρατά το Ιράν. Η γεωγραφία είναι ο μεγαλύτερος σύμμαχός του. Ολόκληρη η περιοχή παραγωγής ενέργειας παραμένει ευάλωτη στις διαθέσεις της Τεχεράνης, η οποία μπορεί να κλιμακώσει ραγδαία την κατάσταση εάν οι ΗΠΑ επαναλάβουν τους βομβαρδισμούς μετά τις εκλογές.
Ο μεγαλύτερος, ίσως, κίνδυνος για την παγκόσμια οικονομία είναι ο αγωγός Ανατολής-Δύσης της Σαουδικής Αραβίας. Ο συγκεκριμένος αγωγός επιτρέπει στο Ριάντ να μεταφέρει 4 έως 5 εκατομμύρια βαρέλια πετρελαίου ημερησίως απευθείας στην Ερυθρά Θάλασσα, παρακάμπτοντας εντελώς το Ορμούζ. Ωστόσο, οι σταθμοί άντλησης κατά μήκος αυτής της διαδρομής αποτελούν εκτεθειμένους στόχους. Αν αυτοί οι σταθμοί δεχθούν επίθεση, εκατομμύρια βαρέλια σαουδαραβικού αργού θα τεθούν εκτός αγοράς. Μια τέτοια εξέλιξη θα επιδείνωνε δραματικά τη σημερινή ενεργειακή κρίση, στέλνοντας τον ενεργειακό πληθωρισμό σε δυσθεώρητα ύψη, με άμεσες συνέπειες για την Ευρώπη και την Ελλάδα.
Η παγίδα των αμερικανικών ομολόγων
Ο κόσμος και οι αγορές δείχνουν να έχουν κουραστεί. Κανείς δεν πιστεύει πλέον ρεαλιστικά ότι η σύγκρουση με το Ιράν θα λήξει σε δύο εβδομάδες. Οι χώρες συνεχίζουν να εισάγουν πετρέλαιο επιθετικά, προετοιμαζόμενες για τα χειρότερα. Οι επενδυτές γυρνούν την πλάτη στο αφήγημα, και αυτό αποτυπώνεται ξεκάθαρα στο πώς τιμωρούνται οι αγορές ομολόγων παγκοσμίως.
Ο πληθωρισμός αποδεικνύεται απόλυτα “επίμονος”. Η αμερικανική αγορά ομολόγων, η οποία εξακολουθεί να ελέγχει τις παγκόσμιες χρηματοπιστωτικές συνθήκες λόγω της κυριαρχίας του δολαρίου, βρίσκεται σε αναβρασμό. Όταν τα αμερικανικά επιτόκια αυξάνονται, οι υπόλοιπες χώρες αναγκάζονται να ακολουθήσουν. Αν δεν το κάνουν, τα νομίσματά τους υποτιμώνται βίαια έναντι του δολαρίου, γεγονός που κάνει τον δικό τους πληθωρισμό ακόμη χειρότερο αυξάνοντας το κόστος των εισαγωγών.
Οι ΗΠΑ πρακτικά αναγκάζουν τον υπόλοιπο κόσμο να επιλέξει ανάμεσα σε δύο καταστροφές: νομισματική κρίση ή ύφεση λόγω αύξησης επιτοκίων. Δεν είναι τυχαίο ότι οι αποδόσεις των ομολόγων παγκοσμίως κινούνται ανοδικά σε έναν πρωτοφανή, συγχρονισμένο ρυθμό. Ο παγκόσμιος μέσος όρος έχει ξεπεράσει το 4%, ένα επίπεδο χειρότερο και από αυτό του 2007, λίγο πριν το ξέσπασμα της μεγάλης χρηματοπιστωτικής κρίσης.
Η χρυσή ασπίδα των κεντρικών τραπεζών
Βρισκόμαστε μπροστά σε μια εξαιρετικά άβολη συνειδητοποίηση: το σύστημα δεν μπορεί να αντέξει υψηλότερα επιτόκια χωρίς να πυροδοτηθεί μια συστημική παγκόσμια κρίση. Οι χώρες που χρειάζονται επειγόντως ρευστότητα για να αγοράσουν ενέργεια, αναγκάζονται να πουλήσουν τα συναλλαγματικά τους αποθέματα. Αυτή είναι η κατάρα του να αποτελούν τα αμερικανικά ομόλογα το βασικό παγκόσμιο αποθεματικό περιουσιακό στοιχείο.
Για να χρηματοδοτήσουν υποδομές ή αμυντικές δαπάνες, ακόμη και χώρες του Κόλπου εκδίδουν πλέον δικά τους ομόλογα σε δολάρια, αυξάνοντας την προσφορά στην αγορά. Το κόστος δανεισμού για το αμερικανικό υπουργείο Οικονομικών αυξάνεται, πιέζοντας τις παγκόσμιες κεντρικές τράπεζες να αναζητήσουν διέξοδο. Και η διέξοδος αυτή δεν είναι άλλη από τον χρυσό.
Ακολουθώντας το παράδειγμα της Κίνας, τα ασιατικά κράτη καταγράφουν ιστορικά υψηλά πλεονάσματα από τις εξαγωγές τους (όπως η Ιαπωνία και η Νότια Κορέα), αλλά πλέον δεν ανακυκλώνουν αυτά τα κέρδη αγοράζοντας αμερικανικά χρέη. Αυτή είναι μια δομική ρήξη της εμπιστοσύνης. Σύμφωνα με την Goldman Sachs, οι παγκόσμιες κεντρικές τράπεζες αγόρασαν 44 τόνους χρυσού μόνο τον περασμένο Ιούλιο, μια αύξηση 160% σε σχέση με την περίοδο πριν το 2022. Η αγορά χρυσού δεν είναι πλέον απλώς μια διαφοροποίηση κινδύνου, αλλά μια κίνηση ανεξαρτητοποίησης από την απρόβλεπτη νομισματική και δημοσιονομική πολιτική των ΗΠΑ.
Το παράδοξο της Κίνας και οι βιομηχανικές ισορροπίες
Μέσα σε αυτό το κλίμα, η απόγνωση της αμερικανικής διοίκησης αποκαλύπτεται από τις διπλωματικές της κινήσεις. Η πρόσφατη αποκάλυψη ότι ο Τραμπ πρότεινε να πουλήσει αμερικανικά όπλα και αμυντικά συστήματα απευθείας στο Πεκίνο, προκειμένου να στηρίξει το αμερικανικό στρατιωτικο-βιομηχανικό σύμπλεγμα, προκαλεί ερωτηματικά.
Η ιδέα στερείται ρεαλισμού. Η Κίνα δεν χρειάζεται αμερικανικά όπλα. Η δική της αμυντική και βιομηχανική βάση είναι πλέον πιο προηγμένη και σαφώς μεγαλύτερη σε πολλαπλά επίπεδα. Μόνο η ναυπηγική της βιομηχανία είναι 200 φορές μεγαλύτερη σε παραγωγή από την αμερικανική. Η συνολική βιομηχανική βάση της Κίνας είναι τριπλάσια από αυτή των ΗΠΑ, κατέχοντας το 35% της παγκόσμιας μεταποίησης έναντι μόλις 17% της Αμερικής. Επιπλέον, το Πεκίνο δεν θα επέτρεπε ποτέ στην Ουάσιγκτον να αποκτήσει έλεγχο μέσω πιθανών “κερκόπορτων” στα αμυντικά του συστήματα.
Οι πρόσφατες εμπορικές επαφές δεν απέδωσαν κάτι ουσιαστικό, πέρα από μια μικρή μείωση δασμών σε μη ευαίσθητα αγαθά αξίας 30 δισεκατομμυρίων δολαρίων, κάτι που ευνοεί κυρίως τις κινεζικές εξαγωγές καταναλωτικών αγαθών προς τις ΗΠΑ. Το υποκείμενο πρόβλημα του ενεργειακού πληθωρισμού παρέμεινε άθικτο.
Ο εφιάλτης μιας αμερικανικής απαγόρευσης στο diesel
Καθώς ο ενεργειακός πληθωρισμός εξαπλώνεται στις ΗΠΑ, ο Τραμπ εξετάζει σοβαρά ένα μέτρο που θα μπορούσε να τινάξει την παγκόσμια αγορά στον αέρα: την πλήρη απαγόρευση των εξαγωγών αμερικανικού diesel. Η λογική επιφανειακά ακούγεται ελκυστική για το εσωτερικό κοινό (καύσιμα μόνο για αμερικανικές εταιρείες και καταναλωτές), αλλά κρύβει ένα τεράστιο διαρθρωτικό σφάλμα.
Σήμερα, το 70% της αμερικανικής παραγωγής diesel καταναλώνεται εγχώρια. Το υπόλοιπο 30% εξάγεται, αποτελώντας περίπου το 1/5 της παγκόσμιας προσφοράς diesel. Αν οι ΗΠΑ κόψουν αυτές τις εξαγωγές, οι τιμές στον υπόλοιπο κόσμο, συμπεριλαμβανομένης της Ευρώπης, θα εκτοξευθούν ακαριαία, πλήττοντας άμεσα συμμάχους.
Αλλά η κίνηση αυτή θα λειτουργήσει ως μπούμερανγκ και για τους ίδιους τους Αμερικανούς. Οι δεξαμενές αποθήκευσης στις ΗΠΑ θα γεμίσουν γρήγορα. Τα διυλιστήρια θα αναγκαστούν να μειώσουν την παραγωγή τους. Όμως, δεν μπορείς να μειώσεις την παραγωγή diesel χωρίς να μειώσεις ταυτόχρονα την επεξεργασία αργού πετρελαίου συνολικά. Αυτό σημαίνει αυτόματα μείωση της παραγωγής βενζίνης και καυσίμων αεροσκαφών. Το αποτέλεσμα; Οι τιμές στην αμερικανική αντλία θα εκτοξευθούν και τα αεροπορικά ταξίδια θα γίνουν απαγορευτικά.
Η επιτάχυνση της αποδολαριοποίησης
Το πιο κρίσιμο, ωστόσο, γεωπολιτικό χτύπημα από ένα τέτοιο εμπάργκο θα ήταν η απώλεια αμερικανικής επιρροής προς όφελος του Πεκίνου. Χώρες όπως η Βραζιλία, η οποία εξαρτάται σε τεράστιο βαθμό από το αμερικανικό diesel, αλλά και το Μεξικό, η Χιλή, η Βρετανία, η Γαλλία και η Ισπανία, θα πρέπει να βρουν άμεσα άλλον προμηθευτή.
Η Κίνα, έχοντας ήδη ξεπεράσει σε ικανότητα διύλισης τις ΗΠΑ, θα σπεύσει να καλύψει το κενό. Και όταν το Πεκίνο αρχίσει να εξάγει το δικό του diesel σε αυτές τις χώρες, δεν θα τιμολογεί σε δολάρια, αλλά πιθανότατα στο κινεζικό γουάν ή σε διμερή νομίσματα. Ένα αμερικανικό εμπάργκο στο diesel απλά θα επιτάχυνε ραγδαία την αποδολαριοποίηση της παγκόσμιας αγοράς — ακριβώς αυτό που υποτίθεται πως το αμερικανικό επιτελείο προσπαθεί να αποτρέψει.
Συμπερασματικά, ο τρόπος με τον οποίο η Ουάσιγκτον προσεγγίζει σήμερα την ενεργειακή και νομισματική κρίση, θυμίζει παίκτη που παίζει τα ρέστα του χωρίς να υπολογίζει την επόμενη ημέρα. Και σε αυτό το τραπέζι, οι μάρκες είναι οι αντοχές της ίδιας της παγκόσμιας οικονομίας.