Το χρέος της τεχνητής νοημοσύνης τρομάζει τη Wall Street και ξυπνά μνήμες του 2008
Ο Στιβ Άισμαν προειδοποιεί για τον υπέρογκο δανεισμό των εταιρειών τεχνολογίας και τον κίνδυνο μιας αλυσιδωτής αντίδρασης στην παγκόσμια οικονομία


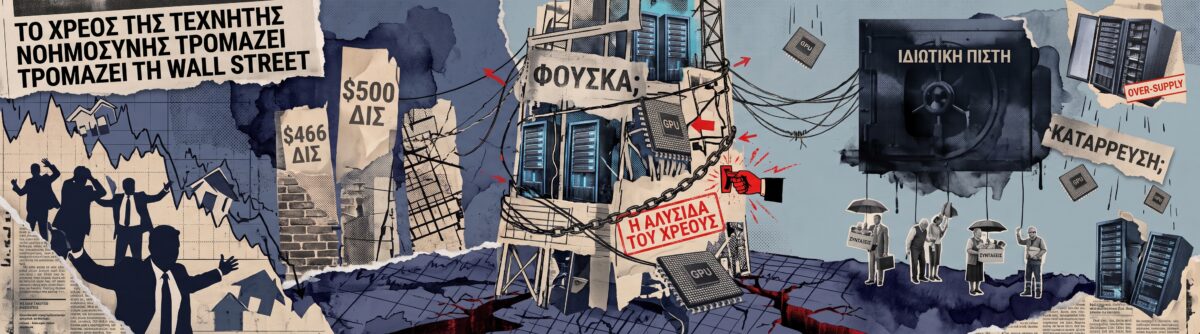
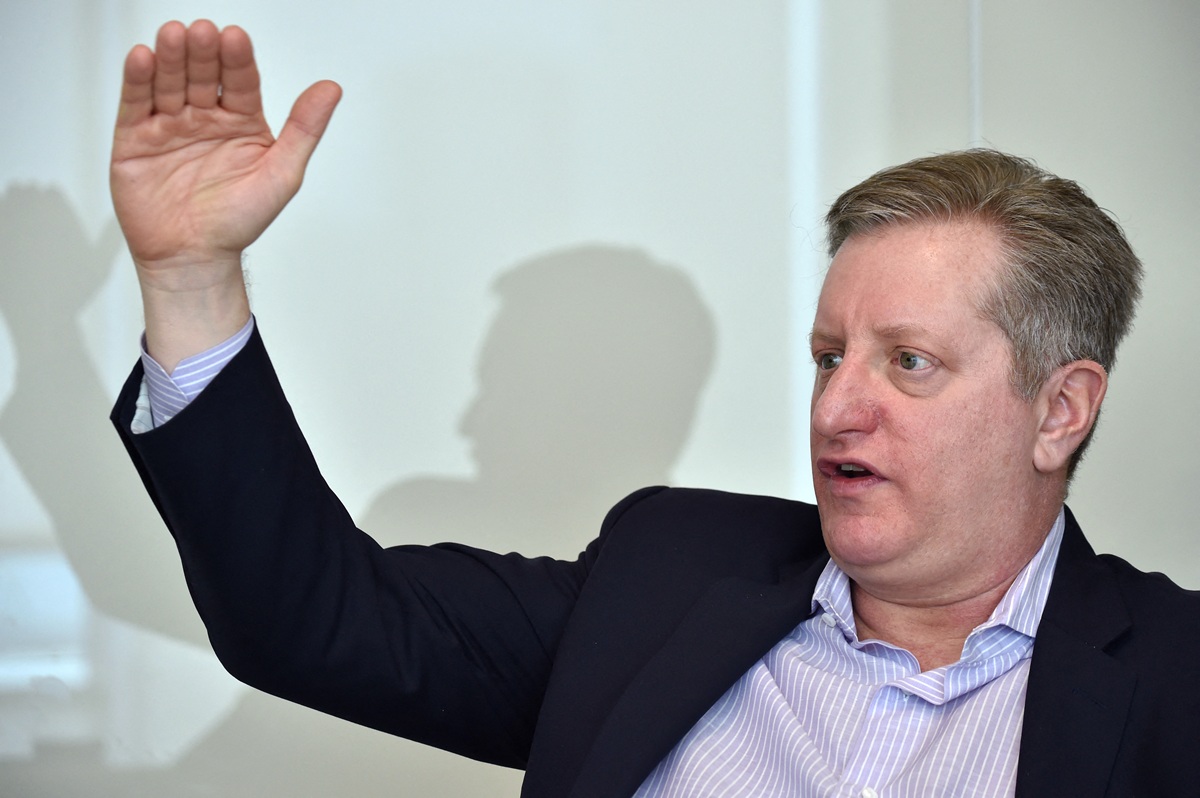
Οι τεχνολογικοί κολοσσοί υπόσχονται πως η τεχνητή νοημοσύνη θα αλλάξει τον κόσμο. Για να το πετύχουν αυτό, όμως, δανείζονται αστρονομικά ποσά. Φέτος, η έκδοση χρέους που σχετίζεται με την τεχνητή νοημοσύνη αγγίζει το αδιανόητο νούμερο των 500 δισεκατομμυρίων δολαρίων. Αυτό το γεγονός αρχίζει να προκαλεί ίλιγγο στους αναλυτές και στους επενδυτές, οι οποίοι αναρωτιούνται αν βρισκόμαστε μπροστά σε μια νέα φούσκα που ετοιμάζεται να σκάσει. Ο Στιβ Άισμαν (Steve Eisman), ένας από τους διασημότερους επενδυτές του θρυλικού “Big Short” που προέβλεψαν το κραχ του 2008, κρούει τον κώδωνα του κινδύνου.
σχετικά άρθρα


Σύμφωνα με εκτιμήσεις της Morgan Stanley, οι εταιρείες που συνδέονται με την τεχνητή νοημοσύνη έχουν δανειστεί 466 δισεκατομμύρια δολάρια μέχρι στιγμής φέτος. Τους ίδιους μήνες πέρυσι, το ποσό αυτό ήταν μόλις 101 δισεκατομμύρια. Το ερώτημα που πλανάται πλέον πάνω από τις διεθνείς αγορές είναι αμείλικτο: ποιος κρατάει όλο αυτό το χρέος; Και αν τα χρήματα σταματήσουν να ρέουν, ποιος θα δεχθεί το πρώτο χτύπημα; Οι τράπεζες ή τα συνταξιοδοτικά προγράμματα των απλών πολιτών; Ήδη, ολόκληρο το σύστημα της τεχνητής νοημοσύνης δέχθηκε ένα ισχυρό χρηματιστηριακό πλήγμα πρόσφατα, καθώς οι επενδυτές άρχισαν ξαφνικά να φοβούνται τα μη βιώσιμα επίπεδα δανεισμού.
Οι ανησυχητικές ομοιότητες με την κρίση των ενυπόθηκων δανείων
Ο συνεργάτης του Άισμαν από το 2007, Ντάνι Μόουζες (Danny Moses), βλέπει μια τρομακτική ομοιότητα ανάμεσα στο σήμερα και την περίοδο πριν από την παγκόσμια χρηματοπιστωτική κρίση. Η κρίση των στεγαστικών δανείων (subprime) γιγαντώθηκε επειδή η Wall Street δάνειζε μετρητά στους δανειστές μέσω πιστωτικών γραμμών. Οι τράπεζες πακετάριζαν τα δάνεια σε ομόλογα και τα πουλούσαν σε όλο τον κόσμο, δημιουργώντας μια ψευδαίσθηση ατελείωτου κέρδους και το “τρένο” του πλούτου φαινόταν ασταμάτητο. Όταν, όμως, το σύστημα άρχισε να καταρρέει, η Wall Street τράβηξε την πρίζα της χρηματοδότησης. Μέχρι τον Μάρτιο του 2007, οι χρηματοδότες είχαν κόψει την παροχή ρευστότητας και τεράστιοι οργανισμοί, όπως η New Century, χρεοκόπησαν μέσα σε λίγες εβδομάδες.
Σήμερα, 19 χρόνια μετά, βιώνουμε μια αντίστοιχη δανειακή έκρηξη, αυτή τη φορά στον χώρο της τεχνολογίας. Αν και ο Άισμαν ξεκαθαρίζει πως δεν βρισκόμαστε στο 2008 –καθώς ο κίνδυνος δεν είναι άμεσα συστημικός για τις τράπεζες–, αναγνωρίζει ένα τεράστιο αδύναμο σημείο. Αυτή τη φορά, ένα μεγάλο μέρος του δανεισμού έχει μεταφερθεί εκτός του παραδοσιακού τραπεζικού συστήματος, στην τεράστια αγορά της ιδιωτικής πίστωσης (private credit), η οποία πλέον αγγίζει τα 1,8 τρισεκατομμύρια δολάρια. Αυτό το σκιώδες χρηματοπιστωτικό σύστημα κρύβει κινδύνους που οι αναλυτές δύσκολα μπορούν να αξιολογήσουν.
Η ευθραυστότητα της αλυσίδας και το στοίχημα των εργαστηρίων
Ο Άισμαν παρομοιάζει την έκρηξη της τεχνητής νοημοσύνης με μια αλυσίδα. Στην αρχή της βρίσκεται η Nvidia που πουλάει τα πανάκριβα μικροτσίπ. Στη συνέχεια, οι κολοσσοί του cloud (οι λεγόμενοι hyperscalers) τα αγοράζουν και νοικιάζουν την υπολογιστική ισχύ. Το πρόβλημα, όμως, είναι ότι μεγάλο μέρος αυτής της υπολογιστικής ισχύος είναι ουσιαστικά υποσχεμένο σε δύο βασικά εργαστήρια: την OpenAI και την Anthropic.
Ολόκληρη η αλυσίδα του χρέους και των τεράστιων επενδύσεων στηρίζεται στη μελλοντική υγεία και ανάπτυξη αυτών των δύο εταιρειών. Αν θέλουμε να είμαστε επιεικείς, υποστηρίζει ο Άισμαν, οι εταιρείες αυτές απλώς “χάνουν χρήματα”. Στην πραγματικότητα, “αιμορραγούν”. Το αφεντικό της OpenAI ανέβασε τις δεσμεύσεις της εταιρείας για υπολογιστική ισχύ στο αστρονομικό ποσό του 1,4 τρισεκατομμυρίων δολαρίων σε βάθος οκταετίας. Πώς μπορεί μια εταιρεία με έσοδα 13 δισεκατομμυρίων να αναλάβει τέτοιες δεσμεύσεις; Οι κολοσσοί του cloud βασίζονται σε αυτές τις υποσχέσεις για να δικαιολογήσουν κεφαλαιουχικές δαπάνες περίπου 700 δισεκατομμυρίων δολαρίων φέτος, “στεγνώνοντας” παράλληλα τις ταμειακές τους ροές. Αν ένα από αυτά τα δύο εργαστήρια καταρρεύσει, ολόκληρη η αλυσίδα θα σπάσει ανεξέλεγκτα.
Το κρυφό χρέος και η άνοδος της ιδιωτικής πίστωσης
Για να καλύψουν αυτές τις ιλιγγιώδεις δαπάνες, οι εταιρείες τεχνολογίας αντλούν κεφάλαια για πρώτη φορά εδώ και δεκαετίες. Όμως, το χρέος αυτό δεν βρίσκεται πάντα εμφανώς στα βιβλία τους. Πέρυσι, η Meta (πρώην Facebook) δοκίμασε τη χρηματοδότηση εκτός ισολογισμού για την κατασκευή ενός κέντρου δεδομένων 27 δισεκατομμυρίων δολαρίων στη Λουιζιάνα. Τα funds της εταιρείας Blue Owl κατέχουν το 80% του εγχειρήματος, με τη Meta να νοικιάζει απλώς τις εγκαταστάσεις. Αυτό σημαίνει ότι το χρέος δεν βαραίνει επίσημα τον ισολογισμό της Meta, μια “φανταχτερή ντρίμπλα” που θυμίζει έντονα τις επικίνδυνες πρακτικές του παρελθόντος.
Αντίστοιχα, η Oracle, που τον Ιούλιο είδε την πιστοληπτική της αξιολόγηση να πέφτει από την S&P μόλις μία βαθμίδα πάνω από την κατηγορία “σκουπίδια” (junk), στηρίζεται σε τραπεζικά δάνεια 18 δισεκατομμυρίων για ένα νέο κέντρο δεδομένων στο Νέο Μεξικό. Ήδη, στα τέλη Σεπτεμβρίου, το χρέος που συνδέεται με αυτό το έργο (το λεγόμενο Project Jupiter) τελούσε υπό πίεση, με τα ομόλογα να διαπραγματεύονται στα 90 σεντς ανά δολάριο. Ολόκληρη η αγορά έχει στηριχθεί πάνω σε δανεικά χρήματα, προσδοκώντας τεράστια μελλοντικά κέρδη από την τεχνητή νοημοσύνη. Ιστορικά, όπως επισημαίνουν οι αναλυτές, όταν ξεδιπλώνεται ένας πιστωτικός κύκλος, τα προβληματικά δάνεια εμφανίζονται στην κατηγορία περιουσιακών στοιχείων που γνώρισε τη μεγαλύτερη ανάπτυξη – ακριβώς ό,τι συνέβη και με τα στεγαστικά δάνεια στο παρελθόν.
Η διαφωνία του Μάικλ Μπέρι και οι φόβοι για τα μικροτσίπ
Δεν συμφωνούν, ωστόσο, όλοι οι κορυφαίοι αναλυτές από την εποχή του “Big Short” για το πού ακριβώς βρίσκεται το ρήγμα. Ο Μάικλ Μπέρι (Michael Burry), ο οποίος επίσης έβγαλε μια περιουσία ποντάροντας στην κατάρρευση των ακινήτων, εστιάζει περισσότερο στις λογιστικές πρακτικές. Υποστηρίζει ότι οι μεγάλες τεχνολογικές εταιρείες κατανέμουν το κόστος των πανάκριβων τσιπ σε πάρα πολλά χρόνια, κάνοντας έτσι τα ετήσια κόστη τους να φαίνονται τεχνητά μικρότερα και “ωραιοποιώντας” τους ισολογισμούς τους. Ο Άισμαν, όμως, θεωρεί αυτό το επιχείρημα πολύ “ακαδημαϊκό”, υποστηρίζοντας ότι η πραγματική απειλή βρίσκεται ξεκάθαρα στο αν τα εργαστήρια τεχνητής νοημοσύνης θα μπορέσουν τελικά να αποπληρώσουν το χρέος τους προς τις εταιρείες cloud.
Από την άλλη πλευρά, ο δισεκατομμυριούχος Κεν Γκρίφιν (Ken Griffin) εντοπίζει τον κίνδυνο στην προσφορά και τη ζήτηση του εξοπλισμού. Υποστηρίζει ότι το κόστος λειτουργίας αυτών των τσιπ, όπως τα αεροπορικά καθίσματα, είναι ελάχιστο αφού κατασκευαστούν. Αν φτάσουμε σε ένα σημείο όπου η παροχή GPU ξεπεράσει την πραγματική ζήτηση, οι τιμές θα καταρρεύσουν. Αυτό θα ανατρέψει απότομα όλες τις επενδυτικές παραδοχές πάνω στις οποίες στηρίζεται σήμερα η αγορά, οδηγώντας σε ελεύθερη πτώση τις αξιολογήσεις όσων έχουν υπερεπενδύσει στον τομέα.
Είναι τελικά μια βιομηχανική φούσκα που θα σκάσει σύντομα;
Μερικοί από τους πλουσιότερους ανθρώπους στον κόσμο δεν διστάζουν πλέον να χρησιμοποιήσουν ανοιχτά τη λέξη “φούσκα”. Ο Τζεφ Μπέζος (Jeff Bezos) σημειώνει ότι πρόκειται πιθανότατα για μια βιομηχανική φούσκα και όχι για μια αμιγώς χρηματοπιστωτική, κάτι που σημαίνει ότι οι συνέπειες ίσως να μην είναι το ίδιο καταστροφικές. Όπως συνέβη και με την κρίση των τηλεπικοινωνιών στις αρχές του 2000, εταιρείες χρεοκόπησαν επειδή κατασκεύασαν περισσότερες οπτικές ίνες από όσες χρειάζονταν, αλλά οι υποδομές έμειναν και άλλαξαν τον κόσμο. Ο Μαρκ Ζάκερμπεργκ (Mark Zuckerberg) παραδέχεται επίσης ότι αν ξοδευτούν άσκοπα μερικές εκατοντάδες δισεκατομμύρια, θα είναι προφανώς δυσάρεστο, αλλά πιστεύει ότι το ρίσκο του να μην επενδύσεις είναι συντριπτικά μεγαλύτερο.
Παρόλα αυτά, ο κίνδυνος ενός σφοδρού κραχ σε επίπεδο μετοχών παραμένει υπαρκτός. Ήδη παρατηρήσαμε το πρώτο κύμα νευρικότητας, όταν οι μετοχές ημιαγωγών κατέγραψαν πτωτικό σερί οκτώ ημερών, το μεγαλύτερο από το 2008. Είκοσι από τις μεγαλύτερες εταιρείες του χώρου έχασαν πάνω από 1 τρισεκατομμύριο δολάρια σε αξία μέσα σε λίγες μέρες. Επιπλέον, τον Ιούλιο ένα hedge fund ονόματι Situational Awareness, το οποίο είχε τεράστια έκθεση στην τεχνητή νοημοσύνη με υπερβολική μόχλευση, βρέθηκε αντιμέτωπο με margin calls. Αν και το χτύπημα δεν ήταν μοιραίο για το γενικότερο σύστημα, αποτελεί ένα ηχηρό καμπανάκι κινδύνου για τους υπεραισιόδοξους παίκτες της αγοράς.
Ποιος θα πληρώσει τον λογαριασμό αν σπάσει η αλυσίδα
Αν οι “ταύροι” της αγοράς κάνουν λάθος, ποιος θα κληθεί τελικά να πληρώσει τον λογαριασμό; Ακολουθώντας τη ροή του χρήματος, στην κορυφή της πυραμίδας βρίσκονται τα δύο εργαστήρια, OpenAI και Anthropic, που υπόσχονται να πληρώσουν για την υπολογιστική ισχύ. Τα δικά τους χρέη μεταφράζονται σε έσοδα για τις εταιρείες cloud, οι οποίες με τη σειρά τους δανείστηκαν για να αγοράσουν τα τσιπ. Πίσω από τις εταιρείες cloud βρίσκονται οι αγοραστές ομολόγων και τα funds ιδιωτικής πίστωσης. Πίσω από αυτά τα funds στέκονται οι τράπεζες ως κρυφοί δανειστές. Και στο τέλος της αλυσίδας, εκατομμύρια απλοί πολίτες, των οποίων τα συνταξιοδοτικά προγράμματα κατέχουν τεράστια μερίδια σε αυτές τις μεγάλες εταιρείες, καθώς οι πέντε μεγαλύτεροι κολοσσοί τεχνολογίας αποτελούν πλέον σχεδόν το 30% του δείκτη S&P 500.
Η JPMorgan εκτιμά πως η έκθεση των αμερικανικών τραπεζών σε εταιρείες όπως η CoreWeave είναι διαχειρίσιμη (1 έως 3 δισεκατομμύρια η καθεμία), ωστόσο το συνολικό αποτύπωμα δεν μπορεί να αγνοηθεί. Αν η OpenAI κατέρρεε αύριο, η αμερικανική οικονομία θα εισερχόταν πιθανότατα σε ύφεση. Αν και ο Άισμαν ξεκαθαρίζει ότι δεν θα ζήσουμε μια νέα συστημική χρηματοπιστωτική κρίση –όπου ο πλανήτης “καίγεται” όταν πέφτει μια τράπεζα– η κατάσταση θυμίζει περισσότερο μια ενδεχόμενη, βαθιά επώδυνη κατάρρευση βιομηχανικών κολοσσών. Ολόκληρο το μέλλον της αμερικανικής και κατ’ επέκταση της παγκόσμιας οικονομίας μοιάζει πλέον να κρέμεται από την επιτυχία ή την αποτυχία της τεχνητής νοημοσύνης. Όπως συνηθίζουν να λένε οι έμπειροι επενδυτές: “Μέχρι τώρα όλα πάνε καλά, και αυτό μπορεί να συνεχιστεί για αρκετό καιρό. Εμείς, όμως, πρέπει να είμαστε προετοιμασμένοι για τη στιγμή που δεν θα πάνε”.