Η διπλή φούσκα της τεχνητής νοημοσύνης – Πού κρύβεται πραγματικά ο κίνδυνος για τους επενδυτές
Η Wall Street τιμολογεί τον κίνδυνο, αλλά η Silicon Valley ζει στον δικό της κόσμο υπερβολής. Τι δείχνουν τα στοιχεία για την OpenAI και την Anthropic.
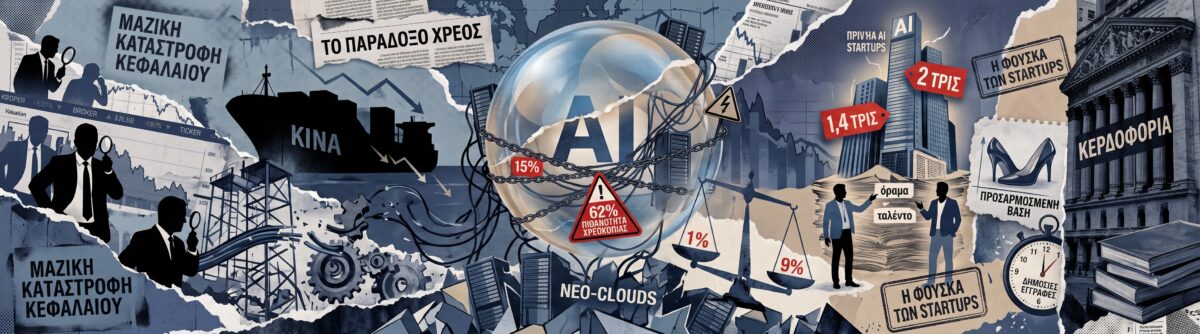


Τα πρώτα σημάδια της κρίσης και το σοκ της CoreWeave Νωρίτερα αυτόν τον μήνα, το σκηνικό στον κόσμο της τεχνητής νοημοσύνης άρχισε να θυμίζει πεδίο μάχης. Όλα ξεκίνησαν με ορισμένους μάλλον ανησυχητικούς τίτλους ειδήσεων. Ο επικεφαλής στρατηγικής μετοχών της Jefferies προέβλεψε, επικαλούμενος τα δεδομένα της αγοράς, «μαζική καταστροφή κεφαλαίου στην τεχνητή νοημοσύνη». Λίγο αργότερα, ο διευθύνων σύμβουλος της Broadcom, μιας εκ των μεγαλύτερων εταιρειών κατασκευής μικροτσίπ στον κόσμο, προειδοποίησε με αφοπλιστική ειλικρίνεια ότι πολλοί επενδυτές «δεν έχουν ιδέα σε τι ακριβώς επενδύουν». Και οι δύο αυτές δηλώσεις προκάλεσαν τρόμο, κυρίως επειδή, κατά πάσα πιθανότητα, απηχούν την αλήθεια.
σχετικά άρθρα


Η σταγόνα, ωστόσο, που ξεχείλισε το ποτήρι ήταν η περίπτωση της CoreWeave, ενός από τους πιο περιζήτητους νέους παρόχους κέντρων δεδομένων, των λεγόμενων neo-clouds. Με απλά λόγια, τα ομόλογα της εν λόγω εταιρείας τεχνητής νοημοσύνης εισήλθαν σε καθεστώς κρίσης. Η απόδοση των μη εξασφαλισμένων ομολόγων της εκτοξεύτηκε στο 15%, ενώ τα ασφάλιστρα κινδύνου αθέτησης (credit default swaps) σημείωσαν επίσης κατακόρυφη άνοδο, υποδηλώνοντας πιθανότητα 62% να χρεοκοπήσει η εταιρεία μέσα στα επόμενα πέντε χρόνια. Οι πιστωτικές αγορές έστελναν ένα ξεκάθαρο μήνυμα: αυτή η εταιρεία ίσως βρίσκεται στα πρόθυρα της κατάρρευσης.

Το παράδοξο χρέος και η επιβράδυνση της αγοράς Γιατί όμως ανησύχησαν τόσο πολύ οι επενδυτές; Η απάντηση είναι εξαιρετικά απλή: η εταιρεία δανείστηκε περισσότερα από όσα μπορεί ρεαλιστικά να αποπληρώσει. Όπως εξήγησε η DA Davidson μέσω του Gil Luria, η CoreWeave δεν είχε απλώς αναλάβει χρέος 50 δισεκατομμυρίων δολαρίων, αλλά το είχε πράξει με επιτόκιο 9%, ενώ την ίδια στιγμή παρήγαγε απόδοση μόλις 1%. Είναι σαν να παίρνει κανείς δάνειο με περιθώριο για να αγοράσει κρατικά ομόλογα. Από αυστηρά χρηματοοικονομική σκοπιά, η εξίσωση αυτή στερείται στοιχειώδους λογικής. Τα πράγματα έδειχναν να βαίνουν καλώς, μέχρι που έπαψαν.
Λόγω των τιμών στις μνήμες αλλά και των ευρύτερων πολιτικών αντιδράσεων, τα κέντρα δεδομένων αποδεικνύονται πολύ πιο ακριβά και περίπλοκα στην κατασκευή τους από ό,τι είχε αρχικά εκτιμηθεί. Παράλληλα, τα κεφάλαια που εισρέουν στο οικοσύστημα της τεχνητής νοημοσύνης παρουσιάζουν σημάδια επιβράδυνσης. Σε αυτό το σημείο, η Κίνα φέρει το μεγαλύτερο μερίδιο ευθύνης. Τα εξαιρετικά φθηνά ανοιχτά μοντέλα της έχουν ρίξει τις τιμές των AI tokens στο μισό, αναγκάζοντας κορυφαία εργαστήρια όπως η OpenAI να μειώσουν τις δικές τους τιμές έως και 80%. Συμπερασματικά: το κόστος για την ανάπτυξη της τεχνητής νοημοσύνης αυξάνεται ραγδαία, ενώ η τιμή πώλησής της μειώνεται. Το μείγμα αυτό είναι εκρηκτικό.
Γιατί το χρηματιστήριο δεν κινδυνεύει άμεσα Όσοι παρακολουθούν στενά αναλυτές όπως ο Ed Zitron, περίμεναν αυτή την εξέλιξη. Εδώ και καιρό προειδοποιούσε για την πιθανή κατάρρευση των neo-clouds όπως η CoreWeave. Αν και αυτή η πρόβλεψη δεν έχει επαληθευτεί πλήρως, τα προειδοποιητικά σημάδια είναι πλέον ορατά. Είναι λογικό, λοιπόν, να υποθέσει κανείς ότι η φούσκα της τεχνητής νοημοσύνης είναι έτοιμη να σκάσει και, κατ’ επέκταση, ότι το χρηματιστήριο οδεύει προς κατάρρευση. Πρόκειται για μια εύλογη υπόθεση, καθώς αυτή είναι η συνήθης κατάληξη με τις φούσκες. Ωστόσο, το παν εξαρτάται από το πού ακριβώς εντοπίζεται η φούσκα.
Η αλήθεια είναι ότι η επικείμενη καταστροφή δεν αφορά το χρηματιστήριο. Αυτό δεν σημαίνει ότι δεν υπάρχει φούσκα. Υπάρχει, απλώς κρύβεται κάπου αλλού. Για να κατανοήσουμε γιατί το χρηματιστήριο δεν πρόκειται να καταρρεύσει άμεσα, αρκεί μία φράση: οι κίνδυνοι μιας κατάρρευσης της τεχνητής νοημοσύνης έχουν ήδη προεξοφληθεί. Αν και είναι γεγονός ότι οι μετοχές της τεχνητής νοημοσύνης έχουν σημειώσει σημαντική άνοδο φέτος, αυτό οφείλεται στο ότι τα κέρδη τους έχουν πράγματι εκτοξευτεί. Όταν όμως εξετάζουμε τους πολλαπλασιαστές τους —δηλαδή το premium που είναι διατεθειμένοι να πληρώσουν οι επενδυτές για αυτά τα κέρδη— συνειδητοποιούμε ότι οι αποτιμήσεις έχουν στην πραγματικότητα υποχωρήσει.
Η ρεαλιστική αποτίμηση των κολοσσών της τεχνολογίας Ας πάρουμε για παράδειγμα την Nvidia, της οποίας ο πολλαπλασιαστής τιμής προς κέρδη (P/E) έχει μειωθεί κατά 48% από πέρυσι. Αυτό πρακτικά σημαίνει ότι οι επενδυτές ανησυχούν. Επιβάλλουν μεγαλύτερες εκπτώσεις σε κάθε δολάριο των μελλοντικών ταμειακών ροών της Nvidia, επειδή πιστεύουν ότι υπάρχει κάτι το μη βιώσιμο σε αυτές. Και έχουν δίκιο. Τα κέντρα δεδομένων αποτελούν πάνω από το 90% των δραστηριοτήτων της Nvidia, και δεδομένης της συγκέντρωσης των πελατών της σε εταιρείες τεχνητής νοημοσύνης, αλλά και του αυξανόμενου κόστους χρηματοδότησής τους, δεν είναι παράλογο να σκεφτεί κανείς ότι κάποιοι από αυτούς τους πελάτες μπορεί να εξαφανιστούν από τον χάρτη.
Πρόκειται για έναν σημαντικό κίνδυνο, τον οποίο όμως οι επενδυτές ήδη τιμολογούν. Το ίδιο ισχύει και για τους άλλους μεγάλους κατασκευαστές μικροτσίπ. Τον τελευταίο χρόνο, ο πολλαπλασιαστής κερδών της Broadcom έχει μειωθεί κατά 54%, της Micron κατά 56% και της SK Hynix κατά 49%. Οι μετοχές τους έχουν ανέβει, αλλά οι αποτιμήσεις τους όχι. Εν τω μεταξύ, τα neo-clouds έχουν δεχθεί ισχυρό πλήγμα. Η CoreWeave έχει υποχωρήσει 52% τον τελευταίο χρόνο, η Iron 53% και η Cypher 55%. Οι επενδυτές φαίνεται να συμφωνούν ότι το μέλλον τους είναι εξαιρετικά αβέβαιο. Αντίστοιχα, οι κολοσσοί της τεχνολογίας (Meta, Microsoft) διαπραγματεύονται με πολλαπλασιαστές κερδών λίγο πάνω από το 30, ποσοστό λιγότερο από 10% υψηλότερο από τον μέσο όρο του S&P 500. Καμία σχέση δηλαδή με την υστερία της εποχής των dot-com, όπου η Cisco διαπραγματευόταν 100 φορές πάνω από τα κέρδη της.
Το πραγματικό πρόβλημα κρύβεται στις ιδιωτικές startups Πού βρίσκεται λοιπόν η φούσκα; Η απάντηση είναι μπροστά στα μάτια μας. Τα δύο μεγαλύτερα ονόματα στην τεχνητή νοημοσύνη είναι ταυτόχρονα και τα πιο υπερτιμημένα. Η OpenAI και η Anthropic σχεδιάζουν να εισαχθούν στο χρηματιστήριο με αποτιμήσεις 1,4 τρισεκατομμυρίων και 2 τρισεκατομμυρίων δολαρίων αντίστοιχα. Αυτό θα τις καταστήσει την έβδομη και ενδέκατη πολυτιμότερη εταιρεία στον κόσμο, με αξία σχεδόν ίση με το άθροισμα κάθε δημόσιας εγγραφής (IPO) τεχνολογικής εταιρείας των τελευταίων 45 ετών.
Όλα αυτά θα ήταν αποδεκτά εάν τα εργαστήρια τεχνητής νοημοσύνης έφερναν έσοδα εκατοντάδων δισεκατομμυρίων δολαρίων ετησίως. Όμως συμβαίνει ακριβώς το αντίθετο: χάνουν δισεκατομμύρια δολάρια τον χρόνο. Και δεν είναι καθόλου σαφές εάν τα επιχειρηματικά τους μοντέλα πρόκειται να λειτουργήσουν ποτέ στην πράξη. Το ερώτημα που προκύπτει φυσιολογικά είναι το πώς δικαιολογούνται τέτοια νούμερα. Οι επενδυτές των ιδιωτικών αγορών φαίνεται να λειτουργούν με εντελώς διαφορετικά κριτήρια, αγνοώντας βασικές αρχές της οικονομικής βιωσιμότητας.
Τα λογιστικά τρικ και οι αποτιμήσεις εκτός πραγματικότητας Μήπως όμως η Anthropic δήλωσε πρόσφατα ότι είναι κερδοφόρα; Η απάντηση είναι όχι. Τα οικονομικά στοιχεία που παρουσιάστηκαν στην πρόσφατη ημέρα επενδυτών αποκάλυψαν ότι η Anthropic είναι κερδοφόρα μόνο σε «προσαρμοσμένη βάση». Τι ακριβώς σημαίνει το «προσαρμοσμένη»; Κανείς δεν γνωρίζει με βεβαιότητα, αλλά είναι πολύ πιθανό να εξαιρεί τις συμφωνίες κατανομής εσόδων, καθώς και το μεγαλύτερο μακράν έξοδό τους: το κόστος εκπαίδευσης των μοντέλων, δηλαδή τα χρήματα που πρέπει να πληρώσουν για να κατασκευάσουν το ίδιο τους το προϊόν. Η αγνόηση αυτών των εξόδων αποτελεί οικονομικό παραλογισμό. Είναι σαν να φοράει κάποιος παπούτσια με ψηλούς πάτους και να δηλώνει ότι έχει ύψος δύο μέτρα, αλλά σε «προσαρμοσμένη βάση».
Παρά τα λογιστικά αυτά τρικ, οι επενδυτές έσπευσαν να τα πιστέψουν. Σε μια αποτίμηση 2 τρισεκατομμυρίων δολαρίων, η Anthropic διαπραγματεύεται σχεδόν 30 φορές τα τρέχοντα ετήσια έσοδά της. Δεν μπορούμε καν να την τιμολογήσουμε με βάση τα κέρδη της, διότι πολύ απλά δεν έχει. Στο ίδιο μήκος κύματος κινείται και η OpenAI με αποτίμηση 1,4 τρισεκατομμυρίων δολαρίων. Πρόκειται για τιμές που μόνο οίκοι ειδών πολυτελείας θα μπορούσαν να δικαιολογήσουν. Όπως και με την αγορά των κρυπτονομισμάτων, το μοντέλο αυτό λειτουργεί μόνο εφόσον υπάρχει ένας μεγαλύτερος «αφελής» διατεθειμένος να πληρώσει το τίμημα.
Η ώρα της αλήθειας για τις δημόσιες εγγραφές Πώς εξηγείται όμως αυτή η αντίφαση; Γιατί οι επενδυτές είναι τόσο προσεκτικοί με ορισμένες εταιρείες AI και τόσο εξωπραγματικά αισιόδοξοι με κάποιες άλλες; Η απάντηση κρύβεται στο τεράστιο χάσμα μεταξύ των ιδιωτικών και των δημόσιων αγορών. Ως ιδιωτικές startups, η OpenAI και η Anthropic ορίζουν τις τιμές τους από επιχειρηματικά κεφάλαια (venture capitalists) στη Silicon Valley. Αυτοί οι επενδυτές εστιάζουν σε στοιχεία όπως το όραμα του ιδρυτή και το τεχνολογικό ταλέντο. Αντίθετα, οι τιμές των δημόσιων μετοχών καθορίζονται από τη Wall Street, όπου κυριαρχούν τα περιθώρια κέρδους και η καθαρή κερδοφορία. Ουσιαστικά, δεν βιώνουμε μια φούσκα της τεχνητής νοημοσύνης γενικά, αλλά μια «φούσκα των startups τεχνητής νοημοσύνης».
Τι θα συνέβαινε στην αποτίμηση της Anthropic αν διαπραγματευόταν στις δημόσιες αγορές; Η αξία της θα έπεφτε αμέσως στο μισό. Οι επενδυτές των ιδιωτικών αγορών φαίνεται να έχουν παρασυρθεί σε μια ευφορία, χωρίς να εξετάζουν τα πραγματικά δεδομένα. Τα καλά νέα είναι ότι δεν θα χρειαστεί να αντιμετωπίσουν την πραγματικότητα μέχρι αυτές οι startups να βγουν στο χρηματιστήριο. Τα κακά νέα είναι ότι αυτή η στιγμή έφτασε. Η Anthropic σχεδιάζει τη δημόσια εγγραφή της σύντομα, έχοντας ήδη καταθέσει το σχετικό ενημερωτικό δελτίο. Το μοναδικό ερώτημα είναι αν η διοίκηση έχει το θάρρος να προχωρήσει μέχρι τέλους. Μόλις εισέλθουν στην αρένα των δημόσιων αγορών, θα ανακαλύψουν τι σημαίνει πραγματική αξία, και η σύγκρουση με τον ρεαλισμό της Wall Street αναμένεται να είναι σφοδρή. Δεν θα αποτελούσε έκπληξη αν σύντομα διαβάζαμε για καθυστέρηση του IPO λόγω «αστάθειας της αγοράς», αφού η μόνη εναλλακτική είναι η κατακόρυφη πτώση της αποτίμησης.