Η Ευρώπη θέλει στρατηγική αυτονομία, αλλά παραμένει εξαρτημένη – Τα εμπόδια σε ενέργεια, Κίνα και άμυνα
Η ΕΕ διαθέτει τεράστια οικονομική ισχύ, όμως κρίσιμες εξαρτήσεις και οι διαφορετικές προτεραιότητες των 27 περιορίζουν τη δυνατότητά της να τη μετατρέψει σε στρατηγική ισχύ – Το δύσκολο ερώτημα είναι ποιος θα πληρώσει το κόστος της μεγαλύτερης αυτονομίας
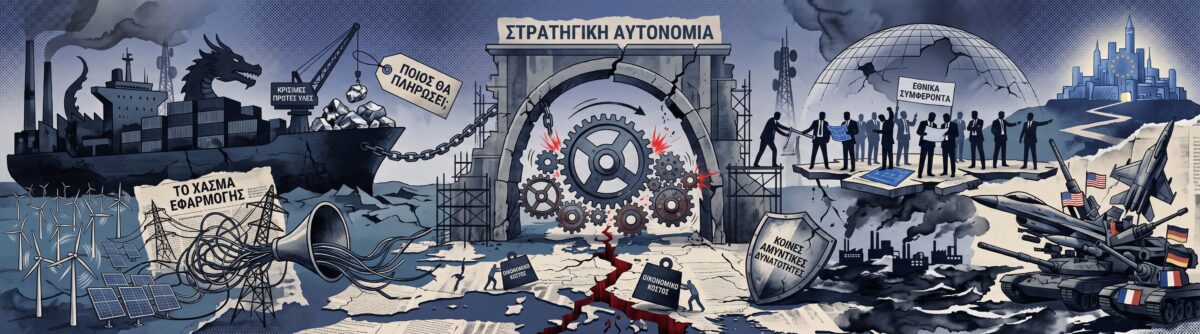


Η Ευρωπαϊκή Ένωση επιχειρεί να ενισχύσει τη στρατηγική αυτονομία της σε μια σειρά από κρίσιμους τομείς, από την ενέργεια και τις πρώτες ύλες μέχρι την άμυνα και την τεχνολογία. Ωστόσο, πίσω από τους φιλόδοξους στόχους παραμένει ένα βασικό πρόβλημα: η απόσταση ανάμεσα σε όσα μπορούν να συμφωνηθούν σε ευρωπαϊκό επίπεδο και σε όσα μπορούν πραγματικά να υλοποιηθούν από τα 27 κράτη-μέλη.
σχετικά άρθρα


Αυτό είναι και το βασικό νήμα που συνδέει τις διαφορετικές προτεραιότητες που παρουσιάστηκαν στην ομιλία για την Κατάσταση της Ένωσης του 2026. Η ΕΕ διαθέτει σημαντική οικονομική ισχύ χάρη στην ενιαία αγορά της, αλλά η δυνατότητά της να αποκτήσει μεγαλύτερο στρατηγικό έλεγχο εξακολουθεί να περιορίζεται από την εξάρτηση από εξωτερικές πηγές ενέργειας, πρώτες ύλες, τεχνολογίες και βιομηχανική παραγωγική ικανότητα.
Το κεντρικό ερώτημα είναι εάν αυτές οι διαφορετικές προτεραιότητες μπορούν να μετατραπούν σε μία συνεκτική ευρωπαϊκή στρατηγική, τη στιγμή που η Ένωση βρίσκεται αντιμέτωπη με θεσμικούς περιορισμούς, διαφορετικά εθνικά συμφέροντα και περιορισμένους οικονομικούς πόρους.
Η ενέργεια αποτελεί ένα από τα χαρακτηριστικότερα παραδείγματα. Στην ομιλία του 2026 αναδείχθηκε σε βασικό πυλώνα της ευρωπαϊκής στρατηγικής, αποκαλύπτοντας παράλληλα την απόσταση που εξακολουθεί να χωρίζει τον σχεδιασμό από την εφαρμογή.
Η απομάκρυνση της Ευρώπης από το ρωσικό φυσικό αέριο πραγματοποιήθηκε μέσα στις εξαιρετικές συνθήκες της ενεργειακής κρίσης του 2022 και του 2023. Εκείνη την περίοδο συνέπεσαν η πολιτική βούληση, η κοινωνική στήριξη και η ύπαρξη μιας σαφούς εξωτερικής απειλής, καθιστώντας πολιτικά αποδεκτό το κόστος μιας ταχύτατης προσαρμογής.
Ο στόχος να διπλασιαστεί το μερίδιο του ηλεκτρισμού στο ενεργειακό μείγμα έως το 2040, όμως, αποτελεί διαφορετικής κλίμακας πρόκληση. Απαιτεί περίπου 15 χρόνια συνεχών επενδύσεων, οι οποίες θα πρέπει να συνεχίζονται παρά τις αλλαγές κυβερνήσεων, τους οικονομικούς κύκλους και τις μεταβολές στην κοινή γνώμη.
Οι προβλεπόμενες εξοικονομήσεις από τη μείωση των εισαγωγών ορυκτών καυσίμων είναι σημαντικές και υπολογίζονται σε περίπου 260 δισ. ευρώ ετησίως. Ωστόσο, εξαρτώνται από την ταχύτητα με την οποία θα εγκατασταθούν νέες ενεργειακές υποδομές, το κόστος των υλικών για ανεμογεννήτριες και φωτοβολταϊκά, τις συνθήκες χρηματοδότησης και τη δυνατότητα των εθνικών κυβερνήσεων να συντονίζουν τις επενδύσεις τους αντί να ανταγωνίζονται για περιορισμένη βιομηχανική και κατασκευαστική δυναμικότητα.
Το μεγαλύτερο εμπόδιο μπορεί τελικά να μην είναι η ίδια η παραγωγή ενέργειας, αλλά τα ηλεκτρικά δίκτυα.
Μέσα στο 2025 προστέθηκαν στην Ευρώπη περισσότερα από 80 GW νέας ισχύος από ανανεώσιμες πηγές, ενώ η ισχύς των έργων που περίμεναν σύνδεση με τα δίκτυα ήταν περίπου εξαπλάσια. Με άλλα λόγια, η παραγωγική ικανότητα αυξάνεται ταχύτερα από τις υποδομές που απαιτούνται για να μεταφέρουν και να διανείμουν την παραγόμενη ενέργεια.
Τα φωτοβολταϊκά και οι ανεμογεννήτριες είναι ορατά έργα και μπορούν σχετικά εύκολα να παρουσιαστούν ως ένδειξη προόδου. Τα δίκτυα μεταφοράς και διανομής είναι λιγότερο εμφανή, αλλά ταυτόχρονα κοστίζουν πολύ, χρειάζονται μεγάλο χρόνο κατασκευής και συχνά συναντούν αντιδράσεις σε τοπικό επίπεδο.
Η κατάσταση γίνεται ακόμη πιο σύνθετη στα διασυνοριακά έργα, καθώς απαιτείται συντονισμός μεταξύ κυβερνήσεων ως προς τον σχεδιασμό, τις επενδύσεις και τις ρυθμιστικές αποφάσεις.
Η βασική αδυναμία της ενεργειακής στρατηγικής, επομένως, δεν βρίσκεται τόσο στη διάγνωση του προβλήματος όσο στο κενό εφαρμογής. Οι Βρυξέλλες μπορούν να θέτουν φιλόδοξους στόχους, αλλά πολλές από τις αποφάσεις για τις επενδύσεις και τις ρυθμίσεις που απαιτούνται για την επίτευξή τους παραμένουν σε μεγάλο βαθμό εκτός του άμεσου ελέγχου τους.
Η εξάρτηση από την Κίνα και το κόστος της απεξάρτησης
Η ίδια αντίφαση εμφανίζεται στις οικονομικές σχέσεις της Ευρώπης με την Κίνα.
Τα στοιχεία που παρουσιάστηκαν από την Κομισιόν αποτυπώνουν μια δομική εξάρτηση: η ΕΕ εμφανίζει εμπορικό έλλειμμα με την Κίνα περίπου 1 δισ. ευρώ την ημέρα, ενώ εξαρτάται από αυτήν για περισσότερο από το 80% πολλών κρίσιμων υλικών και για έως και το 90% ορισμένων σπάνιων γαιών.
Σημασία δεν έχει μόνο το μέγεθος αυτής της εξάρτησης, αλλά και το γεγονός ότι πλέον αναγνωρίζεται ανοιχτά από την Ευρωπαϊκή Επιτροπή. Η ανθεκτικότητα των εφοδιαστικών αλυσίδων αρχίζει να αντιμετωπίζεται ως οικονομική αξία παράλληλα με την αποτελεσματικότητα και τις χαμηλές τιμές.
Πρόκειται για σημαντική αλλαγή σε σχέση με τη λογική που κυριάρχησε στην παγκοσμιοποίηση τις προηγούμενες τρεις δεκαετίες, όταν η ελαχιστοποίηση του κόστους αποτελούσε βασικό κριτήριο για το πού θα εγκαθίστατο η παραγωγή.
Η αναγνώριση του προβλήματος, όμως, δεν απαντά στο δυσκολότερο οικονομικό ερώτημα: ποιος θα πληρώσει για τη μεγαλύτερη ασφάλεια των εφοδιαστικών αλυσίδων;
Εάν η Ευρώπη επιλέξει ακριβότερες πρώτες ύλες προκειμένου να περιορίσει τις στρατηγικές εξαρτήσεις της, οι καταναλωτές ενδέχεται να βρεθούν αντιμέτωποι με υψηλότερες τιμές σε ηλεκτρικά αυτοκίνητα και μπαταρίες. Οι ευρωπαϊκές βιομηχανίες μπορεί να αντιμετωπίσουν υψηλότερο κόστος παραγωγής, ενώ οι κυβερνήσεις ενδέχεται να χρειαστεί να χρηματοδοτήσουν με επιδοτήσεις τη διαφοροποίηση των προμηθευτών και τη δημιουργία στρατηγικών αποθεμάτων.
Καμία από αυτές τις επιλογές δεν είναι χωρίς πολιτικό κόστος. Και παραμένει ανοιχτό το πώς το επιπλέον οικονομικό βάρος θα μοιραστεί μεταξύ καταναλωτών, επιχειρήσεων και εθνικών προϋπολογισμών.
Υπάρχει παράλληλα μια βαθύτερη αντίφαση. Η Ευρώπη θέλει να περιορίσει την εξάρτησή της από την Κίνα σε κρίσιμες πρώτες ύλες και σπάνιες γαίες, ενώ την ίδια στιγμή επιδιώκει να επιταχύνει την ενεργειακή μετάβαση, η οποία βασίζεται σε μεγάλο βαθμό σε κινεζικές μπαταρίες, φωτοβολταϊκά και ημιαγωγούς.
Η στρατηγική αυτονομία, επομένως, δεν μπορεί να περιοριστεί στην εισαγωγή λιγότερων προϊόντων από την Κίνα. Προϋποθέτει τη δημιουργία εναλλακτικών εφοδιαστικών αλυσίδων χωρίς να επιβραδυνθεί η ενεργειακή μετάβαση και χωρίς να εκτοξευθεί το κόστος της.
Εδώ βρίσκεται και μία από τις πιο δύσκολες αντιφάσεις της ευρωπαϊκής στρατηγικής: η Κίνα παραμένει ο προμηθευτής που μπορεί να υποστηρίξει την ηλεκτροποίηση με την ταχύτητα και το κόστος που επιθυμεί η Ευρώπη, ενώ είναι ταυτόχρονα ακριβώς η εξάρτηση από την οποία η ΕΕ επιχειρεί να απεμπλακεί.

Η άμυνα, οι κοινές αγορές και οι διαφορετικές προτεραιότητες των 27
Παρόμοιο πρόβλημα εμφανίζεται στην ευρωπαϊκή άμυνα.
Η υιοθέτηση της λογικής του Άρθρου 4 του ΝΑΤΟ για έναν νέο ευρωπαϊκό μηχανισμό διαβουλεύσεων σε θέματα ασφάλειας αποτελεί ένα ισχυρό πολιτικό μήνυμα, αλλά οι πρακτικές συνέπειές του είναι πιο περιορισμένες.
Το Άρθρο 4 δεν υποχρεώνει τα κράτη του ΝΑΤΟ να αναλάβουν κοινή στρατιωτική δράση ούτε να υπερασπιστούν το ένα το άλλο. Προβλέπει διαβουλεύσεις όταν ένα μέλος θεωρεί ότι απειλείται η ασφάλειά του. Πρόκειται για πολύ χαμηλότερο κατώφλι από το Άρθρο 5, το οποίο θεμελιώνει την αρχή της συλλογικής άμυνας.
Ένα αντίστοιχο μοντέλο στην ΕΕ θα μπορούσε να βελτιώσει τον συντονισμό απέναντι σε εισβολές drones, σαμποτάζ και κυβερνοεπιθέσεις. Οι διαβουλεύσεις, όμως, δεν δημιουργούν από μόνες τους επιχειρησιακές δυνατότητες.
Η ΕΕ διαθέτει ήδη εμπειρία από μηχανισμούς που διευκολύνουν συναντήσεις και κοινές ανακοινώσεις, χωρίς αυτό να σημαίνει απαραίτητα ότι επιτυγχάνεται η ταχύτητα και η επιχειρησιακή ετοιμότητα που απαιτεί μια πραγματική κρίση.
Πιο ουσιαστικό είναι το σκέλος που αφορά τις στρατηγικές δυνατότητες, όπως η αεράμυνα και η αντιπυραυλική άμυνα, η στρατηγική κινητικότητα, ο εναέριος ανεφοδιασμός, οι διαστημικές δυνατότητες και η κυβερνοασφάλεια.
Δεν πρόκειται απλώς για ακόμη μερικά συστήματα σε έναν κατάλογο αμυντικών αναγκών. Είναι εξαιρετικά ακριβές δυνατότητες, οι οποίες απαιτούν μακροχρόνιες επενδύσεις, εξειδικευμένες υποδομές και σταθερές προμήθειες.
Ακόμη και χώρες όπως η Γερμανία και η Γαλλία δεν μπορούν να χρηματοδοτήσουν ανεξάρτητα ολόκληρο το εύρος δυνατοτήτων που θα απαιτούσε μια σύγκρουση υψηλής έντασης απέναντι σε έναν αντίπαλο αντίστοιχων δυνατοτήτων. Εάν τα ευρωπαϊκά κράτη θέλουν να αποκτήσουν αυτές τις δυνατότητες σε μεγάλη κλίμακα, θα πρέπει να αγοράζουν περισσότερα συστήματα από κοινού, να δημιουργούν κοινά προγράμματα και να αυξήσουν την ευρωπαϊκή παραγωγική ικανότητα.
Εδώ, όμως, εμφανίζονται ξανά τα εθνικά συμφέροντα.
Οι ευρωπαϊκές χώρες δεν έχουν τις ίδιες προτεραιότητες στις αμυντικές προμήθειες. Η Γαλλία επιδιώκει σταθερά την προστασία της εγχώριας αμυντικής βιομηχανίας της, ενώ χώρες όπως η Πολωνία και τα κράτη της Βαλτικής έχουν στραφεί συχνά σε αμερικανικά και νοτιοκορεατικά συστήματα, λόγω της διαθεσιμότητάς τους και της ταχύτητας παράδοσης.
Οι επιλογές αυτές αντανακλούν διαφορετικές στρατηγικές ανάγκες, αλλά και διαφορετικές εκτιμήσεις σχετικά με το πόσο γρήγορα πρέπει να αποκτηθούν νέες δυνατότητες.
Διαφορετική είναι και η αντίληψη της απειλής. Η Πολωνία και οι χώρες της Βαλτικής αντιμετωπίζουν την κατάσταση στην ανατολική πτέρυγα της Ευρώπης ως άμεση ανησυχία ασφαλείας, ενώ χώρες όπως η Ιρλανδία και η Μάλτα βρίσκονται σε εντελώς διαφορετικό στρατηγικό περιβάλλον.
Η επίτευξη συμφωνίας για κοινές προτεραιότητες στις προμήθειες γίνεται επομένως ιδιαίτερα δύσκολη όταν οι αποφάσεις αγγίζουν ζητήματα εθνικής κυριαρχίας, αμυντικών δαπανών και θέσεων εργασίας στις εγχώριες βιομηχανίες.
Η πρόκληση για την ΕΕ δεν είναι, συνεπώς, απλώς να δημιουργήσει έναν ακόμη μηχανισμό συνεννόησης. Είναι να μετατρέψει τον πολιτικό συντονισμό σε πραγματικές κοινές στρατιωτικές δυνατότητες και κοινά εξοπλιστικά προγράμματα, συμβιβάζοντας ταυτόχρονα διαφορετικές αντιλήψεις περί απειλής, διαφορετικές επιλογές προμηθευτών και διαφορετικά εθνικά βιομηχανικά συμφέροντα.
Το ίδιο μοτίβο επαναλαμβάνεται τελικά στην ενέργεια, στην Κίνα και στην άμυνα: οι φιλοδοξίες διαμορφώνονται σε ευρωπαϊκό επίπεδο, αλλά μεγάλο μέρος των εργαλείων για την υλοποίησή τους παραμένει στα κράτη-μέλη.
Οι Βρυξέλλες μπορούν να θέσουν ενεργειακούς στόχους, αλλά οι άδειες για τα δίκτυα, οι χρήσεις γης και πολλές από τις επενδύσεις στις διασυνδέσεις παραμένουν υπό εθνικό ή τοπικό έλεγχο. Μπορούν να χαρακτηρίσουν στρατηγική προτεραιότητα την ανθεκτικότητα των εφοδιαστικών αλυσίδων, αλλά δεν μπορούν να αποφασίσουν ποιος θα απορροφήσει το υψηλότερο κόστος της απεξάρτησης από την Κίνα. Και στην άμυνα μπορούν να εντοπίσουν τα κενά και να βελτιώσουν τον συντονισμό, αλλά οι εξοπλιστικές αποφάσεις εξακολουθούν να συνδέονται στενά με τις εθνικές προτεραιότητες και τα συμφέροντα των εγχώριων βιομηχανιών.
Δεν πρόκειται μόνο για ζήτημα σχεδιασμού πολιτικής, αλλά για συνέπεια της ίδιας της θεσμικής δομής της Ευρωπαϊκής Ένωσης. Η Κομισιόν μπορεί να θέτει προτεραιότητες, να συντονίζει δράσεις και να κινητοποιεί πολιτική στήριξη, όμως πολλές από τις εξουσίες και τους πόρους που απαιτούνται για την εφαρμογή των αποφάσεων βρίσκονται στα χέρια των κρατών-μελών.
Η ομιλία για την Κατάσταση της Ένωσης του 2026 αποτυπώνει, έτσι, περισσότερο μια προσπάθεια χάραξης κοινής κατεύθυνσης παρά μια ολοκληρωμένη στρατηγική. Το δυσκολότερο κομμάτι αρχίζει μετά τις εξαγγελίες.
Η Ευρώπη καλείται πλέον να αποφασίσει πόσο είναι διατεθειμένη να πληρώσει για μεγαλύτερη στρατηγική αυτονομία, ποιες εθνικές αρμοδιότητες είναι έτοιμη να συντονίσει ή να μοιραστεί και σε ποιους τομείς μπορεί να αποδεχθεί υψηλότερο οικονομικό κόστος με αντάλλαγμα μεγαλύτερη ανθεκτικότητα.
Οι αδυναμίες έχουν σε μεγάλο βαθμό εντοπιστεί. Το ερώτημα που παραμένει ανοιχτό είναι εάν 27 διαφορετικά κράτη μπορούν να συμφωνήσουν όχι μόνο στους στόχους, αλλά και στο κόστος και στους συμβιβασμούς που απαιτούνται για να τους πετύχουν.