Γιατί η Wall Street αγνοεί τα καμπανάκια κινδύνου και πώς να προστατεύσετε το χαρτοφυλάκιό σας
Παρά τα υψηλά επιτόκια, το ράλι του πετρελαίου και τις γεωπολιτικές αβεβαιότητες, οι αγορές καταγράφουν ρεκόρ. Η πραγματική αιτία πίσω από την ανθεκτικότητα των μετοχών, ο κίνδυνος της τεχνητής νοημοσύνης και η στρατηγική επιβίωσης σε τέσσερα πιθανά σενάρια.


Εάν κάποιος ισχυριζόταν ότι μέσα σε ένα μόνο τρίμηνο η τιμή του πετρελαίου θα κατέγραφε άλμα της τάξης του 40%, η απόδοση των 10ετών κρατικών ομολόγων θα άγγιζε το υψηλότερο επίπεδο των τελευταίων 24 ετών και οι κεντρικές τράπεζες θα συνέχιζαν τις αυξήσεις επιτοκίων εν μέσω ακραίας γεωπολιτικής αβεβαιότητας, η λογική θα υπαγόρευε μια ολοκληρωτική κατάρρευση των αγορών. Παράλληλα, οι επενδυτές αρχίζουν ήδη να αμφισβητούν εάν τα αστρονομικά ποσά που διοχετεύονται στην τεχνητή νοημοσύνη είναι πραγματικά βιώσιμα. Τι ακριβώς κάνει λοιπόν το χρηματιστήριο μπροστά σε αυτή την τέλεια καταιγίδα;
σχετικά άρθρα


Αντί να καταρρεύσει, αποδεικνύεται εντυπωσιακά ανθεκτικό. Ο δείκτης S&P 500, παρά τους ισχυρούς κλυδωνισμούς, έκλεισε το τρίτο τρίμηνο με άνοδο περίπου 2%, ενώ ο τεχνολογικός δείκτης NASDAQ κατέγραψε πρόσφατα ένα ακόμη ιστορικό υψηλό. Αυτή η φαινομενική αποσύνδεση της αγοράς από την πραγματική οικονομία δεν είναι τυχαία. Υπάρχουν συγκεκριμένοι λόγοι που εξηγούν αυτή τη συμπεριφορά, αλλά και υπαρκτοί κίνδυνοι που απαιτούν ρεαλιστική στρατηγική από την πλευρά όσων διαχειρίζονται κεφάλαια, μακριά από τον θόρυβο των καθημερινών προβλέψεων.

Τα ομόλογα, το πετρέλαιο και η μάχη με τον πληθωρισμό
Για να κατανοήσουμε το παράδοξο, πρέπει πρώτα να δούμε τα δεδομένα που κανονικά θα έπρεπε να πιέζουν ασφυκτικά τις μετοχές. Αρχικά, η αγορά ομολόγων. Πρόσφατα, η απόδοση του αμερικανικού 10ετούς κρατικού ομολόγου σκαρφάλωσε στο 5,342%, καταγράφοντας το υψηλότερο επίπεδο από το 2002. Μόνο στο τρίτο τρίμηνο, η απόδοση αυξήθηκε κατά περισσότερες από 85 μονάδες βάσης, μια από τις μεγαλύτερες τριμηνιαίες αυξήσεις της τελευταίας πεντηκονταετίας. Αυτό είναι κρίσιμο, καθώς η συγκεκριμένη απόδοση λειτουργεί ως βαρόμετρο για το παγκόσμιο χρηματοπιστωτικό σύστημα, επηρεάζοντας από τα στεγαστικά και εταιρικά δάνεια μέχρι τις αποτιμήσεις των μετοχών. Όταν ένα κρατικά εγγυημένο ομόλογο προσφέρει απόδοση άνω του 5%, οι επενδυτές εύλογα αναρωτιούνται γιατί να αναλάβουν το ρίσκο μιας μετοχής που διαπραγματεύεται με πολλαπλασιαστή κερδών 30 ή 40 φορές πάνω.
Το δεύτερο μεγάλο αγκάθι είναι η ενέργεια. Το ράλι του πετρελαίου Brent, με αύξηση 40% το τελευταίο τρίμηνο, δεν επηρεάζει μόνο τις τιμές στα πρατήρια καυσίμων. Διαπερνά ολόκληρη την εφοδιαστική αλυσίδα, επηρεάζοντας τις μεταφορές, τη ναυτιλία, τη βιομηχανία και τη γεωργία. Το αυξημένο ενεργειακό κόστος μετακυλίεται στις τελικές τιμές, δυσχεραίνοντας τον αγώνα των κεντρικών τραπεζών απέναντι στον πληθωρισμό. Τα πρόσφατα στοιχεία έδειξαν ότι ο δείκτης τιμών προσωπικών καταναλωτικών δαπανών (PCE) αυξήθηκε κατά 0,3%, ελαφρώς χαμηλότερα από το αναμενόμενο 0,4%, ενώ ο δομικός πληθωρισμός διαμορφώθηκε στο 3% σε ετήσια βάση. Παρά την αποκλιμάκωση, ο στόχος του 2% παραμένει μακριά, οδηγώντας σε νέες επιτοκιακές αυξήσεις. Η αγορά βρίσκεται διχασμένη ανάμεσα στα στοιχεία του πληθωρισμού που δείχνουν σημάδια κόπωσης και στις πιέσεις από τα ομόλογα και το πετρέλαιο που φρενάρουν την αισιοδοξία.
Η κρυφή δύναμη της αγοράς: Τα εταιρικά κέρδη
Πώς εξηγείται, λοιπόν, η παραμονή των δεικτών σε επίπεδα ρεκόρ; Η απάντηση κρύβεται στα θεμελιώδη και συγκεκριμένα στα εταιρικά κέρδη. Οι μετοχές δεν είναι απλά νούμερα σε μια οθόνη, αλλά μερίδια ιδιοκτησίας σε πραγματικές επιχειρήσεις, και μακροπρόθεσμα, οι τιμές τους ακολουθούν την κερδοφορία. Σύμφωνα με τις τρέχουσες εκτιμήσεις, τα κέρδη των εταιρειών του S&P 500 αναμένεται να αυξηθούν κατά περισσότερο από 35% το 2026. Πρόκειται για μια κολοσσιαία αύξηση, τη μεγαλύτερη από την περίοδο της μεταπανδημικής ανάκαμψης. Ήδη, από το δεύτερο τρίμηνο, η αύξηση της κερδοφορίας άγγιξε το εντυπωσιακό 53,7%.
Αυτή η δυναμική των κερδών αλλάζει εντελώς την εικόνα των αποτιμήσεων. Στις αρχές του έτους, ο S&P 500 διαπραγματευόταν περίπου 22 φορές τα αναμενόμενα κέρδη του. Σήμερα, παρότι ο δείκτης έχει καταγράψει άνοδο περίπου 12% μέσα στη χρονιά, ο πολλαπλασιαστής έχει υποχωρήσει στο 19,2. Οι αποτιμήσεις, με απλά λόγια, έγιναν πιο ελκυστικές επειδή η αύξηση των κερδών ξεπέρασε την άνοδο των τιμών. Αυτό αποδεικνύει ότι όταν οι εταιρείες παράγουν ισχυρά αποτελέσματα, η αγορά διαθέτει την ικανότητα να απορροφά σημαντικό όγκο αρνητικών μακροοικονομικών ειδήσεων.
Η φούσκα της τεχνητής νοημοσύνης και η ψευδαίσθηση της ασφάλειας
Δεν μπορούμε να μιλήσουμε για τη σημερινή αγορά χωρίς να σταθούμε στην τεχνητή νοημοσύνη (AI), η οποία κυριολεκτικά σηκώνει το βάρος των δεικτών στις πλάτες της. Οι προβλέψεις αναφέρουν ότι οι πέντε μεγαλύτεροι κολοσσοί του κλάδου (hyperscalers) θα δαπανήσουν κάτι παραπάνω από 800 δισεκατομμύρια δολάρια το 2026, ποσό που αναμένεται να εκτοξευθεί στο 1,1 τρισεκατομμύριο δολάρια το 2027. Αυτές οι κεφαλαιουχικές δαπάνες πυροδοτούν μια τεράστια οικονομική δραστηριότητα: κατασκευή νέων κέντρων δεδομένων, παραγωγή ημιαγωγών, αναβάθμιση ενεργειακών υποδομών και συστημάτων ψύξης.
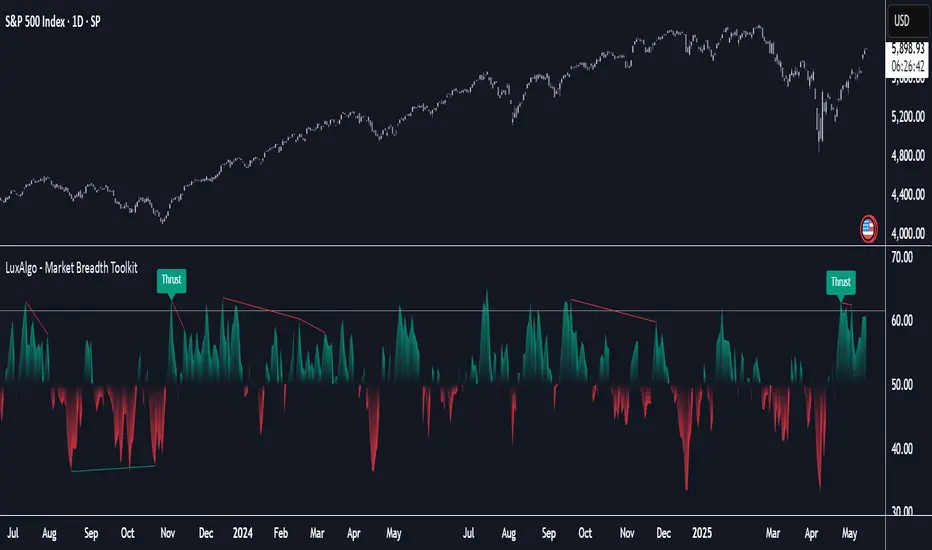
Εδώ, ωστόσο, κρύβεται ένας από τους μεγαλύτερους συστημικούς κινδύνους. Κάτω από την επιφάνεια, η αγορά είναι πολύ πιο εύθραυστη από όσο δείχνουν οι γενικοί δείκτες. Περίπου το 40% των εταιρειών του S&P 500 καταγράφουν αρνητικές αποδόσεις φέτος, ενώ το ένα τέταρτο του δείκτη έχει υποχωρήσει κατά τουλάχιστον 10%. Αναλυτές κορυφαίων επενδυτικών οίκων προειδοποιούν ότι το εύρος συμμετοχής στην άνοδο της αγοράς (market breadth) είναι το στενότερο που έχει καταγραφεί από το 2000. Πάνω από τη μισή κεφαλαιοποίηση του δείκτη απαρτίζεται πλέον από εταιρείες που σχετίζονται άμεσα ή έμμεσα με την τεχνητή νοημοσύνη. Μια εξαιρετικά περιορισμένη ομάδα τεχνολογικών κολοσσών παράγει το σύνολο σχεδόν των αποδόσεων, γεγονός που σημαίνει ότι εάν ο τομέας του AI υποστεί διόρθωση, η πτώση στους βασικούς δείκτες θα είναι ραγδαία.
Τέσσερα πιθανά σενάρια για την επόμενη ημέρα της οικονομίας
Η κατανόηση αυτών των κινδύνων δεν συνεπάγεται ρευστοποίηση των χαρτοφυλακίων, αλλά ορθολογικό σχεδιασμό. Δεδομένου ότι κανείς δεν διαθέτει κρυστάλλινη σφαίρα, η σωστή προσέγγιση απαιτεί προετοιμασία για πολλαπλά ενδεχόμενα:
Σενάριο πρώτο: Η έκρηξη της τεχνητής νοημοσύνης συνεχίζεται απρόσκοπτα. Τα εταιρικά κέρδη παραμένουν ισχυρά, ο πληθωρισμός υποχωρεί σταδιακά και οι μετοχές επεκτείνουν τα κέρδη τους. Σε αυτό το περιβάλλον, οι επενδυτές ευνοούνται από ευρεία έκθεση σε μετοχές ανάπτυξης.
Σενάριο δεύτερο: Ο πληθωρισμός αποδεικνύεται επίμονος. Το πετρέλαιο διατηρείται στα ύψη, τα επιτόκια παραμένουν ψηλά για μεγαλύτερο διάστημα και οι μετοχές ανάπτυξης δέχονται πιέσεις. Εδώ, οι μετοχές αξίας (value stocks), οι εταιρείες υψηλών μερισμάτων και η ευρύτερη διαφοροποίηση γίνονται τα απόλυτα καταφύγια.
Σενάριο τρίτο: Η οικονομία εισέρχεται σε ύφεση. Η καταναλωτική δαπάνη συρρικνώνεται, η ανεργία αυξάνεται και η εταιρική κερδοφορία δέχεται ισχυρό πλήγμα. Σε αυτή τη φάση, τα κρατικά ομόλογα υψηλής πιστοληπτικής αξιολόγησης και τα μετρητά αποκτούν τεράστια αξία.
Σενάριο τέταρτο: Το χρηματιστήριο καταρρέει. Για έναν μακροπρόθεσμο επενδυτή, μια τέτοια εξέλιξη δεν συνιστά καταστροφή, αλλά ιστορική ευκαιρία αγορών, αρκεί να διαθέτει ρευστότητα και καθαρό μυαλό.
Η ιστορία δείχνει τον δρόμο της ανάκαμψης
Τα ιστορικά δεδομένα προσφέρουν την καλύτερη ασπίδα απέναντι στον πανικό. Από το 1980, ο S&P 500 καταγράφει μια μέση ενδοετήσια πτώση της τάξης του -14%. Σχεδόν κάθε χρόνο, οι επενδυτές καλούνται να διαχειριστούν σημαντικές διορθώσεις. Κι όμως, παρά αυτές τις απότομες πτώσεις, η μέση ετήσια συνολική απόδοση του δείκτη κατά την ίδια περίοδο διαμορφώθηκε στο +13%.
Ακόμη πιο εντυπωσιακά είναι τα στοιχεία για την περίοδο 1950-2022. Μετά από διορθώσεις της αγοράς μικρότερες του 20%, η μέση απόδοση τον επόμενο χρόνο μετά το χαμηλό σημείο ήταν περίπου 30%. Μετά από βαθιές bear markets (πτώση άνω του 20%), η μέση απόδοση 12 μηνών μετά το ναδίρ άγγιξε το 37%. Οι μεγάλες κρίσεις δεν είναι ανωμαλίες του συστήματος, είναι αναπόσπαστο κομμάτι του επενδυτικού κύκλου.
Στρατηγική χαρτοφυλακίου για ένα αβέβαιο μέλλον
Το κλειδί για την επιβίωση δεν είναι η πρόβλεψη της κίνησης της κεντρικής τράπεζας ή του επόμενου πληθωριστικού σοκ, αλλά η κατασκευή ενός χαρτοφυλακίου παντός καιρού. Για έναν επενδυτή που βρίσκεται στη φάση της συσσώρευσης κεφαλαίου, ο βασικός κορμός (60-80%) πρέπει να αποτελείται από παραγωγικά περιουσιακά στοιχεία, μέσω ευρέως διαφοροποιημένων δεικτών, όπως ο S&P 500 ή δείκτες παγκόσμιων μετοχών. Ένα επιπλέον 10-25% μπορεί να κατευθυνθεί σε συγκεκριμένες θεματικές διαφοροποιήσεις, όπως εταιρείες μικρής κεφαλαιοποίησης ή μετοχές αξίας. Το υπόλοιπο 10-30% πρέπει να λειτουργεί ως μαξιλάρι ασφαλείας, τοποθετημένο σε ομόλογα και μετρητά, αναλόγως πάντα με το ηλικιακό προφίλ και την ανοχή στον κίνδυνο.
Η επιλογή μεμονωμένων μετοχών blue-chips ή πρωταγωνιστών του AI είναι θεμιτή, αλλά μόνο εφόσον συνοδεύεται από βαθιά θεμελιώδη ανάλυση και αποτελεί ένα μικρό μέρος ενός ευρύτερου σχεδιασμού. Τα ETFs παραμένουν το πιο αξιόπιστο και απλό όχημα για τη μερίδα του λέοντος των κεφαλαίων.
Τρία κρίσιμα ερωτήματα για κάθε συνειδητοποιημένο επενδυτή
Πριν λάβετε οποιαδήποτε επενδυτική απόφαση απέναντι στο σημερινό σκηνικό, θέστε στον εαυτό σας τρία αμείλικτα ερωτήματα. Πρώτον: Αν η αγορά υποχωρήσει αύριο κατά 30%, θα αναγκαστείτε να πουλήσετε μετοχές για να καλύψετε τρέχουσες ανάγκες; Αν ναι, δεν διαθέτετε επαρκή ρευστότητα και σταθερά περιουσιακά στοιχεία. Δεύτερον: Αν η αγορά ανέβει επιπλέον 30%, είστε επαρκώς τοποθετημένοι για να επωφεληθείτε, ή έχετε οχυρωθεί υπερβολικά στην άμυνα υπό τον φόβο μιας πτώσης; Τρίτον και σημαντικότερο: Αν η βασική σας μακροοικονομική πρόβλεψη αποδειχθεί εντελώς λανθασμένη, το οικονομικό σας πλάνο θα συνεχίσει να λειτουργεί;
Η απάντηση στο τελευταίο ερώτημα ορίζει και την επιτυχία. Ένα χαρτοφυλάκιο που εξαρτάται αποκλειστικά από την πτώση των επιτοκίων ή την αέναη άνοδο της τεχνητής νοημοσύνης είναι καταδικασμένο να αντιμετωπίσει σοβαρά προβλήματα. Ιστορικά, ο S&P 500 αποδίδει ετησιοποιημένα περίπου 10% από τη δεκαετία του 1950. Οι αποδόσεις αυτές δεν επιτεύχθηκαν σε περιόδους ηρεμίας, αλλά μέσα από τη φούσκα των dot-com, την 11η Σεπτεμβρίου, την παγκόσμια χρηματοπιστωτική κρίση του 2008, την ευρωπαϊκή κρίση χρέους, την πανδημία, τον πόλεμο και την εκτόξευση του πληθωρισμού.
Ακόμη και αν απομονώσουμε την 20ετία έως το 2025, μια περίοδο γεμάτη αλλεπάλληλα μακροοικονομικά σοκ, ο αμερικανικός δείκτης απέφερε κατά μέσο όρο 11% ετησίως. Αυτό δεν συνέβη επειδή οι επενδύσεις είναι εύκολη υπόθεση, αλλά επειδή οι παραγωγικές επιχειρήσεις προσαρμόζονται, καινοτομούν και συνεχίζουν να παράγουν κέρδη. Σε ένα περιβάλλον γεμάτο θόρυβο, η στρατηγική διαφοροποίηση, η υπομονή και η προσήλωση στα θεμελιώδη οικονομικά δεδομένα παραμένουν οι μοναδικοί ασφαλείς οδοδείκτες.