Πώς η ευρωπαϊκή βιομηχανία διαψεύδει τα σενάρια κατάρρευσης και ανακάμπτει εντυπωσιακά
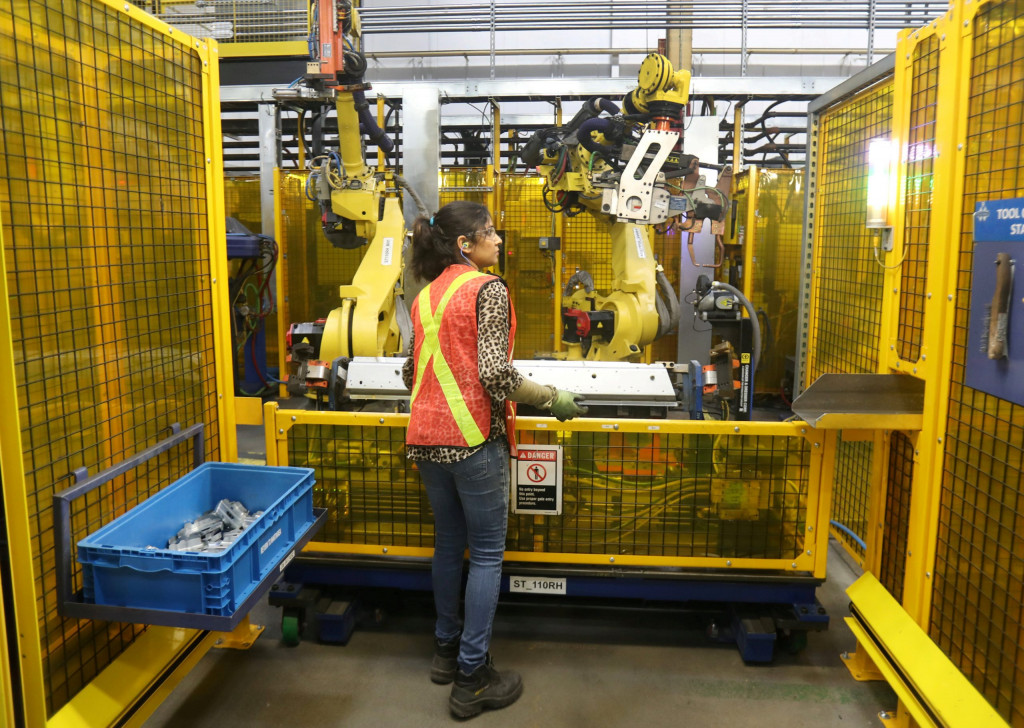
Παρά τις διαδοχικές ενεργειακές κρίσεις, τον παγκόσμιο εμπορικό πόλεμο και την κινεζική υπερπαραγωγή, η βιομηχανική παραγωγή της Ευρώπης επιδεικνύει αξιοσημείωτη προσαρμοστικότητα.


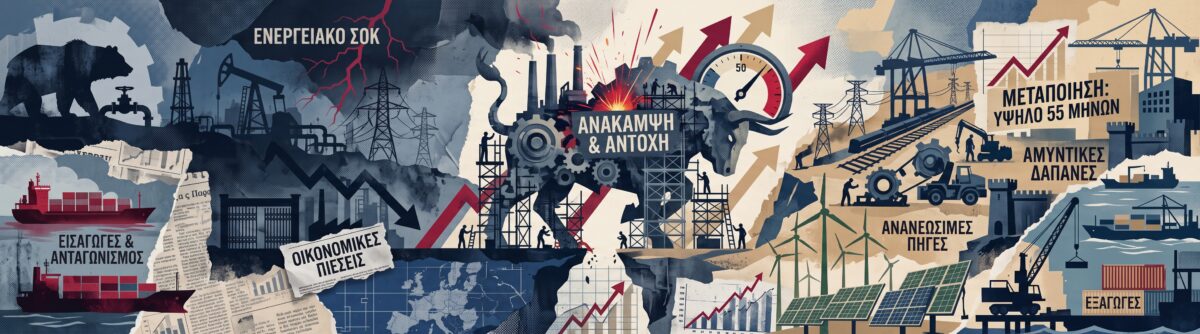
Όπως είναι ευρέως κατανοητό, η ευρωπαϊκή βιομηχανία έχει βιώσει μια παρατεταμένη περίοδο έντονων πιέσεων τα τελευταία χρόνια. Αρχικά, η Γηραιά Ήπειρος ήρθε αντιμέτωπη με τον πληθωρισμό της μεταπανδημικής περιόδου, για να ακολουθήσει η εισβολή της Ρωσίας στην Ουκρανία και το επακόλουθο, σφοδρό ενεργειακό σοκ. Στη συνέχεια, προστέθηκε ένας εμπορικός πόλεμος με τις ΗΠΑ, η διαρκής απειλή αυτού που οι Ευρωπαίοι αξιωματούχοι περιγράφουν διπλωματικά ως κινεζική υπερπαραγωγή, και πλέον, άλλη μια δυνητική ενεργειακή κρίση βρίσκεται προ των πυλών.
σχετικά άρθρα


Δεν αποτελεί λοιπόν έκπληξη το γεγονός ότι αυτά τα αλλεπάλληλα οικονομικά χτυπήματα καλλιέργησαν ένα ισχυρό αφήγημα γύρω από την υποτιθέμενη βιομηχανική παρακμή της Ευρώπης. Σε κάποιο βαθμό, η διαπίστωση αυτή είχε βάση. Η ήπειρος πράγματι υστερεί σε ρυθμούς ανάπτυξης, παλεύει με εγχώριες αλλά και γεωπολιτικές αναταραχές, ενώ φημίζεται για το βαρύ και συχνά δυσκίνητο κανονιστικό της πλαίσιο. Ωστόσο, παρά τις δυσοίωνες προβλέψεις, η ευρωπαϊκή βιομηχανία τα πήγε περίφημα το 2026, με τα πιο πρόσφατα δεδομένα να υποδεικνύουν ότι η μεταποιητική παραγωγή έχει φτάσει σε υψηλό 55 μηνών.
Αν και με μια πρώτη ματιά το νούμερο αυτό μπορεί να μην εντυπωσιάζει, λαμβάνοντας υπόψη πόσο χαμηλές ήταν οι προσδοκίες και πόσο εκτεθειμένη παραμένει η Ευρώπη σε κραδασμούς που σχετίζονται με την ενέργεια, πρόκειται για μια επίδοση που έρχεται σε πλήρη αντίθεση με την κυρίαρχη αφήγηση. Σε αυτή την ανάλυση στο iaxia.gr, εξετάζουμε τους λόγους για τους οποίους η ευρωπαϊκή παραγωγή άντεξε, τι πυροδοτεί αυτή την ανάκαμψη και τι σημαίνει αυτό για το άμεσο μέλλον.
Η ρωσική εξάρτηση και το διαρκές ενεργειακό σοκ
Για να κατανοήσουμε το παρόν, πρέπει να εξετάσουμε τους δύο βασικούς εξωτερικούς παράγοντες που προκάλεσαν τριγμούς στην ευρωπαϊκή βιομηχανία: τη Ρωσία και την Κίνα. Ξεκινώντας από τη Ρωσία, είναι σαφές ότι η βιομηχανική ανταγωνιστικότητα βασίζεται εν πολλοίς στην πρόσβαση σε φθηνή ηλεκτρική ενέργεια και καύσιμα. Πριν από την εισβολή στην Ουκρανία, η Μόσχα ήταν ο μεγαλύτερος εξωτερικός προμηθευτής πετρελαίου, άνθρακα και, κυρίως, φυσικού αερίου για την Ευρώπη. Η ήπειρος εισήγαγε περίπου το 90% του φυσικού αερίου της, με τη Ρωσία να ευθύνεται για το ήμισυ περίπου αυτής της ποσότητας.
Όταν ξεκίνησε ο πόλεμος και η Ευρωπαϊκή Ένωση αναγκάστηκε να αναθεωρήσει ριζικά την ενεργειακή της εξάρτηση, η βιομηχανία δέχθηκε ισχυρό πλήγμα. Ακόμη και σήμερα, οι τιμές της βιομηχανικής ηλεκτρικής ενέργειας παραμένουν περίπου δύο έως τρεις φορές υψηλότερες στην Ευρώπη από ό,τι στις ΗΠΑ. Αυτός είναι ένας από τους κύριους λόγους για τους οποίους η βιομηχανική παραγωγή της ΕΕ συρρικνώθηκε κατά 1,5% σε πραγματικούς όρους το 2023 –το πρώτο πλήρες έτος μετά τη ρωσική εισβολή– και κατά επιπλέον 1,9% το 2024. Αυτή η εξέλιξη προκάλεσε με τη σειρά της έκρηξη του πληθωρισμού σε όλη την ΕΕ, σε μια περίοδο που η οικονομία ήδη πάσχιζε να συνέλθει από τις πληθωριστικές πιέσεις της πανδημίας.
Ο περίπλοκος ρόλος της Κίνας και η εμπορική ανισορροπία
Έπειτα, υπάρχει ο παράγοντας Κίνα, του οποίου ο ρόλος στην ευρωπαϊκή βιομηχανική υποχώρηση είναι αισθητά πιο περίπλοκος. Σε όλη τη διάρκεια των αρχών της δεκαετίας του 2000, φαινόταν ότι η Ευρώπη και η Κίνα απολάμβαναν μια αμοιβαία επωφελή εμπορική σχέση. Η Ευρώπη πουλούσε μηχανολογικό εξοπλισμό, αυτοκίνητα και διάφορα βιομηχανικά αγαθά για να τροφοδοτήσει την κινεζική βιομηχανία, ενώ η Κίνα παρείχε στην Ευρώπη φθηνότερη μεταποίηση και μια αγορά υψηλού περιθωρίου κέρδους.
Ωστόσο, το Πεκίνο προχώρησε ταχύτατα στην ανάπτυξη μεταποίησης υψηλής αξίας, παράγοντας πλέον εξελιγμένα προϊόντα, από ηλεκτρικά αυτοκίνητα μέχρι ηλιακούς συλλέκτες, προκαλώντας πανικό στις ευρωπαϊκές εταιρείες που δραστηριοποιούνται στους ίδιους τομείς. Οι Ευρωπαίοι υπεύθυνοι χάραξης πολιτικής επισημαίνουν σταθερά ότι η Κίνα είναι πρόθυμη να εξάγει στην Ευρώπη, αλλά εξαιρετικά απρόθυμη να εισάγει από αυτήν, δημιουργώντας μια τεράστια και διογκούμενη εμπορική ανισορροπία. Οι Κινέζοι αξιωματούχοι αντιτείνουν ότι αυτό συμβαίνει απλώς επειδή η Ευρώπη δεν παράγει προϊόντα που επιθυμεί η κινεζική αγορά.
Αξίζει όμως να σημειωθεί ότι το Κομμουνιστικό Κόμμα της Κίνας ακολουθεί μια ρητή πολιτική οικονομικής αυτάρκειας εδώ και τουλάχιστον μια δεκαετία, εφαρμόζοντας μέτρα για τη δραστική μείωση των εισαγωγών, συμπεριλαμβανομένης κυρίως μιας επιθετικά υποτιμημένης συναλλαγματικής ισοτιμίας.
Οι δείκτες που ανατρέπουν το κλίμα απαισιοδοξίας
Συνοψίζοντας την εικόνα, η ευρωπαϊκή βιομηχανία χτυπήθηκε ανελέητα από τις ενεργειακές κρίσεις και τις πολιτικές αναταραχές, ενώ παράλληλα βρέθηκε αντιμέτωπη με μια βαθιά ετεροβαρή σχέση απέναντι στο μεγαλύτερο εργοστάσιο του κόσμου. Η κοινή λογική θα υπαγόρευε ότι η ευρωπαϊκή βιομηχανία θα έπρεπε να συνεχίσει να παρακμάζει, όμως οι αριθμοί λένε μια διαφορετική ιστορία.
Όχι μόνο η ευρωπαϊκή οικονομία αναμένεται να αναπτυχθεί κατά περίπου 0,7% φέτος, αλλά ο Δείκτης Υπευθύνων Προμηθειών (PMI) στη μεταποίηση βρίσκεται αυτή τη στιγμή σε υψηλό τεσσεράμισι ετών. Για την ακρίβεια, ο μεταποιητικός PMI είναι ένας μηνιαίος δείκτης ιδιωτικής επιχειρηματικής δραστηριότητας, ο οποίος χρησιμοποιεί δεδομένα ερευνών από ιδιωτικές εταιρείες για να μετρήσει αν η βιομηχανική δραστηριότητα συρρικνώνεται (κάτω από 50) ή επεκτείνεται (πάνω από 50).
Τα νέα είναι εξαιρετικά θετικά για την Ευρωζώνη, καθώς ο μεταποιητικός PMI βρίσκεται πάνω από το όριο του 50 για 8 συνεχόμενους μήνες. Οι δύο τελευταίες μετρήσεις του μάλιστα διαμορφώθηκαν στο 52,7, το υψηλότερο επίπεδο από τον Μάιο του 2022. Αυτό συνάδει απόλυτα με τα εθνικά δεδομένα από τις βιομηχανικές δυνάμεις της Ευρώπης. Στη Γερμανία, για παράδειγμα, οι εξαγωγές –που θεωρούνται βασικός δείκτης βιομηχανικής ισχύος– κινούνται ανοδικά τον τελευταίο χρόνο, έχοντας υποχωρήσει μεταξύ 2022 και 2024. Και στην Ολλανδία, τα πιο πρόσφατα στοιχεία για το ΑΕΠ ξεπέρασαν κατά πολύ τις προβλέψεις, κυρίως χάρη στις καλύτερες των προσδοκιών εξαγωγές.
Η έκρηξη των αμυντικών δαπανών σώζει την παρτίδα
Γιατί λοιπόν η ευρωπαϊκή βιομηχανία φαίνεται να αντέχει τόσο καλά; Υπάρχουν τρεις βασικοί λόγοι που εξηγούν αυτή την ανατροπή. Πρώτον, η έκρηξη των αμυντικών δαπανών. Λόγω των ολοένα και πιο ασταθών συνθηκών με τον συνεχιζόμενο ρωσικό πόλεμο στην Ουκρανία και τη μειωμένη εμπιστοσύνη στον μηχανισμό ασφαλείας των ΗΠΑ, η ΕΕ έχει αυξήσει μαζικά τις επενδύσεις της τόσο στην άμυνα όσο και στις υποδομές.
Οι αμυντικές δαπάνες ειδικότερα λειτουργούν ως ισχυρός πολλαπλασιαστής για τη βιομηχανία, καθώς τα σταθερά, μακροπρόθεσμα συμβόλαια με τις κυβερνήσεις μπορούν να στηρίξουν ολόκληρες αλυσίδες εφοδιασμού. Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) εκτιμά ότι οι αμυντικές δαπάνες θα μπορούσαν να αυξήσουν σωρευτικά την πραγματική αύξηση του ΑΕΠ κατά 0,4% μεταξύ 2024 και 2028, με τις ισχυρότερες επιπτώσεις να καταγράφονται το 2026. Αυτή ακριβώς η πρόβλεψη φαίνεται να υλοποιείται σήμερα.
Ανακατασκευάζοντας τη φυσική οικονομία και τις υποδομές
Ο δεύτερος καταλύτης είναι ότι η Ευρώπη ανακατασκευάζει ουσιαστικά τη φυσική της οικονομία. Ως μέρος της ευρύτερης επενδυτικής στροφής, οι υποδομές έχουν λάβει ένα σημαντικό μερίδιο κεφαλαίων προκειμένου να μειωθεί η εξάρτηση από ξένους προμηθευτές. Αυτό περιλαμβάνει, μεταξύ άλλων, επενδύσεις σε ενεργειακά δίκτυα, λιμάνια, κόμβους εφοδιαστικής αλυσίδας (logistics), συστήματα θέρμανσης και ανανεώσιμες πηγές ενέργειας.
Αν και οι πράσινες τεχνολογίες δέχονται τεράστιο ανταγωνισμό από την Κίνα, οι ευρωπαϊκές εταιρείες παραμένουν διεθνώς ανταγωνιστικές, τουλάχιστον σύμφωνα με την Ευρωπαϊκή Επιτροπή. Ως αποτέλεσμα, η παραγωγή κεφαλαιουχικών αγαθών –δηλαδή των φυσικών, διαρκών περιουσιακών στοιχείων που χρησιμοποιούν οι επιχειρήσεις για την παραγωγή άλλων αγαθών και υπηρεσιών– σημείωσε αύξηση 2,4% σε ετήσια βάση, σε σύγκριση με την πτώση 3,2% που σημειώθηκε στα μη διαρκή καταναλωτικά αγαθά.
Η στρατηγική προσαρμογής στο νέο περιβάλλον
Ο τρίτος, και ίσως κρισιμότερος, λόγος είναι ότι η ευρωπαϊκή βιομηχανία απλώς προσαρμόστηκε στο νέο περιβάλλον. Σε απάντηση της απόσυρσης από το ρωσικό φυσικό αέριο, για παράδειγμα, οι βιομηχανίες μετέφεραν την παραγωγή τους για να γίνουν πιο ενεργειακά αποδοτικές, διαφοροποίησαν τις αλυσίδες εφοδιασμού τους και κατάφεραν να μετακυλίσουν μέρος του κόστους στους καταναλωτές. Παράλληλα, οι Ανανεώσιμες Πηγές Ενέργειας (ΑΠΕ) έφτασαν σε ανάπτυξη-ρεκόρ, παρέχοντας πλέον το 48% της ηλεκτρικής ενέργειας της ΕΕ, μετριάζοντας έτσι τις επιπτώσεις των μελλοντικών ενεργειακών σοκ.
Ομοίως, ενώ οι ευρωπαϊκές εταιρείες που ανταγωνίζονται απευθείας την Κίνα έχουν δυσκολευτεί, άλλες βιομηχανίες της Ευρώπης έχουν επωφεληθεί από τα φθηνότερα ενδιάμεσα αγαθά που προέρχονται από την Ασία, γεγονός που τις βοήθησε να κρατήσουν τις τιμές χαμηλά και να παραμείνουν ανταγωνιστικές. Αυτό ευθυγραμμίζεται με πρόσφατη μελέτη της ΕΚΤ, η οποία διαπίστωσε ότι μεταξύ 2000 και 2022, η βιομηχανική παραγωγή αυξήθηκε σημαντικά στους τομείς που ήταν εκτεθειμένοι σε εισαγωγές κινεζικών ενδιάμεσων αγαθών, αλλά μειώθηκε στους τομείς που ανταγωνίζονταν τα τελικά κινεζικά προϊόντα.
Μια εύθραυστη ισορροπία με σημαντικές προκλήσεις
Φυσικά, το αφήγημα της βιομηχανικής συρρίκνωσης δεν είναι εντελώς αβάσιμο. Ενώ για παράδειγμα η βιομηχανική παραγωγή της Γερμανίας μειώθηκε κατά 0,6% σε ετήσια βάση, η πτώση αυτή δεν είναι καθολική σε ευρωπαϊκό επίπεδο. Χώρες όπως η Ολλανδία και η Κροατία βιώνουν μαζική βιομηχανική ανάπτυξη, και τα όποια προβλήματα επικεντρώνονται κυρίως σε συγκεκριμένους τομείς και κράτη-μέλη.
Ωστόσο, οι αυξανόμενες τιμές του πετρελαίου απειλούν να αναζωπυρώσουν τον πληθωρισμό και να σβήσουν την εύθραυστη πρόοδο της Ευρώπης, πλήττοντας θεμελιώδεις βιομηχανίες, όπως αυτή της κατασκευής αυτοκινήτων. Συνεπώς, δεν μιλάμε ακόμη για μια ολοκληρωτική, θριαμβευτική ευρωπαϊκή επιστροφή, αλλά μάλλον για τα πρώτα σταθερά βήματα προς μια ευρύτερη εξισορρόπηση. Ακόμη κι αν δεν μπορεί να χαρακτηριστεί ως η απόλυτη ιστορία επιτυχίας, αποτελεί αναμφίβολα μια τρανή απόδειξη για τις ισχυρές αντοχές και την προσαρμοστικότητα που κρύβει η ευρωπαϊκή οικονομία.