Παγκόσμιο ντόμινο στις αγορές: η Ιαπωνία, η Fed και η κρίση ρευστότητας
Η ταυτόχρονη υποχώρηση μετοχών, ομολόγων και χρυσού φέρνει στο προσκήνιο τις πιέσεις στην ιαπωνική οικονομία, το ενδεχόμενο αυστηρότερης νομισματικής πολιτικής στις ΗΠΑ, την ανατιμολόγηση της τεχνητής νοημοσύνης και τους γεωπολιτικούς κινδύνους στη Μέση Ανατολή.
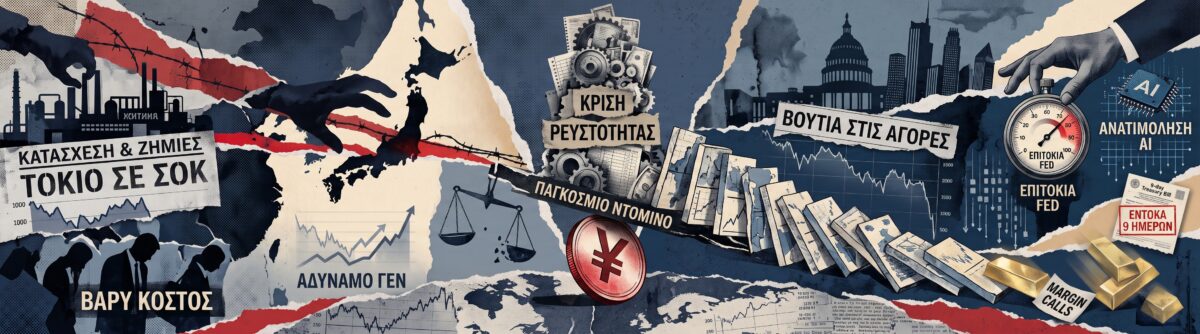


Σε φάση έντονης και συγχρονισμένης αναταραχής εισέρχεται το διεθνές χρηματοπιστωτικό σύστημα, με την παγκόσμια πτώση αγορών να μην περιορίζεται πλέον σε μεμονωμένους κλάδους, αλλά να επεκτείνεται ταυτόχρονα σε μετοχές, κρατικά ομόλογα και πολύτιμα μέταλλα. Η ταυτόχρονη μετακίνηση τόσο διαφορετικών κατηγοριών ενεργητικού αποτελεί σπάνιο φαινόμενο και, σύμφωνα με διεθνείς αναλυτές, λειτουργεί συνήθως ως προειδοποιητικό σήμα για δομικές πιέσεις στη ρευστότητα. Στο επίκεντρο της ανησυχίας δεν βρίσκονται μόνο οι εξελίξεις στη Wall Street, αλλά και οι βαθύτερες ισορροπίες των οικονομιών της G7, με την Ιαπωνία να αναδεικνύεται στον κρίκο που συγκεντρώνει τη μεγαλύτερη προσοχή.
σχετικά άρθρα


Η συγκυρία χαρακτηρίζεται από τη σύμπτωση πολλών εστιών κινδύνου σε σύντομο χρονικό διάστημα. Από τις γεωπολιτικές αντιπαραθέσεις με άμεσο επιχειρηματικό αποτύπωμα έως τις πιέσεις στα νομίσματα, τη μεταστροφή στις προσδοκίες για τα επιτόκια και την κόπωση στις αποτιμήσεις της τεχνητής νοημοσύνης, το περιβάλλον για τους επενδυτές γίνεται αισθητά πιο απαιτητικό. Για να κατανοήσει κανείς το εύρος της διόρθωσης και τους κινδύνους που διαμορφώνονται για τους επόμενους μήνες, χρειάζεται να εξετάσει διαδοχικά τους βασικούς άξονες που τροφοδοτούν τη σημερινή μεταβλητότητα.
Η ρωσική κατάσχεση που έπληξε την καρδιά της ιαπωνικής οικονομίας
Η αφετηρία των τελευταίων πιέσεων για το Τόκιο συνδέεται άμεσα με μια κίνηση υψηλού πολιτικού και οικονομικού συμβολισμού από τη Μόσχα. Πριν από δύο εβδομάδες, η Ρωσία προχώρησε στην αιφνιδιαστική κατάσχεση των εγκαταστάσεων, των εργοστασίων και των γραφείων μεγάλης ιαπωνικής καπνοβιομηχανίας που δραστηριοποιούνταν επί χρόνια στη χώρα. Δεν επρόκειτο για μια περιφερειακή παρουσία, καθώς η συγκεκριμένη εταιρεία κατείχε περίπου το 40% της ρωσικής αγοράς, με αναγνωρίσιμα εμπορικά σήματα και σημαντική παραγωγική υποδομή. Η απώλεια τόσο του μεριδίου αγοράς όσο και των ίδιων των παραγωγικών μονάδων μέσα σε ελάχιστο χρόνο προκάλεσε ισχυρό σοκ στους επενδυτικούς κύκλους της Ιαπωνίας.
Η σοβαρότητα της υπόθεσης αποτυπώθηκε και σε διπλωματικό επίπεδο, καθώς η πρωθυπουργός της Ιαπωνίας συναντήθηκε με τον Βλαντίμιρ Πούτιν στο περιθώριο διεθνούς συνόδου, επιδιώκοντας διασφαλίσεις για τα συμφέροντα των ιαπωνικών επιχειρήσεων σε ρωσικό έδαφος. Ωστόσο, η προοπτική συμφωνίας παραμένει εξαιρετικά περιορισμένη, διότι η αντιπαράθεση υπερβαίνει κατά πολύ το αμιγώς εμπορικό πεδίο. Πέραν της μακροχρόνιας εδαφικής διαφοράς για τα νησιά που ελέγχει η Ρωσία κοντά στην Ιαπωνία και διεκδικεί το Τόκιο, καθοριστικό ρόλο παίζει η στάση της ιαπωνικής κυβέρνησης στον πόλεμο της Ουκρανίας.
Η Ιαπωνία έχει παράσχει συνολική στήριξη περίπου 20 δισ. δολαρίων προς το Κίεβο, ενώ πρόσφατα δεσμεύτηκε να συνεισφέρει πάνω από 14 εκατ. δολάρια σε ταμείο για την προμήθεια στρατιωτικού εξοπλισμού. Αν και το τελευταίο ποσό είναι μικρό σε σχέση με το σύνολο της βοήθειας, η Μόσχα το εκλαμβάνει ως σαφή πολιτική τοποθέτηση. Ακόμη μεγαλύτερη ένταση προκαλεί η διαχείριση των παγωμένων ρωσικών περιουσιακών στοιχείων από το 2022: από το σύνολο των 300 δισ. δολαρίων διεθνώς, η Ιαπωνία διακρατεί περίπου 30 δισ. δολάρια. Μέσω του μηχανισμού της G7, το Τόκιο αξιοποιεί τους τόκους αυτών των κεφαλαίων, έχοντας ήδη διαθέσει πάνω από 1 δισ. δολάρια στην Ουκρανία, με ακόμη 1 δισ. δολάρια ή και περισσότερα να αναμένονται το 2027, υπό τη μορφή δανείου χωρίς υποχρέωση αποπληρωμής από το Κίεβο. Για το Κρεμλίνο, η πρακτική αυτή ισοδυναμεί με υφαρπαγή, γεγονός που εξηγεί τη σκληρή στάση απέναντι στα ιαπωνικά επιχειρηματικά συμφέροντα.

Το βαρύ οικονομικό κόστος για το Τόκιο και τους φορολογουμένους
Οι χρηματοοικονομικές συνέπειες της κατάσχεσης έγιναν αμέσως αισθητές στο χρηματιστήριο του Τόκιο. Η πληγείσα εταιρεία έχασε περίπου το 25% της αξίας της, ενώ η μετοχή της υποχώρησε κατά σχεδόν 8%, καθώς οι αγορές τιμολογούν αυστηρά τον αιφνίδιο πολιτικό κίνδυνο που δεν μπορεί να αντισταθμιστεί. Η εκτιμώμενη επιβάρυνση στον ισολογισμό της ανέρχεται σε 1,4 τρισ. γεν — ποσό που αντιστοιχεί σε σχεδόν 9 δισ. δολάρια — μετατρέποντας απότομα το οικονομικό της αποτέλεσμα από κερδοφόρο σε ζημιογόνο.
Το πλήγμα, ωστόσο, δεν περιορίζεται στους ιδιώτες μετόχους. Το ιαπωνικό κράτος κατέχει ποσοστό άνω του ενός τρίτου της εταιρείας, γεγονός που σημαίνει ότι η απώλεια αξίας και εσόδων μεταφέρεται άμεσα στα δημόσια οικονομικά. Με την πτώση της μετοχής και τη μείωση του μερίσματος στο μισό, προκύπτει σημαντικό χρηματοδοτικό κενό, καθώς τα συγκεκριμένα έσοδα προορίζονταν για τη στήριξη βιομηχανικών επενδύσεων. Σε μια περίοδο κατά την οποία τα δημοσιονομικά περιθώρια είναι ήδη πιεσμένα, το κενό αυτό θα χρειαστεί να καλυφθεί από άλλες πηγές, επιβαρύνοντας έμμεσα τους Ιάπωνες φορολογουμένους.
Πληθωρισμός, αδύναμο γεν και το δίλημμα της Τράπεζας της Ιαπωνίας
Την ίδια στιγμή, η ιαπωνική οικονομία βρίσκεται αντιμέτωπη με ένα σύνθετο μακροοικονομικό πρόβλημα. Ο δείκτης τιμών καταναλωτή κατέγραψε εκ νέου άνοδο — τη μεγαλύτερη από τον περασμένο Δεκέμβριο — αυξάνοντας την πίεση στα νοικοκυριά, την ώρα που οι μισθοί δυσκολεύονται να καλύψουν εγκαίρως το αυξημένο κόστος ζωής. Παράλληλα, το γεν παραμένει εξαιρετικά αδύναμο, κινούμενο στην περιοχή των 159 έως 160 γεν ανά δολάριο, γεγονός που καθιστά επιτακτικότερη τη συζήτηση για νέες αυξήσεις επιτοκίων από την Τράπεζα της Ιαπωνίας.
Η λογική υπέρ της ενίσχυσης του νομίσματος είναι σαφής: ένα ισχυρότερο γεν θα περιόριζε το κόστος των εισαγωγών, ιδίως στην ενέργεια και τις πρώτες ύλες. Η Ιαπωνία, μια χώρα που ιστορικά στηρίχθηκε σε μεγάλα εμπορικά πλεονάσματα ως εξαγωγική βιομηχανική δύναμη, βρίσκεται πλέον εγκλωβισμένη σε εμπορικό έλλειμμα, καθώς η αξία των εισαγωγών της αυξήθηκε κατά 21%. Ο συνδυασμός υψηλότερων ενεργειακών τιμών και υποτιμημένου νομίσματος λειτουργεί πολλαπλασιαστικά, συμπιέζοντας τα περιθώρια κέρδους των εργοστασίων, επιβραδύνοντας τις προσλήψεις και περιορίζοντας, κατ’ επέκταση, την ιδιωτική κατανάλωση.

Εδώ ακριβώς ανακύπτει το κρίσιμο δίλημμα της νομισματικής πολιτικής. Εάν η κεντρική τράπεζα αδρανήσει, η εμπιστοσύνη στο νόμισμα και στην οικονομία κινδυνεύει να διαβρωθεί περαιτέρω. Αν όμως προχωρήσει σε αυξήσεις επιτοκίων εν μέσω παγκόσμιας διόρθωσης των αγορών, οι επιπτώσεις ενδέχεται να ξεπεράσουν κατά πολύ τα ιαπωνικά σύνορα.
Ο κίνδυνος επαναπατρισμού των ιαπωνικών κεφαλαίων από τη Wall Street
Ο βασικός λόγος για τον οποίο οι διεθνείς αγορές παρακολουθούν με τόση ένταση το Τόκιο είναι ο τεράστιος όγκος κεφαλαίων που διακρατούν οι Ιάπωνες επενδυτές στο εξωτερικό. Με την απόδοση του ιαπωνικού 10ετούς ομολόγου να κινείται πλέον κοντά στο 2,8% με 3%, η εικόνα έχει αλλάξει ριζικά σε σχέση με τα χρόνια των μηδενικών αποδόσεων. Για εγχώριες ασφαλιστικές εταιρείες, συνταξιοδοτικά ταμεία και ιδιώτες, μια σταθερή απόδοση αυτού του επιπέδου στο εγχώριο νόμισμα, χωρίς συναλλαγματικό κίνδυνο, καθίσταται ιδιαίτερα ελκυστική — πολύ περισσότερο όταν οι αμερικανικές μετοχές δέχονται ισχυρές πιέσεις.
Σύμφωνα με τα διαθέσιμα στοιχεία, το σύνολο των ιαπωνικών τοποθετήσεων — από ιδιώτες, επιχειρήσεις, ταμεία και κρατικούς φορείς — μόνο στις Ηνωμένες Πολιτείες ξεπερνά τα 2 τρισ. δολάρια σε μετοχές και ομόλογα. Σε ένα σενάριο όπου οι υψηλότερες εγχώριες αποδόσεις ή η ανάγκη απομόχλευσης οδηγήσουν σε αποδόμηση του yen carry trade — της πρακτικής δανεισμού σε φθηνό γεν για επενδύσεις σε ξένα περιουσιακά στοιχεία — οι ρευστοποιήσεις θα μπορούσαν να λάβουν μεγάλες διαστάσεις.
Οι αγορές μπορούν συνήθως να απορροφήσουν μια σταδιακή αναδιάρθρωση χαρτοφυλακίων, όχι όμως μια μαζική και απότομη έξοδο. Αναλυτές εκτιμούν ότι ακόμη και η απόσυρση του μισού από αυτά τα κεφάλαια θα μπορούσε να προκαλέσει πρόσθετη πτώση 3% έως 5% — ή ακόμη και 10% — στον δείκτη S&P 500. Ο μεγαλύτερος κίνδυνος σε μια τέτοια εξέλιξη δεν είναι μόνο η αρχική προσφορά τίτλων, αλλά το φαινόμενο της μετάδοσης, καθώς μια οργανωμένη αποχώρηση μεγάλων Ιαπώνων θεσμικών επενδυτών θα λειτουργούσε ως σήμα κινδύνου και για άλλους διεθνείς παίκτες.
Η βουτιά των τεχνολογικών μετοχών και η προειδοποίηση της Fed
Οι ανησυχίες για την Ιαπωνία έρχονται σε μια στιγμή που η αμερικανική αγορά εμφανίζει ήδη σημάδια σοβαρής κόπωσης. Οι αμερικανικές τεχνολογικές μετοχές έχουν υποχωρήσει κατά 15%, απέχοντας μόλις πέντε ποσοστιαίες μονάδες από το όριο της επίσημης πτωτικής αγοράς (bear market). Συνολικά, ο δείκτης S&P 500 έχει χάσει κεφαλαιοποίηση περίπου 6 τρισ. δολαρίων, μέγεθος που υπερβαίνει το ετήσιο ΑΕΠ των περισσότερων μεγάλων οικονομιών του πλανήτη. Δεδομένου ότι οι μεγάλοι τεχνολογικοί όμιλοι κατέχουν δυσανάλογα υψηλή στάθμιση στους βασικούς δείκτες, η πίεση σε αυτούς συμπαρασύρει ολόκληρη την αγορά.
Σε αυτό το εύθραυστο σκηνικό προστίθεται ο παράγοντας της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed), η οποία έχει αφήσει ανοιχτό το ενδεχόμενο μιας ιδιαίτερα επιθετικής αύξησης επιτοκίων τον Δεκέμβριο — όχι κατά 25, αλλά ακόμη και κατά 50 μονάδες βάσης. Η προοπτική αυτή προκαλεί ανησυχία ακόμη και εντός της αμερικανικής κυβέρνησης. Ο υπουργός Οικονομικών των ΗΠΑ, Σκοτ Μπέσεντ, έστειλε δημόσιο μήνυμα προς την κεντρική τράπεζα να εστιάσει στις μελλοντικές προοπτικές και όχι στα καθυστερημένα στοιχεία του προηγούμενου μήνα, τα οποία επιβαρύνθηκαν από τις πρόσκαιρα υψηλές ενεργειακές τιμές, τη στιγμή που το πετρέλαιο έχει ήδη υποχωρήσει κατά 20 δολάρια.

Ο Μπέσεντ έφερε μάλιστα ως ιστορικό παράδειγμα προς αποφυγήν την απόφαση της Ευρωπαϊκής Κεντρικής Τράπεζας το καλοκαίρι του 2008, όταν αύξησε τα επιτόκια εξαιτίας του πετρελαίου στα 147 δολάρια, την ώρα που η ευρωπαϊκή οικονομία διολίσθαινε σε ύφεση. Η δημόσια έκφραση ανησυχίας από τον επικεφαλής του αμερικανικού Υπουργείου Οικονομικών επιβεβαιώνει ότι η περαιτέρω σύσφιξη της πίστωσης ενέχει σοβαρό κίνδυνο επιβράδυνσης της κατανάλωσης και ασφυξίας αρχικά για τις μικρές επιχειρήσεις και στη συνέχεια για τους μεγαλύτερους ομίλους.
Η ανατιμολόγηση της τεχνητής νοημοσύνης και το σήμα από SpaceX και Anthropic
Κεντρικό ρόλο στην τρέχουσα διόρθωση διαδραματίζει η σταδιακή αποσυμπίεση των αποτιμήσεων στην τεχνητή νοημοσύνη. Επί μακρόν, οι επενδυτές προεξοφλούσαν σχεδόν απεριόριστη ζήτηση για υπολογιστική ισχύ και ταχεία κερδοφορία. Ωστόσο, όσο αυξάνεται το κόστος δανεισμού, τόσο πιο αυστηρά εξετάζεται η βιωσιμότητα των κολοσσιαίων επενδύσεων σε υποδομές και κέντρα δεδομένων. Ενδεικτική της αλλαγής κλίματος ήταν η πρόσφατη έκδοση 5ετούς ομολόγου της SpaceX με απόδοση 8,26%, σημαντικά υψηλότερη από τον μέσο όρο του 6% για τα εταιρικά ομόλογα, γεγονός που δείχνει ότι η αγορά απαιτεί πλέον υψηλότερο ασφάλιστρο κινδύνου για τη χρηματοδότηση υποδομών τεχνητής νοημοσύνης.
Ακόμη πιο αποκαλυπτική ήταν η εικόνα από τη χρηματιστηριακή πρεμιέρα της Anthropic. Παρότι επρόκειτο για μια από τις πιο αναμενόμενες εισαγωγές του κλάδου, η μετοχή — με τιμή δημόσιας εγγραφής στα 83 δολάρια — άνοιξε στα 110 δολάρια, αλλά έκλεισε την πρώτη συνεδρίαση στα 98 δολάρια, καταγράφοντας ενδοσυνεδριακή πτώση της τάξης του 10% με 12%. Για πολλούς διαχειριστές κεφαλαίων, μια τέτοια επίδοση την πρώτη ημέρα διαπραγμάτευσης αντανακλά εξασθένηση της επενδυτικής όρεξης και στροφή από τις υποσχέσεις ανάπτυξης στην απαίτηση για αποδεδειγμένα κέρδη.
Πίσω από αυτή την επιφυλακτικότητα κρύβεται μια βαθύτερη επιχειρηματική πρόκληση. Παρότι η Anthropic έχει κατακτήσει σχεδόν το 60% της χρήσης AI tokens από αμερικανικές επιχειρήσεις, η τιμή ανά εκατομμύριο tokens έχει καταρρεύσει από τα 1,40 δολάρια στα μόλις 0,50 δολάρια. Ο έντονος ανταγωνισμός τόσο εντός των ΗΠΑ όσο και από φθηνότερα κινεζικά μοντέλα συμπιέζει δραστικά τα έσοδα ανά ερώτημα. Επιπλέον, ενόψει του 2027, οι εταιρείες του κλάδου καλούνται να αντιμετωπίσουν νέο ρυθμιστικό πλαίσιο και τον κίνδυνο κινεζικών αντιμέτρων στις σπάνιες γαίες. Αν η στρατηγική επιβίωσης βασιστεί σε πόλεμο τιμών που θα εκτοπίσει τους ασθενέστερους ανταγωνιστές, οι λιγότεροι τελικοί «νικητές» θα σημάνουν και περιορισμό των επενδύσεων σε κέντρα δεδομένων, με αλυσιδωτές συνέπειες για τους κατασκευαστές ημιαγωγών, την ενέργεια και την αγορά εταιρικών ομολόγων.
Γιατί υποχωρεί ο χρυσός και τι αποκαλύπτουν τα margin calls
Ένα από τα στοιχεία που προκάλεσαν τη μεγαλύτερη αμηχανία στους επενδυτές ήταν η υποχώρηση του χρυσού κάτω από τα 3.600 δολάρια. Παραδοσιακά, σε περιόδους χρηματιστηριακής έντασης, το πολύτιμο μέταλλο λειτουργεί ως ασφαλές καταφύγιο και ενισχύεται. Η αντίθετη κίνηση της τρέχουσας περιόδου δεν αποδίδεται, ωστόσο, σε ξαφνική βελτίωση του μακροοικονομικού κλίματος, αλλά στη σκληρή πραγματικότητα της έλλειψης ρευστότητας.
Όταν οι αποδόσεις αυξάνονται και οι μετοχές — ιδιαίτερα οι τεχνολογικές — σημειώνουν απότομες απώλειες, πολλοί μοχλευμένοι επενδυτές έρχονται αντιμέτωποι με margin calls, δηλαδή υποχρεωτικές απαιτήσεις κάλυψης περιθωρίου. Σε αυτές τις συνθήκες, οι επενδυτές δεν πωλούν ό,τι θέλουν, αλλά ό,τι διαθέτει υψηλή ρευστότητα και κέρδη, προκειμένου να αντλήσουν άμεσα μετρητά. Έτσι, ο χρυσός και τα υπόλοιπα πολύτιμα μέταλλα ρευστοποιούνται για να καλυφθούν ζημίες σε άλλα τμήματα των χαρτοφυλακίων, δημιουργώντας έναν αυτοτροφοδοτούμενο κύκλο αναγκαστικών πωλήσεων.
Παρ’ όλα αυτά, αρκετοί αναλυτές επισημαίνουν ότι οι θεμελιώδεις παράγοντες που στηρίζουν τον χρυσό σε μεσομακροπρόθεσμο ορίζοντα δεν έχουν ανατραπεί. Τα διογκωμένα δημοσιονομικά ελλείμματα, η ταχεία συσσώρευση δημόσιου χρέους υπό καθεστώς υψηλών επιτοκίων και οι συνεχείς αγορές χρυσού από τις κεντρικές τράπεζες σε ιστορικά υψηλούς ρυθμούς διατηρούν ισχυρά τα υποκείμενα στηρίγματα του μετάλλου, ακόμη κι αν βραχυπρόθεσμα καταγραφεί περαιτέρω διόρθωση της τάξης του 5% έως 10%.
Το αμερικανικό ομόλογο των 9 ημερών και η σκιά της Μέσης Ανατολής
Την ένταση των πιέσεων ρευστότητας επιβεβαιώνει και μια ασυνήθιστη κίνηση από το ίδιο το αμερικανικό Υπουργείο Οικονομικών. Υπό τον Σκοτ Μπέσεντ, το αμερικανικό Δημόσιο εξέδωσε έντοκα γραμμάτια διάρκειας μόλις 9 ημερών, ύψους 15 δισ. δολαρίων — ένα εργαλείο που χρησιμοποιήθηκε για πρώτη φορά έπειτα από 18 χρόνια, από την περίοδο της χρηματοπιστωτικής κρίσης του 2008. Αν και το ποσό είναι περιορισμένο για τα μεγέθη της αμερικανικής αγοράς χρέους, το γεγονός ότι η έκδοση υπερκαλύφθηκε τέσσερις φορές στέλνει σαφές μήνυμα: οι επενδυτές αναζητούν το ασφαλέστερο δυνατό καταφύγιο ακόμη και για ορίζοντα λίγων ημερών, φοβούμενοι περαιτέρω κλιμάκωση της αστάθειας και ενδεχόμενη πιστωτική ασφυξία.
Η αναπροσαρμογή των αποτιμήσεων είναι ήδη βαθιά. Ο δείκτης τιμής προς κέρδη (P/E) των τεχνολογικών μετοχών έχει υποχωρήσει σχεδόν στο μισό, από το 32 στο 16,4. Ωστόσο, οι γεωπολιτικοί παράγοντες εμποδίζουν τη σταθεροποίηση του κλίματος. Στο μέτωπο του Ιράν, η Ουάσιγκτον δεν εξασφαλίζει στήριξη ούτε από τη Ρωσία ούτε από την Κίνα για τον τερματισμό της σύγκρουσης, καθώς τόσο η Μόσχα όσο και το Πεκίνο δεν δείχνουν διάθεση να διευκολύνουν τους αμερικανικούς χειρισμούς. Την ίδια ώρα, η Γερουσία των ΗΠΑ εξακολουθεί να στηρίζει τη γραμμή του Ντόναλντ Τραμπ στη σύγκρουση με το Ιράν, ενώ η εικόνα του Αμερικανού προέδρου να αποκοιμιέται κατά τη διάρκεια της ασιατικής συνόδου τροφοδότησε πρόσθετη κριτική για την ετοιμότητα της αμερικανικής ηγεσίας σε μια εξαιρετικά κρίσιμη συγκυρία.
Με την αβεβαιότητα στη Μέση Ανατολή να παραμένει ενεργή, το ενδεχόμενο μιας νέας υποχώρησης των αγορών κατά 5% έως 10% δεν αποκλείεται σε περίπτωση περαιτέρω κλιμάκωσης. Το κατά πόσο η παρούσα διόρθωση θα εξελιχθεί σε βαθύτερη κρίση θα κριθεί κυρίως από δύο παράγοντες: τη διαχείριση των επιτοκίων από τη Fed και το αν η Ιαπωνία θα καταφέρει να σταθεροποιήσει το νόμισμα και τα ομόλογά της χωρίς να πυροδοτήσει μια ανεξέλεγκτη αποχώρηση κεφαλαίων από τις διεθνείς αγορές.