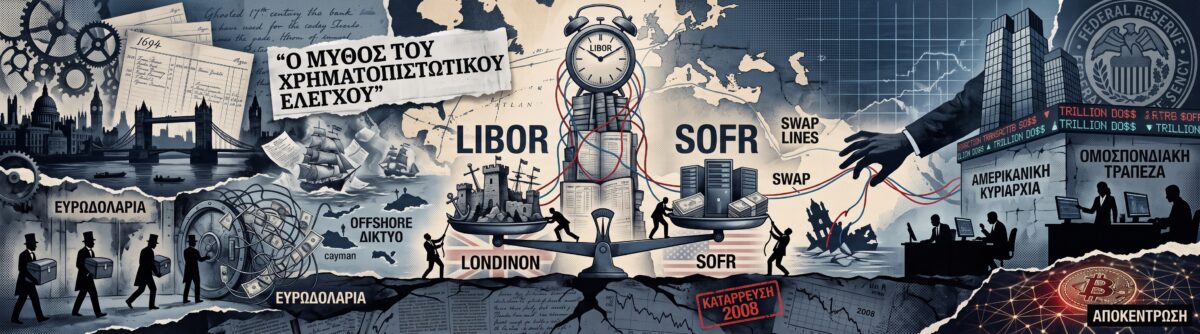
Η κόντρα του Τράμπ με το City του Λονδίνου, ο μύθος του βρετανικού χρηματοπιστωτικού ελέγχου και η αλήθεια για το Libor
Πώς το Λονδίνο έχασε τον έλεγχο του παγκόσμιου χρήματος, η θεωρία συνωμοσίας για την αμερικανική νομισματική πολιτική και η πραγματική ιστορία πίσω από την αντικατάσταση του βρετανικού δείκτη από το Sofr.


Κυκλοφορεί τελευταία μια ευρέως διαδεδομένη θεωρία στους μακροοικονομικούς κύκλους η οποία υποστηρίζει ότι ο Ντόναλντ Τραμπ καταφέρνει, έστω και καθυστερημένα, να σπάσει την ιστορική κυριαρχία των Βρετανών τραπεζιτών πάνω στο παγκόσμιο χρηματοπιστωτικό σύστημα. Με την πρώτη ματιά, αυτή η αφήγηση φαντάζει ως άλλη μια θεωρία συνωμοσίας του διαδικτύου. Ωστόσο, κρύβει στον πυρήνα της αρκετά πραγματικά γεγονότα που την καθιστούν άξια σοβαρής διερεύνησης. Για να μπορέσει το ευρύ κοινό να κατανοήσει την πολυπλοκότητα αυτών των ισχυρισμών, απαιτείται μια βαθιά ιστορική και οικονομική αναδρομή.
σχετικά άρθρα


Αμερικανοί αναλυτές έχουν εμβαθύνει σε αυτό το ζήτημα, διαπιστώνοντας πως ορισμένοι εξαιρετικά ευφυείς άνθρωποι των αγορών πιστεύουν διάφορες εκδοχές αυτής της θεωρίας. Το τελικό συμπέρασμα είναι ότι, αν και η θεωρία αυτή είναι ως επί το πλείστον λανθασμένη, η πραγματική ιστορία πίσω από τα γεγονότα είναι εξαιρετικά ενδιαφέρουσα και απολύτως κρίσιμη για την κατανόηση του πώς κινείται το χρήμα στον σύγχρονο κόσμο.
Η γέννηση της βρετανικής οικονομικής ηγεμονίας
Για να κατανοήσουμε από πού πηγάζει ο μύθος περί κυριαρχίας των τραπεζιτών του Λονδίνου, πρέπει να γυρίσουμε τον χρόνο 332 χρόνια πίσω, στο μακρινό 1694. Εκείνη την περίοδο, η Αγγλία βρισκόταν σε πόλεμο με τη Γαλλία, με τον βασιλιά Λουδοβίκο ΙΔ’ να ηγείται του ισχυρότερου κράτους στην Ευρώπη. Η Αγγλία αντιμετώπιζε ένα τεράστιο, υπαρξιακό πρόβλημα: δεν μπορούσε να δανειστεί τα απαραίτητα κεφάλαια για να χρηματοδοτήσει τον πόλεμο, καθώς το αγγλικό στέμμα είχε καταστρέψει εντελώς την πιστοληπτική του ικανότητα 22 χρόνια νωρίτερα, όταν ο Κάρολος Β’ είχε σταματήσει να εξυπηρετεί τα χρέη του.
Η σωτήρια λύση ήρθε από έναν Σκωτσέζο έμπορο, τον Γουίλιαμ Πάτερσον, και τους συνεργάτες του. Η πρότασή τους ήταν επαναστατική για την εποχή: ιδιώτες επενδυτές θα δημιουργούσαν μια ιδιωτική τράπεζα, θα συγκέντρωναν το αστρονομικό ποσό του 1,2 εκατομμυρίων λιρών και θα το δάνειζαν εξ ολοκλήρου στην κυβέρνηση με ένα σταθερό επιτόκιο της τάξης του 8%. Η κυβέρνηση, από την πλευρά της, θα εγγυάτο την αποπληρωμή των τόκων μέσω των φορολογικών της εσόδων, ενώ οι επενδυτές θα λάμβαναν το απαραίτητο βασιλικό προνόμιο. Αυτή η τράπεζα ήταν η περίφημη Τράπεζα της Αγγλίας. Η Αγγλία μόλις είχε ανακαλύψει τον τρόπο να μετατρέπει το κρατικό χρέος σε γεωπολιτικό όπλο.

Η φθηνή πίστωση ως όπλο στους πολέμους
Μέσα στον επόμενο αιώνα, το αγγλικό κοινοβούλιο έγινε εξαιρετικά αξιόπιστο όσον αφορά τη φορολογία και την αποπληρωμή των δανείων του. Το κρατικό χρέος μετατράπηκε σε κάτι ρευστό και εμπορεύσιμο. Το αποτέλεσμα ήταν ότι η Βρετανία μπορούσε πλέον να δανείζεται τεράστια ποσά με πολύ χαμηλότερα επιτόκια από τους εχθρούς της. Μέχρι τα μέσα του 18ου αιώνα, το Λονδίνο δανειζόταν συχνά με επιτόκια 3% ή 4%, την ώρα που η Γαλλία αναγκαζόταν να πληρώνει 6% ή 8%.
Αυτή η φθηνή πίστωση χρηματοδότησε την ανάπτυξη του βρετανικού πολεμικού ναυτικού. Το ναυτικό, με τη σειρά του, προστάτευε το παγκόσμιο εμπόριο. Το εμπόριο απέδιδε τους φόρους που εξυπηρετούσαν το χρέος, και αυτό το χρέος αγόραζε τον επόμενο πολεμικό στόλο. Μέχρι το τέλος των Ναπολεόντειων Πολέμων, η Βρετανία κουβαλούσε ένα κρατικό χρέος άνω των 750 εκατομμυρίων λιρών – σχεδόν το διπλάσιο του εθνικού της εισοδήματος – χωρίς να έχει κηρύξει ποτέ στάση πληρωμών. Η Γαλλία, αντίθετα, είχε χρεοκοπήσει επανειλημμένα. Η Βρετανία κέρδισε την παγκόσμια κυριαρχία.
Η άνοδος του δολαρίου και η κρίση του Σουέζ
Μέχρι το 1913, το Λονδίνο ήταν ο αδιαμφισβήτητος βασιλιάς της οικονομίας. Υπολογίζεται ότι το 50% με 60% του παγκόσμιου εμπορίου χρηματοδοτούνταν μέσω συναλλαγματικών σε στερλίνες, ενώ η Βρετανία κατείχε πάνω από το 40% του παγκόσμιου αποθέματος ξένων επενδύσεων. Ωστόσο, η χώρα δεν μπόρεσε να διατηρήσει αυτή τη θέση. Δύο καταστροφικοί Παγκόσμιοι Πόλεμοι άφησαν τη Βρετανία βαθιά υπερχρεωμένη. Οι Ηνωμένες Πολιτείες αναδείχθηκαν ως η νέα απόλυτη οικονομική υπερδύναμη και το αμερικανικό δολάριο αντικατέστησε τη στερλίνα ως το νούμερο ένα παγκόσμιο αποθεματικό νόμισμα.

Αν ψάχνει κανείς για την ακριβή ιστορική στιγμή που απέδειξε ποιος είχε πλέον την πραγματική οικονομική εξουσία, το 1956 είναι η χρονιά ορόσημο. Όταν η Βρετανία και η Γαλλία εισέβαλαν στην Αίγυπτο, αντιδρώντας στην εθνικοποίηση της διώρυγας του Σουέζ από τον Γκαμάλ Αμπντέλ Νάσερ, ο Αμερικανός πρόεδρος Ντουάιτ Αϊζενχάουερ αντέδρασε έντονα. Η στερλίνα δέχτηκε τεράστια κερδοσκοπική πίεση, η Βρετανία χρειάστηκε άμεσα απεγνωσμένη οικονομική στήριξη, αλλά οι ΗΠΑ αρνήθηκαν κατηγορηματικά να βοηθήσουν αν δεν υπήρχε άμεση στρατιωτική απόσυρση. Η Βρετανία αναγκάστηκε να υποχωρήσει ταπεινωτικά.
Η επανεφεύρεση του Λονδίνου μέσω των ευρωδολαρίων
Παρά την τεράστια γεωπολιτική ήττα, το Λονδίνο δεν εξαφανίστηκε από τον χρηματοπιστωτικό χάρτη, αλλά κατάφερε να επανεφεύρει τον εαυτό του. Τη δεκαετία του 1950, οι βρετανικές τράπεζες ανέπτυξαν μια κολοσσιαία, νέα αγορά βασισμένη σε δολάρια που διατηρούνταν εκτός της αμερικανικής επικράτειας – τα λεγόμενα ευρωδολάρια. Η ονομασία είναι παραπλανητική, καθώς δεν είχε απολύτως καμία σχέση με το σημερινό ευρωπαϊκό νόμισμα, το οποίο δημιουργήθηκε 40 χρόνια αργότερα. Ο όρος περιέγραφε απλώς αμερικανικά δολάρια κατατεθειμένα σε τράπεζες εκτός των ΗΠΑ.
Αυτή η νέα αγορά εξυπηρετούσε τους πάντες. Οι Σοβιετικοί την προτιμούσαν επειδή μπορούσαν να διατηρούν τα δολάριά τους μακριά από τον άμεσο έλεγχο και τις πιθανές κυρώσεις της αμερικανικής κυβέρνησης. Οι αμερικανικές τράπεζες αγάπησαν το Λονδίνο επειδή τους επέτρεπε να διεξάγουν δραστηριότητες σε δολάρια αποφεύγοντας τους αυστηρούς ρυθμιστικούς περιορισμούς της πατρίδας τους. Οι βρετανικές αρχές επέδειξαν αξιοσημείωτη ανοχή απέναντι σε αυτό το νέο υπεράκτιο σύστημα. Το Λονδίνο μετατράπηκε στο απόλυτο κέντρο όπου τα χρήματα όλου του κόσμου μπορούσαν να ξεφύγουν από τους κανόνες όλων των κρατών.
Το υπεράκτιο δίκτυο και η γέννηση του Libor
Με το πέρασμα των δεκαετιών, το Λονδίνο βρέθηκε στο επίκεντρο ενός τεράστιου υπεράκτιου χρηματοπιστωτικού δικτύου, άμεσα συνδεδεμένου με περιοχές όπως τα Νησιά Κέιμαν, οι Βρετανικές Παρθένοι Νήσοι, το Τζέρσεϊ και οι Βερμούδες. Αν και μεγάλο μέρος αυτών των επιχειρηματικών δραστηριοτήτων ήταν απολύτως νόμιμο, ένα σημαντικό ποσοστό αφορούσε φορολογικό αρμπιτράζ, φοροδιαφυγή και ξέπλυμα μαύρου χρήματος. Η αγορά των ευρωδολαρίων γιγαντώθηκε, περνώντας από μερικές δεκάδες δισεκατομμύρια στα τέλη της δεκαετίας του 1960, σε πάνω από ένα τρισεκατομμύριο δολάρια στα μέσα του 1980.
Όλο αυτό το ασύλληπτο υπεράκτιο σύστημα δολαρίων χρειαζόταν ένα επιτόκιο αναφοράς, το οποίο τελικά καθορίστηκε στο Λονδίνο. Έτσι γεννήθηκε το Libor (London Interbank Offered Rate). Κάθε πρωί, μια επιτροπή μεγάλων παγκόσμιων τραπεζών απαντούσε σε μια απλή ερώτηση σχετικά με το πόσο θα τους κόστιζε να δανειστούν χρήματα. Οι υψηλότερες και χαμηλότερες εκτιμήσεις απορρίπτονταν, έβγαινε ο μέσος όρος, και το Libor δημοσιευόταν. Σύντομα, στεγαστικά δάνεια, εταιρικές χρηματοδοτήσεις και περίπλοκα παράγωγα σε όλο τον κόσμο άρχισαν να βασίζονται σε αυτό. Στην κορύφωσή του, το Libor συνδεόταν με χρηματοπιστωτικά συμβόλαια αξίας εκατοντάδων τρισεκατομμυρίων δολαρίων.

Η θεωρία συνωμοσίας για τον έλεγχο της Αμερικής
Εδώ ακριβώς πατάει η θεωρία συνωμοσίας. Η Βρετανία χάνει την αυτοκρατορία της, χάνει το νόμισμά της, ταπεινώνεται στο Σουέζ, αλλά με κάποιο τρόπο το Λονδίνο καταλήγει να ελέγχει το επιτόκιο εκατοντάδων τρισεκατομμυρίων δολαρίων. Ο οικονομικός και γεωπολιτικός αναλυτής Τομ Λουόνγκο, από τους πιο γνωστούς υποστηρικτές της “θεωρίας των τραπεζιτών του Λονδίνου”, πάει την ιστορία ένα βήμα παραπέρα. Υποστηρίζει ότι η εδαφική Βρετανική Αυτοκρατορία ίσως πέθανε, αλλά η χρηματοπιστωτική της αυτοκρατορία επέζησε.
Σύμφωνα με αυτή την αφήγηση, το σύστημα των ευρωδολαρίων, διαπλεκόμενο με τις ευρωπαϊκές τράπεζες, έδωσε στο Λονδίνο άμεση επιρροή επί της αμερικανικής νομισματικής πολιτικής. Το Libor ήταν το απόλυτο όργανο αυτής της εξουσίας. Κατά συνέπεια, η αντικατάσταση του Libor από το αμερικανικό Sofr (Secured Overnight Financing Rate) ήταν η κίνηση-ματ που βοήθησε τις Ηνωμένες Πολιτείες να απελευθερωθούν. Αντί να ρωτά τις τράπεζες τι νομίζουν ότι κοστίζει ο δανεισμός, το Sofr μετρά πραγματικές συναλλαγές που εξασφαλίζονται με αμερικανικά κρατικά ομόλογα και δημοσιεύεται από την Ομοσπονδιακή Τράπεζα της Νέας Υόρκης (Fed), αντιπροσωπεύοντας συναλλαγές ύψους περίπου 3 τρισεκατομμυρίων δολαρίων την ημέρα.
Γιατί η θεωρία του βρετανικού ελέγχου είναι λανθασμένη
Όσο σαγηνευτική κι αν είναι η θεωρία της μετατόπισης ισχύος μέσω του Sofr, τέσσερις βασικοί λόγοι αποδεικνύουν το αντίθετο. Πρώτον, η ιστορία του Σουέζ είναι αμείλικτη: οι Ηνωμένες Πολιτείες είχαν τα δολάρια και η Βρετανία τα χρειαζόταν. Είναι αλήθεια ότι η αγορά των ευρωδολαρίων γιγαντώθηκε μετά το Σουέζ, αλλά το Λονδίνο έχτισε αυτή την τεράστια επιχείρηση πατώντας πάνω στην απόλυτη εξάρτησή του από το αμερικανικό νόμισμα, και όχι ως αντίβαρο σε αυτό.
Δεύτερον, ένα τεράστιο μέρος αυτού του υποτιθέμενου “βρετανικού” συστήματος χτίστηκε από τις ίδιες τις αμερικανικές τράπεζες. Η Wall Street χρησιμοποίησε το Λονδίνο ακριβώς επειδή της επέτρεπε να ξεφύγει από τους περιορισμούς των ΗΠΑ. Επιπλέον, όταν το Libor έγινε το κυρίαρχο επιτόκιο, στην επιτροπή του κάθονταν αμερικανικοί κολοσσοί όπως η Bank of America, η Citi και η JP Morgan, πλάι σε τράπεζες από την Ελβετία, τη Γερμανία, τη Γαλλία και την Ιαπωνία. Δεν επρόκειτο για μια κλειστή λέσχη Βρετανών που έλεγχε το παγκόσμιο δολάριο, αλλά για την παγκόσμια τραπεζική ελίτ που απλώς οργάνωνε τις δουλειές της από μια πιο βολική ρυθμιστικά χώρα.
Η κατάρρευση του 2008 και το πραγματικό τέλος του Libor
Τρίτον, όταν το υπεράκτιο σύστημα πραγματικά κατέρρευσε, αποδείχθηκε ξεκάθαρα πού βρισκόταν η εξουσία. Στην οικονομική κρίση του 2008, οι ευρωπαϊκές τράπεζες βρέθηκαν με τεράστιες υποχρεώσεις σε δολάρια. Οι δικές τους κεντρικές τράπεζες δεν μπορούσαν να “τυπώσουν” τα δολάρια που χρειάζονταν. Έτσι, η Αμερικανική Ομοσπονδιακή Τράπεζα (Fed) αναγκάστηκε να ανοίξει τεράστιες γραμμές ανταλλαγής νομισμάτων για να διασώσει το παγκόσμιο σύστημα. Ένα τραπεζικό σύστημα που έχει απόλυτη ανάγκη τη Fed για να σωθεί από τη χρεοκοπία, δεν μπορεί σε καμία περίπτωση να θεωρηθεί κυρίαρχο πάνω της.
Τέταρτον, η πτώση του Libor δεν συνέβη λόγω κάποιου μυστικού γεωπολιτικού πολέμου του Ντόναλντ Τραμπ. Το σύστημα διαλύθηκε γιατί ήταν διεφθαρμένο. Όπως παραδέχτηκε κυνικά ένας τραπεζίτης το 2007, η επιτροπή είχε μετατραπεί σε “καρτέλ”. Επιπλέον, η ίδια η αγορά των μη εξασφαλισμένων διατραπεζικών δανείων, την οποία υποτίθεται ότι μετρούσε το Libor, είχε πρακτικά εξαφανιστεί. Οι ρυθμιστικές αρχές σε όλο τον κόσμο απαιτούσαν πλέον έναν δείκτη βασισμένο σε πραγματικές, απτές συναλλαγές, κάτι που τελικά οδήγησε στη δημιουργία του Sofr. Το χρονοδιάγραμμα άλλωστε διαψεύδει τη θεωρία: η διαδικασία ξεκίνησε το 2014, επί προεδρίας Μπαράκ Ομπάμα, και ο άνθρωπος που ανακοίνωσε τελικά τον θάνατο του Libor ήταν Βρετανός – ο επικεφαλής της βρετανικής ρυθμιστικής αρχής, Άντριου Μπέιλι.
Το μέλλον του χρήματος και η σημασία της αποκέντρωσης
Σήμερα, παρά την κατάργηση του Libor, το Λονδίνο παραμένει ένας παγκόσμιος χρηματοπιστωτικός κολοσσός. Διαχειρίζεται σχεδόν το 38% του παγκόσμιου κύκλου εργασιών σε ξένο συνάλλαγμα και περίπου το 50% των συναλλαγών σε εξωχρηματιστηριακά παράγωγα επιτοκίων – ποσοστά σχεδόν διπλάσια από τα αμερικανικά. Το Λονδίνο δεν έχασε ποτέ το ταλέντο του να διαχειρίζεται το χρήμα, παρέχοντας νομική ασφάλεια και διεθνείς διασυνδέσεις. Η σημασία μιας πόλης, ωστόσο, δεν ταυτίζεται με τον απόλυτο συστημικό έλεγχο.
Σε αυτό το εξαιρετικά πολύπλοκο και κεντρικά ελεγχόμενο περιβάλλον, όπου τα κράτη και οι κεντρικές τράπεζες ορίζουν τους κανόνες, η προσοχή πολλών επενδυτών στρέφεται σε εναλλακτικές λύσεις. Εταιρείες που ειδικεύονται σε αποκεντρωμένα συστήματα επισημαίνουν ότι εργαλεία όπως το Bitcoin προσφέρουν πλέον την επιλογή διακράτησης περιουσιακών στοιχείων εκτός της παραδοσιακής αλυσίδας του κρατικού χρέους. Καθώς το παγκόσμιο χρηματοπιστωτικό σύστημα μεταβάλλεται και τα παραδοσιακά “καρτέλ” του χρήματος αναγκάζονται να αλλάξουν μορφή, η πλήρης κατανόηση αυτών των ιστορικών δομών παραμένει το πολυτιμότερο εργαλείο για κάθε σύγχρονο επενδυτή.