
Η καταιγίδα ξεκίνησε: Η παγκόσμια φούσκα χρέους, το ρήγμα στα ομόλογα και η «λύση» μιας νέας κρίσης
Πώς η έκρηξη του αμερικανικού χρέους οδηγεί σε μετωπική σύγκρουση με τις αγορές, γιατί η Κίνα αποτελεί τη μοναδική εξαίρεση και το σενάριο μιας ελεγχόμενης καταστροφής για την επανεκκίνηση του συστήματος.


Το σπιράλ του χρέους μόλις ξεκίνησε να περιστρέφεται ανεξέλεγκτα και η αγορά ομολόγων δείχνει τα πρώτα, σοβαρά σημάδια ρήγματος. Αυτό δεν αποτελεί ένα αποκλειστικά αμερικανικό φαινόμενο, αλλά μια παγκόσμια πραγματικότητα που εξελίσσεται ραγδαία. Σε μια περίοδο όπου οι κυβερνήσεις επαίρονται ότι έχουν θέσει τον πληθωρισμό υπό έλεγχο, το πραγματικό κόστος διαβίωσης και οι γεωπολιτικές συγκρούσεις, όπως η κρίση στη Μέση Ανατολή και η εμπλοκή του Ιράν, πλήττουν ευθέως το πορτοφόλι των πολιτών. Η δημοσιονομική και νομισματική ανευθυνότητα των προηγούμενων ετών δημιούργησε ένα σκηνικό ευημερίας με δανεικά, το οποίο πλέον εξαντλεί τα όριά του.
σχετικά άρθρα


Αυτή τη στιγμή, το παγκόσμιο χρέος αγγίζει το ασύλληπτο νούμερο των 365 τρισεκατομμυρίων δολαρίων. Οι Ηνωμένες Πολιτείες οφείλουν περίπου 40 τρισεκατομμύρια από αυτό το ποσό, ένα μέγεθος που αυξάνεται κατά 82.000 δολάρια κάθε δευτερόλεπτο που περνά. Μόνο το κόστος εξυπηρέτησης αυτού του χρέους (οι τόκοι) έχει ξεπεράσει το 1 τρισεκατομμύριο δολάρια ετησίως. Το προφανές ερώτημα που προκύπτει στις αγορές είναι το πώς θα αποπληρωθεί αυτό το χρέος. Η απάντηση δόθηκε με κυνική ειλικρίνεια από τον Ντόναλντ Τραμπ, ο οποίος δήλωσε πρόσφατα ότι “συγκεκριμένα επίπεδα πληθωρισμού θα αποπληρώσουν αυτό το χρέος πολύ γρήγορα”. Η στρατηγική είναι σαφής: η αποπληρωμή του χρέους θα γίνει μέσω της νομισματικής υποτίμησης. Κάνοντας το χρήμα λιγότερο πολύτιμο, το τεράστιο απόλυτο νούμερο του χρέους μικραίνει σε πραγματικούς όρους. Ιστορικά, αυτό επιτυγχάνεται μέσω της δημιουργίας νέου χρήματος. Όμως, αυτός είναι ο ακριβής ορισμός του πληθωρισμού, μιας πολιτικής που συρρικνώνει βίαια τις αποταμιεύσεις και την αγοραστική δύναμη των μισθωτών.
Η μετωπική σύγκρουση του αμερικανικού δημοσίου με τις αγορές
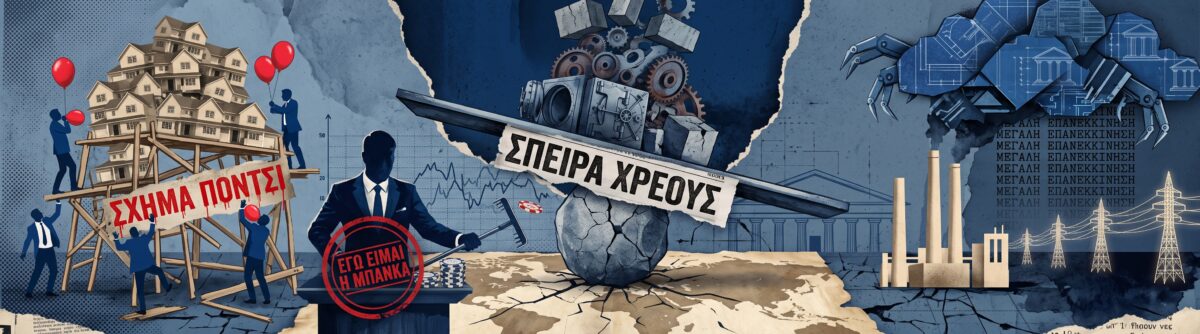
Οι επενδυτές που δανείζουν αυτά τα κεφάλαια, δηλαδή η αγορά ομολόγων, κατανοούν πλήρως ότι βρίσκονται μπροστά σε ένα ιδιότυπο σχήμα Πόντσι. Η αντίδρασή τους είναι λογική και άμεση: εάν η κυβέρνηση σκοπεύει να υποτιμήσει την αξία του νομίσματος για να εξυπηρετήσει το χρέος, οι δανειστές απαιτούν υψηλότερες αποδόσεις. Εάν ο πληθωρισμός κινηθεί υψηλότερα από το επιτόκιο που προσφέρει το κράτος, οι επενδυτές αρνούνται να αγοράσουν ομόλογα. Αυτή η δυναμική οδήγησε την απόδοση του 10ετούς αμερικανικού ομολόγου στα υψηλότερα επίπεδα από το 2002. Η εικόνα είναι αντίστοιχη διεθνώς, με το 30ετές βρετανικό ομόλογο να ξεπερνά το 6% για πρώτη φορά από το 1998, και τις αποδόσεις στην Ιαπωνία να καταγράφουν ιστορικά υψηλά ρεκόρ.
Η πίεση αυτή ανάγκασε το αμερικανικό υπουργείο Οικονομικών να παρέμβει τον περασμένο Σεπτέμβριο. Ο υπουργός Οικονομικών των ΗΠΑ, Σκοτ Μπέσεντ, προχώρησε σε μια ριψοκίνδυνη κίνηση αμφισβήτησης της αγοράς, δηλώνοντας ουσιαστικά ότι το αμερικανικό κράτος ορίζει τους κανόνες του παιχνιδιού. Διεμήνυσε στις αγορές πως εάν προσπαθήσουν να πουλήσουν μαζικά αμερικανικό χρέος απαιτώντας υψηλότερα επιτόκια, η κυβέρνηση θα το αγόραζε η ίδια. Η αγορά ομολόγων αποδέχθηκε την πρόκληση και άρχισε να ρευστοποιεί. Η αμερικανική κυβέρνηση επιχείρησε να απορροφήσει την προσφορά, αυξάνοντας τις αγορές ομολόγων από τα 2 στα 4 και στη συνέχεια στα 6 δισεκατομμύρια δολάρια. Ωστόσο, η αγορά ομολόγων μετριέται σε τρισεκατομμύρια. Η προσπάθεια χειραγώγησης των επιτοκίων απέτυχε, αναγκάζοντας τελικά το αμερικανικό δημόσιο να υποχωρήσει, καθώς δεν διέθέτε τα απαραίτητα κεφάλαια για να ελέγξει την τιμή ισορροπίας. Τα επιτόκια εκτοξεύτηκαν αμέσως μετά σε υψηλά 24 ετών.
Οι επιπτώσεις στην πραγματική οικονομία και ο ρόλος του χρηματιστηρίου
Για τον μέσο πολίτη, η δυναμική της αγοράς ομολόγων μπορεί να φαντάζει αδιάφορη, όμως η πραγματικότητα είναι διαφορετική. Όλοι πληρώνουν το τίμημα αυτού του ρήγματος. Το μέσο αμερικανικό στεγαστικό δάνειο έχει σκαρφαλώσει στο 7,3%, καθιστώντας τον δανεισμό για την πραγματική οικονομία απαγορευτικό. Ως αποτέλεσμα, η αγορά κατοικίας στις ΗΠΑ έχει επιβραδυνθεί σε επίπεδα που δεν έχουν καταγραφεί από το 1995. Παράλληλα, ο ρυθμός προσλήψεων από τις επιχειρήσεις μειώνεται σταθερά.
Η εικόνα του αμερικανικού χρηματιστηρίου κρύβει την πραγματική διάσταση της ύφεσης. Ενώ ο βασικός δείκτης φαίνεται να παραμένει σταθερός, αυξημένος οριακά κατά 0,4% από τα τέλη Αυγούστου, η ανάλυση των επιμέρους στοιχείων αποκαλύπτει μια διαφορετική αλήθεια. Οι μετοχές που σχετίζονται με την Τεχνητή Νοημοσύνη (AI) και τους μικροεπεξεργαστές καταγράφουν κέρδη 9%. Εάν αφαιρέσει κανείς αυτές τις συγκεκριμένες εταιρείες από τον δείκτη, η υπόλοιπη αμερικανική χρηματιστηριακή αγορά καταγράφει πτώση 5,4% μέσα σε μόλις έναν μήνα. Η αγορά ομολόγων ρουφάει τη ρευστότητα από το σύστημα και οι αναπτυγμένες οικονομίες βιώνουν τις συνέπειες.
Το κινεζικό παράδοξο: Γιατί το Πεκίνο ακολουθεί αντίθετη πορεία
Η παγκόσμια κρίση χρέους δείχνει να χτυπά όλες τις πόρτες, με μία ηχηρή εξαίρεση: την Κίνα. Ενώ στον υπόλοιπο κόσμο το κόστος δανεισμού εκτινάσσεται, στην Κίνα τα επιτόκια μειώνονται. Τον τελευταίο χρόνο, το επιτόκιο δανεισμού του αμερικανικού δημοσίου για 10 χρόνια αυξήθηκε κατά περισσότερο από μία ποσοστιαία μονάδα, ξεπερνώντας το 5%. Αντίστοιχη ήταν η εικόνα σε Ιαπωνία, Γαλλία και Νότια Κορέα. Ωστόσο, η κυβέρνηση της Κίνας δανείζεται για 10 χρόνια με επιτόκιο μόλις 1,7%.
Το κυρίαρχο αφήγημα στη Δύση αποδίδει την αύξηση των επιτοκίων αποκλειστικά στις τιμές του πετρελαίου και τον πόλεμο, τα οποία τροφοδοτούν τον πληθωρισμό. Όμως, η Κίνα είναι ο μεγαλύτερος εισαγωγέας πετρελαίου στον κόσμο και υπέστη το ίδιο ακριβώς ενεργειακό σοκ. Η πραγματική εξήγηση για την απόκλιση αυτή εδράζεται στο μοντέλο ανάπτυξης και στη διαχείριση των κρίσεων.
Ένας από τους πιο αξιόπιστους δείκτες πραγματικής οικονομικής μεγέθυνσης είναι η παραγωγή ηλεκτρικής ενέργειας, καθώς τα στοιχεία του ΑΕΠ είναι συχνά παραπλανητικά. Στις δυτικές οικονομίες, η άνοδος του ΑΕΠ συχνά αντικατοπτρίζει μια χρηματοοικονομική ψευδαίσθηση. Η ανακύκλωση χρήματος μεταξύ συμβούλων, δικηγόρων και χρηματοπιστωτικών ιδρυμάτων χωρίς την παραγωγή πραγματικού έργου (όπως το χαρακτηριστικό παράδειγμα του σιδηροδρόμου στην Καλιφόρνια) καταγράφεται ως “ανάπτυξη”. Από το 2005, η παραγωγή ηλεκτρικής ενέργειας στις ΗΠΑ παραμένει ουσιαστικά στάσιμη. Στην Κίνα, έχει τετραπλασιαστεί. Η Κίνα δανείστηκε για να χτίσει υποδομές, ενώ οι ΗΠΑ δανείστηκαν κυρίως για να χρηματοδοτήσουν πολέμους και για να διασώσουν τις τράπεζες.
Η φούσκα των ακινήτων και το μοντέλο των διασώσεων
Ο δεύτερος καθοριστικός παράγοντας για τα χαμηλά κινεζικά επιτόκια αφορά τη σχέση του κράτους με την αγορά ακινήτων. Το 2016, ο Σι Τζινπίνγκ ξεκαθάρισε ότι “τα σπίτια είναι για να ζεις, όχι για κερδοσκοπία”. Το 2020, το Πεκίνο επέβαλε σκληρά όρια δανεισμού στους κατασκευαστές. Όταν ο μεγαλύτερος όμιλος ανάπτυξης ακινήτων, η Evergrande, κατέρρευσε, το κράτος επέτρεψε την πτώχευσή του. Οι τιμές των κατοικιών έπεσαν και η κινεζική κυβέρνηση δεν παρενέβη για να σώσει τους κερδοσκόπους.
Η αμερικανική προσέγγιση είναι εκ διαμέτρου αντίθετη. Στις ΗΠΑ, όταν η αγορά κατοικίας κλονίζεται, ολόκληρο το σύστημα διασώζεται από το κράτος. Μετά το 2008, η Federal Reserve αγόρασε τίτλους συνδεδεμένους με στεγαστικά δάνεια αξίας άνω του 1 τρισεκατομμυρίου δολαρίων. Το 2020 το επανέλαβε. Σήμερα, παρότι τα επιτόκια στεγαστικών δανείων ξεπερνούν το 7%, οι τιμές των αμερικανικών κατοικιών παραμένουν παραδόξως υψηλότερες από πέρυσι. Ο λόγος είναι ότι στις ΗΠΑ, τα ακίνητα αποτελούν το θεμέλιο όλου του τραπεζικού συστήματος. Η Ουάσιγκτον προστατεύει πάντα τους επενδυτές, επιτρέποντας στο δολάριο να υποστεί το πλήγμα. Αυτή η συνεχής νομισματική επέκταση για τη διάσωση των περιουσιακών στοιχείων (μετοχών και ακινήτων) δημιουργεί μόνιμο πληθωρισμό, ο οποίος με τη σειρά του απαιτεί υψηλότερα επιτόκια.
Η γιγαντιαία μεταφορά πλούτου στο δημόσιο
Το συνολικό χρέος στις ΗΠΑ (δημόσιο, εταιρικό, τραπεζικό και νοικοκυριών) παραμένει σταθερό ως ποσοστό του ΑΕΠ (περίπου 370%) τα τελευταία 20 χρόνια. Αυτό που άλλαξε ριζικά μετά την κρίση του 2008 είναι το ποιος κρατάει αυτό το χρέος. Το χρέος του ιδιωτικού τομέα μειώθηκε δραστικά, ενώ το δημόσιο χρέος εκτοξεύτηκε. Με απλά λόγια, οι ζημιές των ιδιωτών και των τραπεζών μεταφέρθηκαν στους φορολογούμενους.
Σήμερα, το αμερικανικό κράτος πληρώνει τα υψηλότερα ποσά σε τόκους ως ποσοστό της οικονομίας τα τελευταία 60 χρόνια, ενώ την ίδια στιγμή οι μεγάλες εταιρείες πληρώνουν τα χαμηλότερα. Ο πλούτος απομυζάται από τη μεσαία τάξη και συγκεντρώνεται στο χρηματοπιστωτικό-βιομηχανικό σύμπλεγμα (τράπεζες, funds όπως η BlackRock και η Vanguard). Η μαζική διαγραφή χρέους είναι αδύνατη, καθώς τα 3/4 του αμερικανικού χρέους οφείλονται στο εσωτερικό των ΗΠΑ (συνταξιοδοτικά ταμεία, καταθέσεις). Παρόλα αυτά, η κατοχή αυτού του πλούτου είναι εξαιρετικά άνιση: το πλουσιότερο 10% των Αμερικανών κατέχει το 67% του πλούτου, αποκομίζοντας τα τεράστια οφέλη από τις αποδόσεις των ομολόγων, τα οποία χρηματοδοτούνται από τους φόρους όλης της κοινωνίας.
Το επερχόμενο ρήγμα και η αναζήτηση μιας «καταστροφής»
Το σπιράλ έχει πλέον ενεργοποιηθεί. Η αμερικανική κυβέρνηση δανείζεται 2 τρισ. δολάρια ετησίως, εκ των οποίων περισσότερο από 1 τρισ. προορίζεται αποκλειστικά για πληρωμή τόκων. Με 8 τρισ. δολάρια χρέους να λήγουν το επόμενο έτος, το φθηνό χρέος του 4% θα αντικατασταθεί με ακριβό χρέος του 5%. Οι αυξήσεις επιτοκίων δεν μπορούν να λύσουν δομικά προβλήματα της πλευράς της προσφοράς — δεν μπορούν να ανοίξουν τα στενά του Ορμούζ, ούτε να παραγάγουν περισσότερο πετρέλαιο.
Αναλυτές της αγοράς προβλέπουν πλέον ανοιχτά ότι βρισκόμαστε λίγους μήνες μακριά από ένα ιστορικό “σπάσιμο” της αγοράς των αμερικανικών ομολόγων, συγκρίνοντας τη σημερινή κατάσταση με τον Σεπτέμβριο του 2007, λίγο πριν το ξέσπασμα της παγκόσμιας χρηματοπιστωτικής κρίσης. Η αγορά ομολόγων αποτέλεσε το «υπομόχλιο» πάνω στο οποίο στηρίχθηκε η ψευδαίσθηση της ανάπτυξης της προηγούμενης δεκαετίας, παρέχοντας φθηνό χρήμα στις επιχειρήσεις για να επαναγοράσουν τις μετοχές τους και να εκτοξεύσουν τις αποτιμήσεις του χρηματιστηρίου. Τώρα, αυτή η ισορροπία καταρρέει.
Πώς θα αντιδράσει το σύστημα όταν βρεθεί μπροστά στο πλήρες αδιέξοδο, όπου τα κρατικά έσοδα δεν επαρκούν ούτε για τους τόκους και τις βασικές συντάξεις; Η λύση του νομισματικού πληθωρισμού εν καιρώ ειρήνης προκαλεί την οργή των πολιτών, καθώς βλέπουν τις αποταμιεύσεις τους να εξαερώνονται. Ωστόσο, η ιστορία διδάσκει ότι υπάρχει μια δοκιμασμένη συνταγή: η εκμετάλλευση, ή ακόμη και η επίκληση, μιας παγκόσμιας καταστροφής.
Είτε πρόκειται για μια γενικευμένη ενεργειακή κρίση, μια γεωπολιτική σύρραξη, ή τεχνολογικά σοκ, ένα καθεστώς έκτακτης ανάγκης μετατρέπει την “κλοπή” του πλούτου μέσω του πληθωρισμού σε κίνηση “εθνικής σωτηρίας”. Μετά τον Δεύτερο Παγκόσμιο Πόλεμο, οι ΗΠΑ αντιμετώπισαν παρόμοια επίπεδα χρέους, θέτοντας πλαφόν στα επιτόκια στο 2,5%, ενώ επέτρεψαν στον πληθωρισμό να αγγίξει το 19%. Οι πολίτες αποδέχθηκαν την απώλεια ως αναγκαία θυσία για τη νίκη. Σήμερα, η κρίση εμφανίζεται ως η μοναδική ευκαιρία για το σύστημα να επιβάλει νέους κανόνες, μικρότερες παροχές και ριζικές αλλαγές στο οικονομικό οικοδόμημα, τις οποίες, υπό κανονικές συνθήκες, καμία κοινωνία δεν θα αποδεχόταν.