Ο νόμος που άλλαξε την αμερικανική τραπεζική
12 Νοεμβρίου 1999
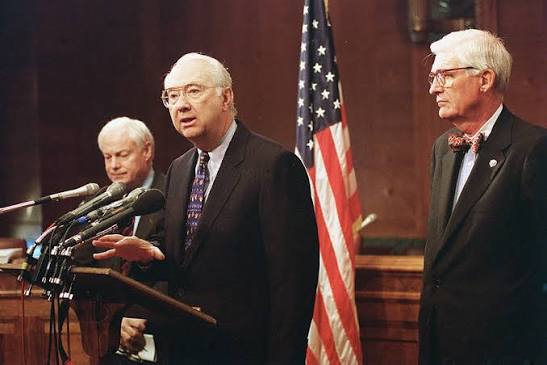


Στις 12 Νοεμβρίου 1999, ο Αμερικανός πρόεδρος Μπιλ Κλίντον υπέγραψε έναν νόμο που επρόκειτο να μεταμορφώσει το χρηματοπιστωτικό σύστημα των Ηνωμένων Πολιτειών και να προκαλέσει μία από τις μεγαλύτερες συζητήσεις στην ιστορία της τραπεζικής εποπτείας. Ο νόμος Gramm-Leach-Bliley Act, γνωστός και ως Financial Services Modernization Act, κατάργησε σημαντικούς περιορισμούς που επί δεκαετίες διαχώριζαν τις εμπορικές τράπεζες από τις επενδυτικές και τις ασφαλιστικές δραστηριότητες.
σχετικά άρθρα

Οι περιορισμοί αυτοί είχαν θεσπιστεί μετά το χρηματιστηριακό κραχ του 1929 και τη Μεγάλη Ύφεση, μέσα από τον νόμο Glass-Steagall του 1933. Βασικός στόχος ήταν να περιοριστούν οι κίνδυνοι που μπορούσαν να προκύψουν όταν οι τράπεζες χρησιμοποιούσαν την οικονομική τους ισχύ και τις καταθέσεις πελατών για δραστηριότητες υψηλότερου επενδυτικού κινδύνου.
Για περισσότερο από μισό αιώνα, το αμερικανικό χρηματοπιστωτικό σύστημα λειτουργούσε με σημαντικούς θεσμικούς διαχωρισμούς. Οι εμπορικές τράπεζες επικεντρώνονταν στις καταθέσεις και στα δάνεια, ενώ οι επενδυτικές τράπεζες δραστηριοποιούνταν στις αγορές κεφαλαίων και οι ασφαλιστικές εταιρείες αποτελούσαν διαφορετικό επιχειρηματικό κλάδο.
Στα τέλη της δεκαετίας του 1990, όμως, η πραγματικότητα είχε αλλάξει. Η παγκοσμιοποίηση των χρηματοοικονομικών υπηρεσιών, η τεχνολογική ανάπτυξη και ο αυξανόμενος ανταγωνισμός ενθάρρυναν τη δημιουργία μεγάλων ομίλων που επιδίωκαν να προσφέρουν πολλαπλά χρηματοοικονομικά προϊόντα.
Η συγκέντρωση του τραπεζικού κλάδου ήταν ήδη εντυπωσιακή. Σύμφωνα με στοιχεία της Federal Reserve, οι εμπορικές τράπεζες στις Ηνωμένες Πολιτείες είχαν μειωθεί από περισσότερες από 14.000 το 1984 σε λιγότερες από 9.000 το 1999, ενώ το μέσο μέγεθός τους αυξανόταν.
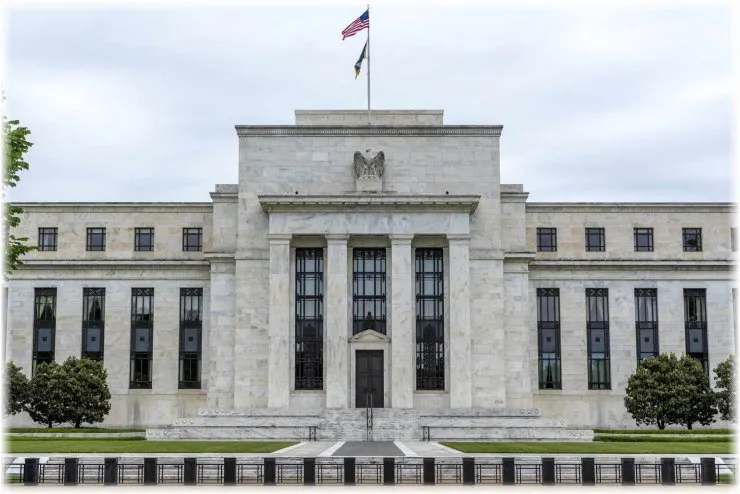
Ο νέος νόμος επέτρεψε τη δημιουργία χρηματοοικονομικών εταιρειών συμμετοχών, οι οποίες μπορούσαν, υπό συγκεκριμένες προϋποθέσεις, να συνδυάζουν τραπεζικές, επενδυτικές και ασφαλιστικές δραστηριότητες μέσα στον ίδιο όμιλο. Παράλληλα, αναγνώρισε νέες εποπτικές αρμοδιότητες στη Federal Reserve.
Η εξέλιξη θεωρήθηκε νίκη της απελευθέρωσης των αγορών. Μεγάλοι χρηματοοικονομικοί όμιλοι αποκτούσαν περισσότερες δυνατότητες επέκτασης, διαφοροποίησης των εσόδων και προσφοράς ολοκληρωμένων υπηρεσιών στους πελάτες τους.
Χαρακτηριστικό παράδειγμα της εποχής ήταν η συνένωση της Citicorp με την Travelers Group το 1998, από την οποία προέκυψε η Citigroup. Η συμφωνία είχε προηγηθεί της νομοθετικής μεταρρύθμισης και ανέδειξε την πίεση για αλλαγή των υφιστάμενων κανόνων.
Ωστόσο, η νομοθεσία άνοιξε και μια μεγάλη συζήτηση για τους συστημικούς κινδύνους. Η δημιουργία ολοένα μεγαλύτερων και πολυπλοκότερων χρηματοοικονομικών ομίλων ενίσχυσε τους προβληματισμούς για την αποτελεσματικότητα της εποπτείας και τις συνέπειες πιθανής κατάρρευσης.
Μετά την παγκόσμια χρηματοπιστωτική κρίση του 2008, ο νόμος βρέθηκε ξανά στο επίκεντρο της κριτικής. Ορισμένοι οικονομολόγοι συνέδεσαν τη χαλάρωση των τραπεζικών περιορισμών με την αύξηση των κινδύνων, ενώ άλλοι υποστήριξαν ότι τα βασικά αίτια της κρίσης βρίσκονταν κυρίως στην αγορά στεγαστικών δανείων, στη μόχλευση και στις αδυναμίες της χρηματοπιστωτικής εποπτείας. Η κρίση δεν μπορεί να αποδοθεί αποκλειστικά σε αυτή τη νομοθετική αλλαγή.
Η 12η Νοεμβρίου 1999 αποτελεί ορόσημο στην ιστορία της τραπεζικής απορρύθμισης. Ανέδειξε το διαχρονικό δίλημμα των χρηματοπιστωτικών αγορών: μέχρι ποιο σημείο η ελευθερία των επιχειρήσεων ενισχύει την ανάπτυξη και από ποιο σημείο αρχίζει να απειλεί τη σταθερότητα του συστήματος.