Το fund των 7 δισ. που άκουσε το πρώτο καμπανάκι της πιστωτικής κρίσης
Η Arini Capital καταγράφει απώλειες άνω του 26%, ενώ οι πιέσεις στα πιο επισφαλή εταιρικά ομόλογα επαναφέρουν τον φόβο ενός νέου κύματος αθετήσεων.


The news: Σοβαρές απώλειες καταγράφει η Arini Capital Management, επενδυτική εταιρεία με έδρα το Λονδίνο, η οποία δραστηριοποιείται στην αγορά πιστώσεων υψηλού κινδύνου.
σχετικά άρθρα


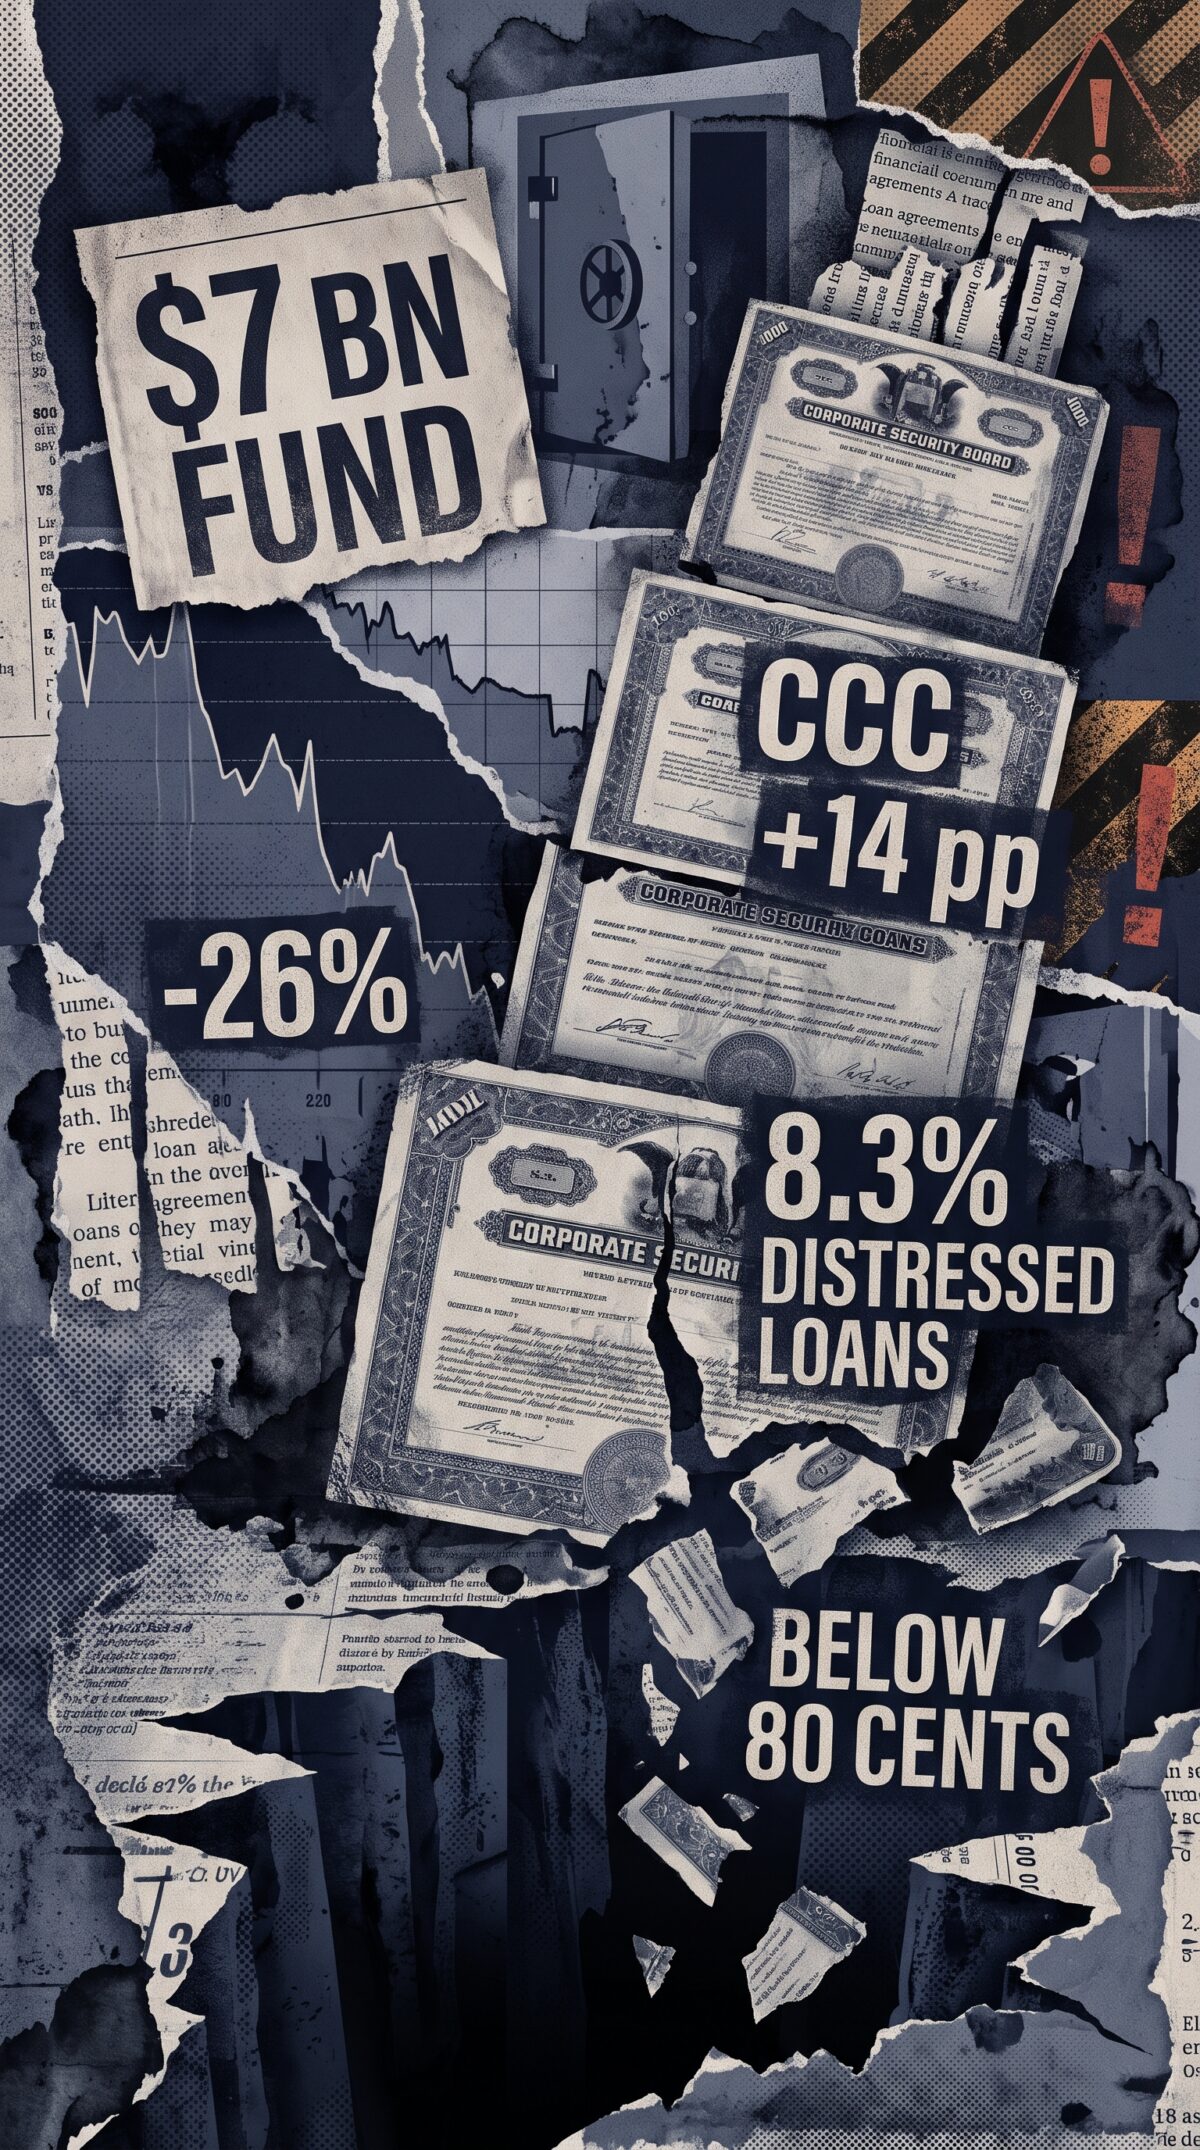
Σύμφωνα με τους Financial Times, το βασικό fund της, μεγέθους περίπου 7 δισ. δολαρίων, έχει χάσει περισσότερο από 26% από την αρχή του έτους.
Η εταιρεία προχωρά σε πωλήσεις μεγάλων θέσεων χρέους, ενώ η αγορά ομολόγων χαμηλής πιστοληπτικής αξιολόγησης εμφανίζει αυξανόμενη πίεση.
Τα περιθώρια αποδόσεων των ομολόγων κατηγορίας CCC έναντι των αμερικανικών κρατικών τίτλων έχουν φτάσει περίπου στις 14 ποσοστιαίες μονάδες, από περίπου 9 έναν χρόνο νωρίτερα.
Παράλληλα, το 8,3% των leveraged loans διαπραγματεύεται σε τιμές χαμηλότερες από 80 σεντς ανά δολάριο ονομαστικής αξίας.
The backstage: Στις αγορές υπάρχει ένας παλιός κανόνας: Οι μεγάλες πιστωτικές κρίσεις συχνά αρχίζουν από τα πιο ευάλωτα τμήματα του συστήματος.
Οι εταιρείες με υψηλό δανεισμό και χαμηλή πιστοληπτική αξιολόγηση είναι συνήθως οι πρώτες που δυσκολεύονται όταν αυξάνεται το κόστος χρηματοδότησης.
Η περίπτωση της Arini έχει σημασία επειδή αποκαλύπτει πόσο γρήγορα μπορεί να μετατραπεί μια επιθετική επενδυτική στρατηγική σε ανάγκη πωλήσεων.
Όταν ένα fund καταγράφει μεγάλες ζημιές, μπορεί να αναγκαστεί να μειώσει θέσεις για να διαχειριστεί τον κίνδυνο και τις απαιτήσεις ρευστότητας.
Αυτές οι πωλήσεις ενδέχεται να πιέσουν ακόμη περισσότερο τις τιμές των ομολόγων.
Δημιουργείται έτσι ένας δυνητικός μηχανισμός αυτοτροφοδοτούμενων απωλειών, ιδιαίτερα σε αγορές όπου η ρευστότητα είναι περιορισμένη.
Το πρόβλημα δεν αφορά μόνο τους διαχειριστές κεφαλαίων.
Αφορά και τις επιχειρήσεις που θα χρειαστεί να αναχρηματοδοτήσουν το χρέος τους σε δυσμενέστερους όρους.
Ωστόσο, η περίπτωση ενός fund δεν αποδεικνύει γενικευμένη πιστωτική κρίση. Άλλοι διαχειριστές ιδιωτικού χρέους συνεχίζουν να αναφέρουν συγκρατημένα ποσοστά αθετήσεων.
Το πραγματικό τεστ θα έρθει εάν οι υψηλότερες αποδόσεις των κρατικών ομολόγων διατηρηθούν και οι εταιρικές ταμειακές ροές εξασθενήσουν.
Η Arini μπορεί να αποτελεί μια μεμονωμένη αποτυχία στρατηγικής.
Μπορεί όμως και να είναι ένα από τα πρώτα σημάδια ότι η εποχή του ακριβού χρήματος αρχίζει να αποκαλύπτει τους πιο αδύναμους κρίκους της πιστωτικής αγοράς.