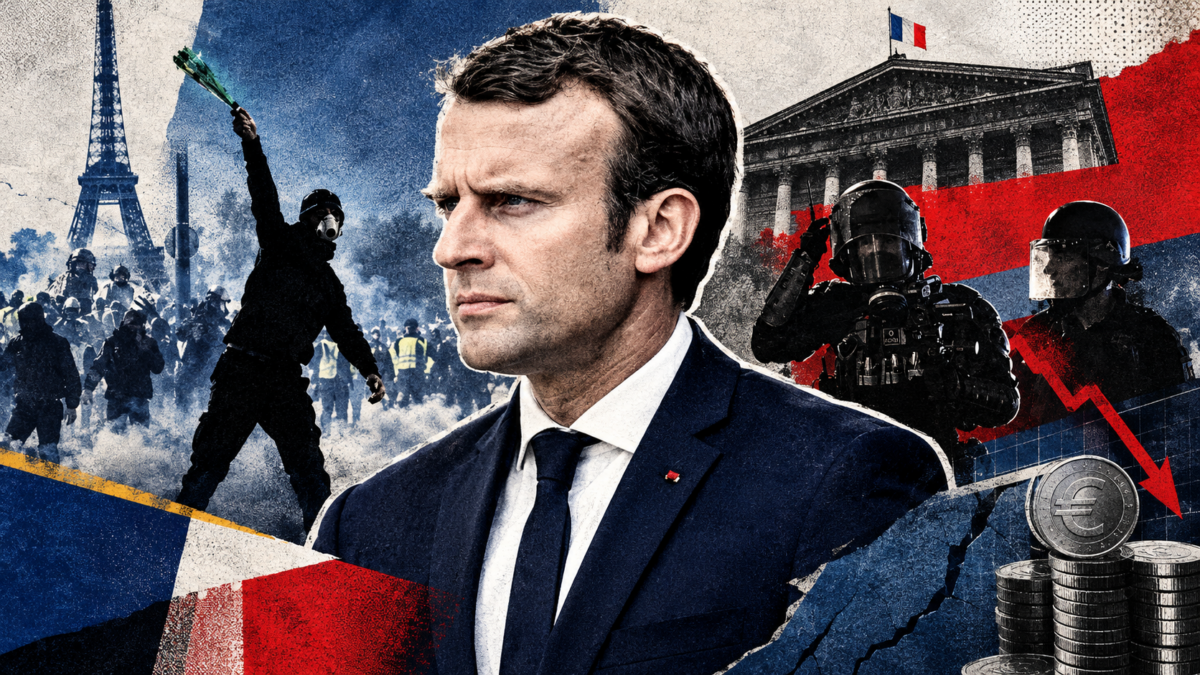
Η Γαλλία μια από τις επτά ισχυρότερες οικονομίες του κόσμου κινδυνεύει με χρεοκοπία – Τα σημάδια μιας νέας κρίσης
Η σύγκριση των επτά ισχυρών οικονομιών της G7, τα τρία κριτήρια που καθορίζουν τον κίνδυνο κρίσης χρέους και η πολιτική παράλυση στο Παρίσι – Ο ρόλος της ΕΚΤ, το παράδειγμα της Ελλάδας και η απειλή του αμερικανικού ορίου χρέους


Η Γαλλία εμφανίζεται ως η πιο ευάλωτη σε μια νέα κρίση δημόσιου χρέους μεταξύ των επτά μεγάλων ανεπτυγμένων οικονομιών της G7, παρά το γεγονός ότι χώρες όπως η Ιαπωνία και η Ιταλία έχουν υψηλότερο χρέος σε σχέση με το μέγεθος της οικονομίας τους.
σχετικά άρθρα


Η εξήγηση βρίσκεται σε τρεις παράγοντες: ποιοι κατέχουν το κρατικό χρέος, σε ποιο νόμισμα έχει εκδοθεί και πόσο γρήγορα μπορεί μια κυβέρνηση να αντιδράσει όταν οι αγορές χάνουν την εμπιστοσύνη τους.
Με αυτά τα κριτήρια, η Γαλλία βρίσκεται σε δυσμενέστερη θέση από τις Ηνωμένες Πολιτείες, την Ιαπωνία, τη Γερμανία, τον Καναδά, τη Βρετανία και την Ιταλία.
Το πρόβλημα δεν είναι μόνο οικονομικό. Η πολιτική αστάθεια στο Παρίσι, οι δυσκολίες ψήφισης του προϋπολογισμού και η συνεχής αύξηση του κόστους δανεισμού δημιουργούν συνθήκες που θα μπορούσαν να οδηγήσουν τη χώρα στην ανάγκη παρέμβασης της Ευρωπαϊκής Κεντρικής Τράπεζας.
Αυτό δεν σημαίνει ότι επίκειται άμεση χρεοκοπία. Σημαίνει, όμως, ότι η Γαλλία αντιμετωπίζει αυξανόμενο κίνδυνο να χάσει μέρος της δημοσιονομικής της αυτονομίας, εάν χρειαστεί εξωτερική οικονομική στήριξη.
Γιατί Ιαπωνία, ΗΠΑ, Γερμανία, Καναδάς και Βρετανία αντέχουν
Η πρώτη χώρα που θα μπορούσε να θεωρηθεί υποψήφια για κρίση χρέους είναι η Ιαπωνία, καθώς το δημόσιο χρέος της φτάνει το 204% του ΑΕΠ, το υψηλότερο μεταξύ των μεγάλων ανεπτυγμένων οικονομιών.
Παρά το τεράστιο αυτό ποσοστό, η Ιαπωνία δανείζεται με επιτόκιο περίπου 3%, χαμηλότερο από κάθε άλλη χώρα της G7.
Ο λόγος είναι ότι μόλις το 8% των ιαπωνικών κρατικών ομολόγων βρίσκεται στα χέρια ξένων επενδυτών.
Το υπόλοιπο κατέχεται κυρίως από ιαπωνικές τράπεζες, ασφαλιστικές εταιρείες, συνταξιοδοτικά ταμεία και την Τράπεζα της Ιαπωνίας, η οποία διατηρεί σχεδόν το μισό κρατικό χρέος.
Επειδή η κεντρική τράπεζα μπορεί να δημιουργεί γεν, η χώρα έχει τη δυνατότητα να στηρίζει τη χρηματοδότησή της χωρίς να εξαρτάται στον ίδιο βαθμό από ξένους δανειστές.
Αυτό, ωστόσο, έχει κόστος. Τον Ιούλιο του 2026, το γεν υποχώρησε στο χαμηλότερο επίπεδό του έναντι του δολαρίου από το 1986, μειώνοντας την αγοραστική δύναμη των αποταμιεύσεων σε ιαπωνικό νόμισμα.
Η Αμερική αντιμετωπίζει διαφορετικό πρόβλημα.
Κατά το τελευταίο δημοσιονομικό έτος, οι ΗΠΑ κατέβαλαν 1,14 τρισ. δολάρια σε τόκους, ποσό μεγαλύτερο από τις δαπάνες για το Medicare ή για το σύνολο των Ενόπλων Δυνάμεών τους.
Περίπου ένα στα πέντε δολάρια των κρατικών εσόδων κατευθύνεται στην εξυπηρέτηση του χρέους.
Ωστόσο, οι ΗΠΑ δανείζονται σε δολάρια, νόμισμα που εκδίδει η δική τους κεντρική τράπεζα, η Federal Reserve.
Το μεγαλύτερο πρόβλημα είναι επομένως πολιτικό: το νόμιμο ανώτατο όριο του ομοσπονδιακού χρέους.
Τον Αύγουστο του 2026, το αμερικανικό χρέος ξεπέρασε τα 40 τρισ. δολάρια, ενώ το όριο βρίσκεται στα 41,1 τρισ. δολάρια.
Με ετήσιο δανεισμό περίπου δύο τρισ. δολαρίων, το όριο αναμένεται να προσεγγιστεί το 2027.
Το υπουργείο Οικονομικών μπορεί να χρησιμοποιήσει έκτακτα μέτρα για ακόμη έξι έως εννέα μήνες, αλλά εάν το Κογκρέσο δεν αυξήσει το όριο, θα μπορούσε να προκύψει αδυναμία πληρωμών για πολιτικούς και όχι για καθαρά οικονομικούς λόγους.
Η Γερμανία βρίσκεται σε διαφορετική θέση.
Παρότι περίπου το μισό χρέος της κατέχεται από ξένους επενδυτές και η χώρα δεν μπορεί να εκδώσει μόνη της ευρώ, το δημόσιο χρέος της περιορίζεται περίπου στο 65% του ΑΕΠ.
Πρόκειται για το χαμηλότερο ακαθάριστο χρέος μεταξύ των επτά οικονομιών που εξετάζονται.
Η Γερμανία διατηρεί την υψηλότερη πιστοληπτική αξιολόγηση και εξακολουθεί να θεωρείται ασφαλής προορισμός για τους επενδυτές.
Αυτό φάνηκε στις αρχές Οκτωβρίου 2026, όταν κεφάλαια αποσύρθηκαν από γαλλικά ομόλογα και κατευθύνθηκαν προς γερμανικά.
Το Βερολίνο έχει αρχίσει να αξιοποιεί αυτό το πλεονέκτημα, τροποποιώντας τον Μάρτιο του 2025 τους συνταγματικούς περιορισμούς στον δανεισμό, προκειμένου να χρηματοδοτήσει μεγαλύτερες δημόσιες δαπάνες.
Ο Καναδάς εμφανίζει μια ιδιαιτερότητα.
Το ακαθάριστο δημόσιο χρέος του φτάνει το 111% του ΑΕΠ, αλλά το καθαρό χρέος, αφού αφαιρεθούν τα χρηματοοικονομικά περιουσιακά στοιχεία του Δημοσίου, περιορίζεται περίπου στο 10%.
Στα περιουσιακά αυτά στοιχεία περιλαμβάνονται μεγάλα επενδυτικά χαρτοφυλάκια δημόσιων συνταξιοδοτικών ταμείων.
Επιπλέον, ο Καναδάς δανείζεται στο δικό του νόμισμα, γεγονός που μειώνει τον κίνδυνο χρηματοδοτικής ασφυξίας.
Η Βρετανία, αντίθετα, προσφέρει ένα χαρακτηριστικό παράδειγμα του πόσο γρήγορα μπορεί να χαθεί η εμπιστοσύνη των αγορών.
Τον Σεπτέμβριο του 2022, η κυβέρνηση ανακοίνωσε μεγάλες φορολογικές μειώσεις χωρίς επαρκές σχέδιο χρηματοδότησης.
Μέσα σε τρεις συνεδριάσεις, η απόδοση του δεκαετούς βρετανικού ομολόγου αυξήθηκε από 3,6% σε 4,5%, ενώ η στερλίνα υποχώρησε προσωρινά κοντά στο 1,03 δολάριο.
Η απότομη πτώση της αξίας των ομολόγων δημιούργησε σοβαρό πρόβλημα στα συνταξιοδοτικά ταμεία, τα οποία αναγκάστηκαν να πραγματοποιούν πωλήσεις, επιδεινώνοντας την κρίση.
Η Τράπεζα της Αγγλίας παρενέβη προσφέροντας αγορές ομολόγων έως 65 δισ. στερλίνες, από τις οποίες τελικά χρειάστηκε να χρησιμοποιήσει 19 δισ.
Η πολιτική αναδίπλωση ήταν άμεση. Η κυβέρνηση απέσυρε τις περισσότερες φορολογικές εξαγγελίες, αντικατέστησε τον υπουργό Οικονομικών και η πρωθυπουργός παραιτήθηκε μέσα σε λιγότερο από έναν μήνα.
Σήμερα, η Βρετανία δανείζεται με επιτόκιο περίπου 5,4%, το υψηλότερο της G7. Ωστόσο, η αύξηση πραγματοποιήθηκε σταδιακά, χωρίς να προκαλέσει κρίση αντίστοιχη με εκείνη του 2022.
Γιατί η Γαλλία θεωρείται πιο ευάλωτη από την Ιταλία
Η ουσιαστική σύγκριση αφορά τη Γαλλία και την Ιταλία, δύο χώρες που χρησιμοποιούν το ίδιο νόμισμα, αλλά αντιμετωπίζονται διαφορετικά από τους επενδυτές.
Η Ιταλία έχει δημόσιο χρέος περίπου 138% του ΑΕΠ, έναντι 118% της Γαλλίας.
Επιπλέον, η πιστοληπτική αξιολόγηση της Ιταλίας βρίσκεται αρκετές βαθμίδες χαμηλότερα.
Παρόλα αυτά, η Ιταλία δανείζεται με απόδοση περίπου 4,6%, ενώ η Γαλλία πληρώνει περίπου 4,9%.
Η πρώτη σημαντική διαφορά αφορά τους κατόχους του χρέους.
Στην Ιταλία, περίπου το ένα τρίτο των κρατικών ομολόγων βρίσκεται σε ξένα χέρια, ενώ στη Γαλλία το ποσοστό ξεπερνά το 50%.
Παράλληλα, τα ιταλικά νοικοκυριά κατέχουν άμεσα περίπου το ένα όγδοο του δημόσιου χρέους, ενώ στη Γαλλία νοικοκυριά και μη χρηματοπιστωτικές επιχειρήσεις κατέχουν συνολικά περίπου το 1%.
Η Γαλλία είναι επομένως περισσότερο εκτεθειμένη σε αλλαγές της στάσης διεθνών επενδυτών.
Χαρακτηριστική είναι η περίπτωση της Ιαπωνίας. Οι Ιάπωνες επενδυτές κατέχουν περίπου 150 δισ. δολάρια γαλλικών κρατικών και εταιρικών ομολόγων, ενώ το 2024 πούλησαν γαλλικά κρατικά ομόλογα αξίας περίπου 24 δισ. δολαρίων περισσότερα από όσα αγόρασαν.
Η δεύτερη διαφορά είναι δημοσιονομική.
Η Ιταλία έχει καταγράψει πρωτογενές πλεόνασμα σε 26 από τα τελευταία 31 χρόνια, δηλαδή τα δημόσια έσοδα ξεπερνούσαν τις δαπάνες, εάν εξαιρεθούν οι τόκοι.
Η Γαλλία πέτυχε αντίστοιχο αποτέλεσμα μόλις τέσσερις φορές και δεν έχει καταγράψει πρωτογενές πλεόνασμα από το 2001.
Εάν συνυπολογιστούν οι τόκοι, ο τελευταίος ισοσκελισμένος γαλλικός προϋπολογισμός χρονολογείται από το 1974.
Η τρίτη διαφορά είναι η πολιτική σταθερότητα.
Η Ιταλία διατηρεί την ίδια κυβέρνηση από τον Οκτώβριο του 2022, ενώ η Γαλλία έχει αλλάξει πέντε πρωθυπουργούς από τις αρχές του 2024.
Οι κυβερνητικές δυνάμεις στη γαλλική Εθνοσυνέλευση διαθέτουν μόλις 162 από τις 577 έδρες, γεγονός που καθιστά ιδιαίτερα δύσκολη την έγκριση μέτρων περιορισμού των ελλειμμάτων.
Τον Σεπτέμβριο του 2026, η Γαλλία ανακοίνωσε ότι το έλλειμμά της θα αυξανόταν στο 5,4% του ΑΕΠ, ενώ ο σχεδιαζόμενος δανεισμός για το 2027 θα έφτανε στο ιστορικό υψηλό των 340 δισ. ευρώ.
Αυτό αντιστοιχεί σε περίπου 1,3 δισ. ευρώ για κάθε εργάσιμη ημέρα.
Στις αρχές Οκτωβρίου, οι αποδόσεις των γαλλικών δεκαετών ομολόγων πλησίασαν το 5%.
Το πρόβλημα επιδεινώνεται από τη διαφορά μεταξύ παλαιού και νέου χρέους. Η Γαλλία πληρώνει μέσο επιτόκιο περίπου 1,9% στα υφιστάμενα δάνειά της, αλλά σχεδόν 4,9% στον νέο δεκαετή δανεισμό.
Καθώς τα παλαιά ομόλογα λήγουν και αντικαθίστανται από νέα, το κόστος εξυπηρέτησης αυξάνεται σημαντικά.
Την ίδια στιγμή, η προσπάθεια πολιτικής συνεννόησης για τον προϋπολογισμό παραμένει προβληματική.
Στις 9 Οκτωβρίου 2026, οι αρμόδιοι βουλευτές επεξεργάστηκαν αλλαγές στο φορολογικό σκέλος του προϋπολογισμού, οι οποίες θα εξουδετέρωναν τη σχεδιαζόμενη μείωση του ελλείμματος.
Στη συνέχεια, όμως, καταψήφισαν το ίδιο το τροποποιημένο κείμενο, με 31 ψήφους κατά και μόλις τρεις υπέρ.
Αντίθετα, η Ιταλία έδειξε μεγαλύτερη ευελιξία όταν, στις 2 Οκτωβρίου, ο υπουργός Οικονομικών περιόρισε τον πρόσθετο δανεισμό που σχεδιαζόταν για την άμυνα από 22 σε 14 δισ. ευρώ.
Η αδυναμία της Γαλλίας να αντιδράσει γρήγορα αποτελεί βασικό παράγοντα ανησυχίας.
Το ενδεχόμενο μιας γαλλικής κρίσης δημιουργεί και ένα σοβαρό πρόβλημα για την Ευρωζώνη.
Τα δύο ευρωπαϊκά ταμεία διάσωσης έχουν χορηγήσει συνολικά περίπου 295 δισ. ευρώ σε πέντε χώρες.
Η Γαλλία σχεδιάζει να δανειστεί περισσότερα από αυτό το ποσό μόνο το 2027.
Ο κύριος ευρωπαϊκός μηχανισμός διάσωσης διαθέτει δυνατότητα δανεισμού έως 500 δισ. ευρώ, ενώ το γαλλικό δημόσιο χρέος είναι περίπου επτά φορές μεγαλύτερο.
Επιπλέον, η ίδια η Γαλλία καλείται να συνεισφέρει περίπου το ένα πέμπτο των πόρων του μηχανισμού.
Έτσι, σε περίπτωση σοβαρής κρίσης, ο μόνος θεσμός με επαρκή δυνατότητα παρέμβασης θα ήταν η Ευρωπαϊκή Κεντρική Τράπεζα.
Από το 2022, η ΕΚΤ διαθέτει μηχανισμό αγοράς κρατικών ομολόγων χωρών που αντιμετωπίζουν έντονη πίεση, αλλά η ενεργοποίησή του συνοδεύεται από προϋποθέσεις και δεν έχει εφαρμοστεί μέχρι σήμερα.
Το ιστορικό προηγούμενο της Ιταλίας το 2011 δείχνει πόσο σημαντική μπορεί να είναι μια τέτοια παρέμβαση.
Τότε, η ΕΚΤ είχε αποστείλει επιστολή στην ιταλική κυβέρνηση ζητώντας συγκεκριμένα δημοσιονομικά μέτρα. Ακολούθησαν πολιτικές ανατροπές και αλλαγές στο συνταξιοδοτικό σύστημα.
Η Ελλάδα το 2015 αποτελεί ακόμη πιο χαρακτηριστική περίπτωση απώλειας δημοσιονομικής αυτονομίας, όταν η κρίση χρηματοδότησης οδήγησε σε τραπεζικούς περιορισμούς και τελικά σε συμφωνία οικονομικής στήριξης.
Σήμερα, η Ελλάδα εμφανίζει πρωτογενές πλεόνασμα κοντά στο 5% του ΑΕΠ και το δημόσιο χρέος της έχει μειωθεί σημαντικά σε σχέση με το μέγεθος της οικονομίας της, γεγονός που συμβάλλει στο να δανείζεται φθηνότερα από τη Γαλλία.
Παρά τις ανησυχίες, οι επενδυτές δεν έχουν εγκαταλείψει τη γαλλική αγορά.
Στην έκδοση ομολόγων της 1ης Οκτωβρίου, η Γαλλία άντλησε 12 δισ. ευρώ, ενώ οι προσφορές έφτασαν τα 27 δισ.
Ωστόσο, οι αγορές απαιτούν υψηλότερες αποδόσεις, ενώ η τιμολόγηση της ασφάλισης έναντι αθέτησης πληρωμών αντιστοιχεί σε εκτιμώμενη πιθανότητα περίπου 20% μέσα σε πέντε χρόνια. Πρόκειται για εκτίμηση που προκύπτει από τις τιμές της αγοράς και όχι για βεβαιότητα χρεοκοπίας.
Μια σοβαρή γαλλική κρίση θα μπορούσε να επηρεάσει ολόκληρη την G7.
Οι γαλλικές τράπεζες είναι οι μεγαλύτεροι ξένοι πιστωτές της Ιταλίας, ενώ οι Γερμανοί επενδυτές κατέχουν περισσότερα από 400 δισ. δολάρια γαλλικών ομολόγων.
Οι βρετανικές τράπεζες έχουν επίσης μεγάλη έκθεση στη Γαλλία, ενώ οι καναδικές εμφανίζονται λιγότερο εκτεθειμένες.
Ακόμη και οι ΗΠΑ αντιμετωπίζουν αλλαγή στη συμπεριφορά των επενδυτών. Σε πρόσφατες περιόδους αναταραχής, τα αμερικανικά κρατικά ομόλογα δεν λειτούργησαν ως το παραδοσιακό ασφαλές καταφύγιο, καθώς κεφάλαια κατευθύνθηκαν κυρίως προς γερμανικά ομόλογα και το δολάριο.
Το συμπέρασμα είναι ότι η Γαλλία εμφανίζεται ως η πιο ευάλωτη μεγάλη ανεπτυγμένη οικονομία σε μια κρίση εμπιστοσύνης, χωρίς αυτό να σημαίνει ότι η χρεοκοπία της είναι αναπόφευκτη.
Ο μεγαλύτερος κίνδυνος είναι να αναγκαστεί να ζητήσει στήριξη από την ΕΚΤ και να αποδεχθεί αυστηρούς δημοσιονομικούς όρους.
Υπάρχει, πάντως, και ένας δεύτερος παράγοντας που μπορεί να ανατρέψει τη σειρά των εξελίξεων: το αμερικανικό όριο χρέους το 2027.
Εάν το Κογκρέσο δεν συμφωνήσει στην αύξησή του, οι Ηνωμένες Πολιτείες θα μπορούσαν να βρεθούν αντιμέτωπες με αδυναμία πληρωμών, παρότι διαθέτουν πολύ μεγαλύτερη νομισματική ευελιξία από τη Γαλλία.
Η επόμενη μεγάλη κρίση χρέους δεν θα καθοριστεί απαραίτητα από το ποια χώρα χρωστά τα περισσότερα, αλλά από το ποια θα χάσει πρώτη την εμπιστοσύνη των αγορών και δεν θα μπορέσει να αντιδράσει εγκαίρως.