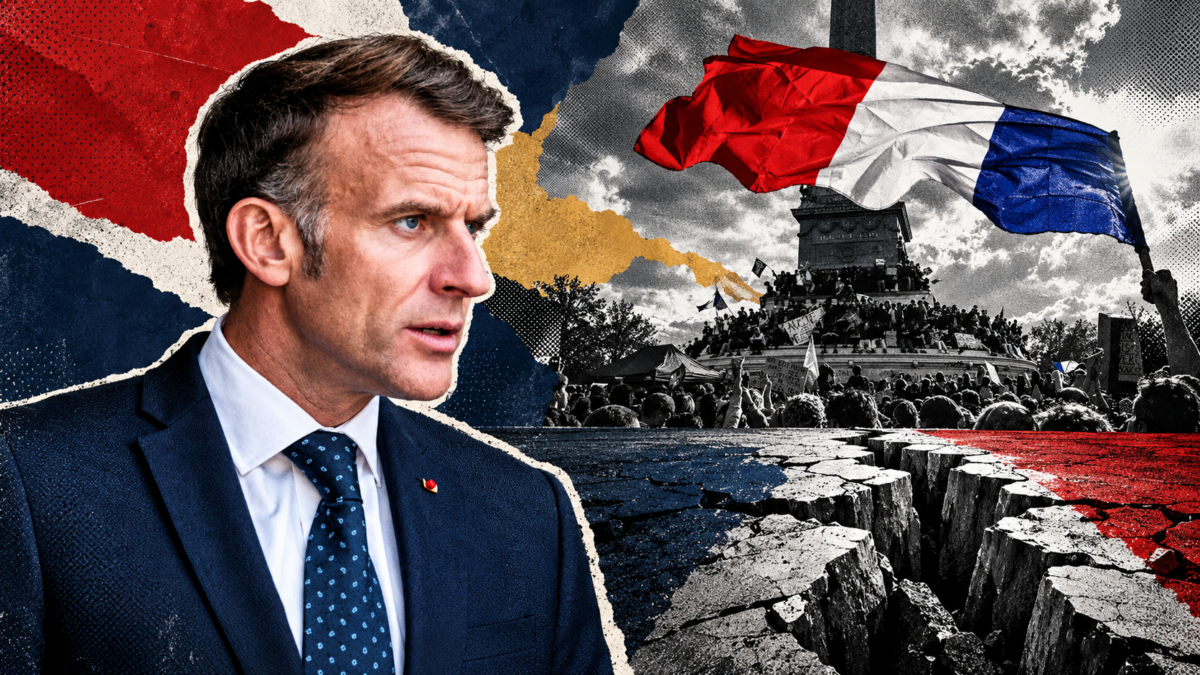
Το φάντασμα της χρεοκοπίας πλανάται πάνω από τη Γαλλία απειλώντας την ευρωζώνη
Με το δημόσιο χρέος να εκτοξεύεται και το πολιτικό σκηνικό σε αδιέξοδο, η συζήτηση για μια ενδεχόμενη γαλλική χρεοκοπία παύει να αποτελεί σενάριο φαντασίας, εγείροντας κρίσιμα ερωτήματα για το μέλλον της Ευρώπης.


Όπως είναι ήδη γνωστό, τους τελευταίους μήνες το κόστος κρατικού δανεισμού έχει σημειώσει ραγδαία άνοδο σε ολόκληρο τον ανεπτυγμένο κόσμο. Ωστόσο, καμία χώρα δεν έχει πληγεί τόσο σκληρά όσο η Γαλλία. Αυτό οφείλεται σε έναν εξαιρετικά ατυχή συνδυασμό παραγόντων: ένα τεράστιο δημόσιο χρέος που αγγίζει το 120% του ΑΕΠ, ένα κοινοβούλιο σε απόλυτο πολιτικό αδιέξοδο και μια κοινωνία η οποία παραδοσιακά και ιστορικά αντιδρά έντονα σε οποιαδήποτε συζήτηση για περικοπές δαπανών.
σχετικά άρθρα


Οι αποδόσεις των γαλλικών ομολόγων βρίσκονται αυτή τη στιγμή σε υψηλά πολλών δεκαετιών. Ενδεικτικό της κατάστασης είναι ότι η απόδοση των 10ετών ομολόγων, το ετήσιο επιτόκιο δηλαδή που καλείται να προσφέρει το γαλλικό κράτος για να δανειστεί χρήματα για μια δεκαετία, άγγιξε το 5% την περασμένη εβδομάδα. Πρόκειται για το υψηλότερο επίπεδο από το 2002, ξεπερνώντας μάλιστα αισθητά την Ιταλία, η οποία ιστορικά αποτελούσε τον συνήθη δημοσιονομικό «πονοκέφαλο» της Ευρωζώνης.
Η διεύρυνση του spread και τα μηνύματα των αγορών
Η πραγματική ανησυχία αποτυπώνεται στο χάσμα μεταξύ των αποδόσεων των γερμανικών και των γαλλικών ομολόγων. Αυτό το χάσμα, γνωστό στους οικονομικούς κύκλους ως spread, χρησιμοποιείται ευρέως ως βασικός δείκτης μέτρησης της γαλλικής χρηματοπιστωτικής σταθερότητας. Σήμερα, το γαλλικό spread κυμαίνεται περίπου στο 1,4%, ένα νούμερο που δεν απέχει πολύ από τις κορυφώσεις που καταγράφηκαν κατά τη διάρκεια της κρίσης χρέους της Ευρωζώνης.

Όλα τα παραπάνω δεδομένα έχουν πυροδοτήσει μια έντονη φημολογία γύρω από το ενδεχόμενο μιας γαλλικής χρεοκοπίας. Με απλά λόγια, το σενάριο όπου το γαλλικό κράτος θα ανακοινώσει στους κατόχους ομολόγων ότι αδυνατεί να τους αποπληρώσει, τουλάχιστον στο ακέραιο. Μπορεί αυτό να ακούγεται υπερβολικό, ωστόσο έχει ιδιαίτερη σημασία να σημειωθεί ότι ο Ζαν-Λικ Μελανσόν, ο οποίος καταγράφει υψηλά ποσοστά στις δημοσκοπήσεις ενόψει των προεδρικών εκλογών, έχει ταχθεί ρητά υπέρ της αθέτησης πληρωμών, τουλάχιστον για τα ομόλογα που διακρατά η Εθνική Κεντρική Τράπεζα.
Παράλληλα, το κόστος ασφάλισης του γαλλικού χρέους έναντι χρεοκοπίας (CDS) έχει εκτοξευθεί στο υψηλότερο επίπεδο μετά το 2022. Αυτό αποτελεί ξεκάθαρη ένδειξη ότι οι διεθνείς αγορές λαμβάνουν πλέον πολύ σοβαρά υπόψιν αυτό το ακραίο ενδεχόμενο.
Γιατί η επιλογή της χρεοκοπίας είναι ένα εφιαλτικό σενάριο
Αναλύοντας το ζήτημα, οφείλουμε αρχικά να κατανοήσουμε γιατί μια χρεοκοπία αποτελεί μια καταστροφική επιλογή. Οι κυβερνήσεις παγκοσμίως προσπαθούν να αποφύγουν τη στάση πληρωμών για έναν πολύ απλό λόγο: καταστρέφει την πιστοληπτική ικανότητα της χώρας. Μόλις μια χώρα κηρύξει στάση πληρωμών, οι αγορές γίνονται εξαιρετικά απρόθυμες να τη δανείσουν στο μέλλον, θεωρώντας ότι υπάρχει σοβαρή πιθανότητα να επαναλάβει την ίδια πρακτική.
Υπάρχει μάλιστα άμεση συσχέτιση μεταξύ της αυστηρότητας της χρεοκοπίας και της μετέπειτα αντιμετώπισης από τις αγορές. Αν ένα κράτος αποφασίσει μονομερώς να διαγράψει το 100% του χρέους του μηδενίζοντας την αξία των ομολόγων, καμία αγορά δεν θα το δανείσει ξανά. Αντίθετα, αν προχωρήσει σε διαπραγμάτευση με τους πιστωτές –όπως συμβαίνει σχεδόν πάντα στην πράξη– και συμφωνήσει για παράδειγμα σε ένα «κούρεμα» 20%, η συνολική επιβάρυνση δεν θα μειωθεί δραματικά, αλλά η χώρα θα διατηρήσει μια σχετική πρόσβαση στον δανεισμό.
Αυτή είναι μια παράμετρος που η Γαλλία θα έπρεπε να σταθμίσει πολύ προσεκτικά. Επί του παρόντος, το Παρίσι καταγράφει δημοσιονομικό έλλειμμα που ξεπερνά το 5% του ΑΕΠ, πράγμα που σημαίνει ότι η χώρα θα έχει απόλυτη ανάγκη για συνεχή πρόσβαση στις διεθνείς αγορές ακόμα και μετά από μια υποθετική χρεοκοπία.
Η εγχώρια οικονομία στο απόσπασμα και το ελληνικό παράδειγμα
Πέρα από την πρόσβαση στις αγορές, οι χρεοκοπίες προκαλούν άμεση και βαθιά ζημιά στην πραγματική οικονομία. Συνήθως αποτελούν το προοίμιο μιας περιόδου ακραίας λιτότητας και επιβάλλουν τεράστιες ζημιές στους εγχώριους πιστωτές. Στην περίπτωση της Γαλλίας, περίπου το ένα τέταρτο του δημόσιου χρέους βρίσκεται στα χέρια του γαλλικού κοινού. Συνεπώς, οποιαδήποτε στάση πληρωμών θα μετακυλούσε άμεσα τεράστιες ζημιές στα γαλλικά νοικοκυριά, καταρρακώνοντας την καταναλωτική εμπιστοσύνη και τις δαπάνες.
Το γενικότερο πρόβλημα είναι ότι η αβεβαιότητα που συνοδεύει μια χρεοκοπία βάζει ουσιαστικά την οικονομία «στον πάγο». Το παράδειγμα της Ελλάδας είναι χαρακτηριστικό: μετά την αναδιάρθρωση του χρέους το 2012, το ελληνικό ΑΕΠ συρρικνώθηκε κατά περίπου ένα τρίτο, με αποτέλεσμα ο λόγος του χρέους προς το ΑΕΠ τελικά να αυξηθεί αντί να μειωθεί.
Ο κίνδυνος μετάδοσης και η δοκιμασία της ευρωζώνης
Η κεντρική θέση που κατέχει η Γαλλία στην Ευρωπαϊκή Ένωση σημαίνει ότι μια δική της πτώση θα είχε καταστροφικές αλυσιδωτές αντιδράσεις. Ο πανικός των αγορών θα εξαπλωνόταν ταχύτατα σε όλη την Ευρώπη, σπρώχνοντας πιθανότατα και άλλες υπερχρεωμένες οικονομίες –όπως η Ελλάδα, η Ισπανία και η Ιταλία– προς το χείλος του γκρεμού.
Η διαδικασία αναδιάρθρωσης θα ήταν μακρόσυρτη και πολιτικά τοξική. Ένα γαλλικό «κούρεμα» θα ήταν το μεγαλύτερο στην παγκόσμια ιστορία, περίπου δέκα φορές μεγαλύτερο από το ελληνικό του 2012, το οποίο από μόνο του χρειάστηκε χρόνια για να ολοκληρωθεί. Οι διαπραγματεύσεις θα έφερναν τη Γαλλία σε μετωπική σύγκρουση με τη Γερμανία και τα πιο «φειδωλά» κράτη-μέλη του Βορρά. Περίπου το 25% του γαλλικού χρέους οφείλεται σε άλλα μέλη της Ευρωζώνης, ενώ οποιαδήποτε στήριξη από την Ευρωπαϊκή Κεντρική Τράπεζα θα εξαρτιόταν από μια πανευρωπαϊκή πολιτική συμφωνία.

Σε ένα τέτοιο σενάριο, το ίδιο το μέλλον του ενιαίου νομίσματος θα τίθετο υπό αμφισβήτηση. Ακόμα και η ίδια η Γαλλία ίσως έμπαινε στον πειρασμό να επιστρέψει στο φράγκο, εάν η πολιτική της τάξη έκρινε ότι οι όροι διάσωσης είναι υπερβολικά τιμωρητικοί.
Το αδιέξοδο των εναλλακτικών λύσεων
Παρά τις προφανείς καταστροφικές συνέπειες, ο λόγος που η χρεοκοπία παραμένει στο τραπέζι ως πιθανότητα, είναι ότι όλες οι εναλλακτικές διέξοδοι μοιάζουν εξίσου απίθανες. Σε γενικές γραμμές, υπάρχουν τρεις τρόποι με τους οποίους η Γαλλία θα μπορούσε να ξεφύγει από αυτή την κρίση: αυστηρή δημοσιονομική εξυγίανση, κάποιο απρόσμενο μακροοικονομικό γεγονός που θα έφερνε ανακούφιση, ή ένα τεράστιο πακέτο διάσωσης από την ΕΚΤ.
Κανένα από αυτά δεν συγκεντρώνει πολλές πιθανότητες. Κανένας Γάλλος πολιτικός δεν είναι διατεθειμένος να δεσμευτεί για σκληρές περικοπές δαπανών ή γενναίες αυξήσεις φόρων τόσο κοντά σε προεδρικές εκλογές. Το παγκόσμιο μακροοικονομικό περιβάλλον γίνεται όλο και πιο ασταθές, ενώ η άμεση παρέμβαση της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) κρύβει σημαντικά νομικά και πολιτικά εμπόδια.
Ο ρόλος της ΕΚΤ και τα εργαλεία διάσωσης
Για να γίνει κατανοητό το θεσμικό αδιέξοδο, η ΕΚΤ διαθέτει ουσιαστικά δύο μηχανισμούς για να διασώσει τη Γαλλία. Ο πρώτος είναι το λεγόμενο Μέσο Προστασίας της Μετάδοσης (TPI). Ωστόσο, το TPI είναι σχεδιασμένο αυστηρά για περιπτώσεις όπου η επιδείνωση των χρηματοπιστωτικών συνθηκών «δεν δικαιολογείται από τα θεμελιώδη μεγέθη της χώρας». Στην περίπτωση της Γαλλίας, είναι προφανές ότι η κρίση πηγάζει ακριβώς από τα επιδεινούμενα θεμελιώδη οικονομικά της μεγέθη.
Ο δεύτερος δρόμος είναι ο Ευρωπαϊκός Μηχανισμός Σταθερότητας (ESM), το βασικό εργαλείο που χρησιμοποιήθηκε κατά την κρίση χρέους. Όμως, κάθε διάσωση μέσω του ESM συνοδεύεται αναγκαστικά από πολιτικά τοξικές μεταρρυθμίσεις και σκληρά μνημόνια επιβεβλημένα από τις Βρυξέλλες. Αυτός είναι και ο λόγος που όλες οι χώρες, με χαρακτηριστικότερο παράδειγμα την Ιταλία, απέφυγαν κατηγορηματικά να χρησιμοποιήσουν τον ESM κατά τη διάρκεια της πανδημίας, παρότι τα κεφάλαια ήταν διαθέσιμα.
Το ιταλικό παράδειγμα και η μόνιμη οικονομική ασφυξία
Από την οπτική γωνία του Παρισιού, η επιλογή μιας ρήξης ίσως να μην είναι, τελικά, η χειρότερη δυνατή διέξοδος αν τα πράγματα φτάσουν στο απροχώρητο. Όταν το βάρος του χρέους φτάσει σε ένα κρίσιμο μέγεθος, η αυστηρή λιτότητα δεν είναι μόνο κοινωνικά επώδυνη, αλλά συχνά αποδεικνύεται και απολύτως μάταιη.
Η Ιταλία αποτελεί το πλέον χαρακτηριστικό παράδειγμα αυτής της θεωρίας. Το ιταλικό χρέος προς το ΑΕΠ άγγιξε το 100% ήδη από τη δεκαετία του ’90. Παρά το γεγονός ότι η Ρώμη κατέγραφε τεράστια πρωτογενή πλεονάσματα για το μεγαλύτερο μέρος των τελευταίων 30 ετών, το συνολικό χρέος συνέχισε να αυξάνεται αμείλικτα. Η Ιταλία ουσιαστικά πέρασε δεκαετίες σε κατάσταση ημιμόνιμης οικονομικής ασφυξίας.
Οικονομικοί αναλυτές υποστηρίζουν πλέον ανοιχτά ότι η ιταλική οικονομία ίσως να βρισκόταν σε καλύτερη θέση σήμερα αν είχε επιλέξει τη χρεοκοπία 30 χρόνια πριν, κάνοντας μια καθαρή επανεκκίνηση. Το βασικό δίδαγμα που προκύπτει από αυτή την ανάλυση, και το οποίο τρομάζει τους ευρωπαϊκούς θεσμούς, είναι ξεκάθαρο: όταν πρόκειται για το κρατικό χρέος, μετά από ένα ορισμένο σημείο αφετηρίας, οι «καλές επιλογές» απλώς παύουν να υπάρχουν.