Πώς η Γαλλία βρέθηκε αντιμέτωπη με νέα κρίση χρέους – Γιατί Ελλάδα και Ιταλία δανείζονται φθηνότερα από το Παρίσι
Το γαλλικό χρέος αυξάνεται, το κόστος δανεισμού πλησιάζει το 5% και οι αγορές αμφισβητούν τη δυνατότητα της κυβέρνησης να περιορίσει τα ελλείμματα – Οι προειδοποιήσεις για την οικονομία, οι κοινωνικές αντιδράσεις και ο ρόλος της ΕΚΤ


Η Γαλλία βρίσκεται αντιμέτωπη με μια ολοένα σοβαρότερη κρίση δημόσιων οικονομικών, καθώς το κόστος δανεισμού της αυξάνεται, το δημόσιο χρέος συνεχίζει να διογκώνεται και η πολιτική αστάθεια δυσκολεύει την εφαρμογή μέτρων για τον περιορισμό των ελλειμμάτων.
σχετικά άρθρα


Η κατάσταση έχει φτάσει στο σημείο η Ελλάδα και η Ιταλία να δανείζονται φθηνότερα από τη Γαλλία, παρά το γεγονός ότι στο παρελθόν είχαν βρεθεί στο επίκεντρο της κρίσης χρέους της Ευρωζώνης.
Ακόμη πιο χαρακτηριστικό είναι ότι μεγάλες γαλλικές επιχειρήσεις, όπως η L’Oréal, η LVMH και η Air Liquide, μπορούν πλέον να αντλούν κεφάλαια με χαμηλότερο επιτόκιο από το γαλλικό Δημόσιο.
Οι αποδόσεις των δεκαετών γαλλικών ομολόγων πλησίασαν πρόσφατα το 5%, το υψηλότερο επίπεδο σχεδόν ενός τετάρτου του αιώνα, ενώ η διαφορά από τα αντίστοιχα γερμανικά ομόλογα ξεπέρασε προσωρινά τη 1,5 ποσοστιαία μονάδα, φτάνοντας στο μεγαλύτερο επίπεδο από το 2011.
Όπως επισημαίνει ο οικονομολόγος Πάτρικ Μπόιλ, η Γαλλία αντιμετωπίζει έναν συνδυασμό υψηλού χρέους, χαμηλής ανάπτυξης και πολιτικών εμποδίων, ο οποίος δημιουργεί έναν φαύλο κύκλο: όσο αυξάνονται τα επιτόκια, τόσο περισσότερα χρήματα απαιτούνται για την εξυπηρέτηση του χρέους και τόσο δυσκολότερη γίνεται η εξυγίανση των δημόσιων οικονομικών.
Γιατί οι αγορές ανησυχούν για τη Γαλλία
Η αλλαγή στην αντιμετώπιση της Γαλλίας από τους επενδυτές αποτυπώνεται και στα εταιρικά ομόλογα.
Υπολογισμοί του Bloomberg δείχνουν ότι περίπου 25 δισ. ευρώ γαλλικών εταιρικών ομολόγων υψηλής πιστοληπτικής ποιότητας, που αντιστοιχούν στο 38% της συγκεκριμένης αγοράς, προσφέρουν πλέον χαμηλότερες αποδόσεις από αντίστοιχης διάρκειας γαλλικά κρατικά ομόλογα. Στην αρχή του έτους, το ποσό ήταν μόλις 12 δισ. ευρώ.
Παραδοσιακά, ένα κράτος θεωρείται ασφαλέστερος δανειολήπτης από μια επιχείρηση, καθώς διαθέτει τη δυνατότητα αύξησης των φόρων. Η Γαλλία, ωστόσο, δεν μπορεί να εκδώσει ανεξάρτητα το δικό της νόμισμα, καθώς η νομισματική πολιτική ασκείται από την Ευρωπαϊκή Κεντρική Τράπεζα.
Η πίεση δεν αφορά αποκλειστικά τη γαλλική οικονομία. Τα επιτόκια κρατικού δανεισμού έχουν αυξηθεί διεθνώς, με τη μέση απόδοση των δεκαετών ομολόγων στις πλούσιες οικονομίες να βρίσκεται κοντά στο 4%, στο υψηλότερο επίπεδο των τελευταίων 15 ετών.
Στις Ηνωμένες Πολιτείες, η απόδοση του δεκαετούς ομολόγου ξεπέρασε το 5,3%, ενώ στην Ιαπωνία το αντίστοιχο επιτόκιο υπερέβη το 3% για πρώτη φορά από το 1996.
Ένας παράγοντας είναι η τεράστια ζήτηση κεφαλαίων για επενδύσεις στην τεχνητή νοημοσύνη.
Η Goldman Sachs εκτιμά ότι οι Alphabet, Amazon, Meta, Microsoft και Oracle θα δαπανήσουν περίπου 800 δισ. δολάρια σε επενδύσεις φέτος και 1,2 τρισ. δολάρια το επόμενο έτος.
Οι μεγάλες τεχνολογικές εταιρείες έχουν ήδη εκδώσει ομόλογα ύψους 230 δισ. δολαρίων, περίπου διπλάσιας αξίας από την προηγούμενη χρονιά, ανταγωνιζόμενες τα κράτη για τα διαθέσιμα επενδυτικά κεφάλαια.
Ο δεύτερος παράγοντας είναι ο πόλεμος στο Ιράν, που έχει αυξήσει τις τιμές του πετρελαίου κατά περίπου 40% σε σχέση με την περίοδο πριν από την έναρξή του.
Η ενεργειακή ακρίβεια συντηρεί τις πληθωριστικές πιέσεις, περιορίζοντας τη δυνατότητα των κεντρικών τραπεζών να μειώσουν τα επιτόκια. Η αμερικανική Federal Reserve αύξησε τα επιτόκια τον Σεπτέμβριο, ενώ η ΕΚΤ έχει προχωρήσει σε δύο αυξήσεις από τον Ιούνιο.
Για τη Γαλλία, το πρόβλημα είναι ιδιαίτερα σοβαρό επειδή το κόστος δανεισμού αυξάνεται ταχύτερα από την οικονομία της.
Το δεύτερο τρίμηνο, τα επιτόκια δανεισμού ήταν περίπου δύο ποσοστιαίες μονάδες υψηλότερα από τον ονομαστικό ρυθμό ανάπτυξης, η μεγαλύτερη τέτοια διαφορά μεταξύ των πλούσιων οικονομιών.
Όταν το επιτόκιο εξυπηρέτησης του χρέους υπερβαίνει τον ρυθμό ανάπτυξης, το χρέος τείνει να αυξάνεται ως ποσοστό του ΑΕΠ, εκτός εάν η κυβέρνηση περιορίσει τις δαπάνες ή αυξήσει τα έσοδά της.
Τον Μάιο, η γαλλική κυβέρνηση ανέθεσε σε τέσσερις ανεξάρτητους οικονομολόγους να εξετάσουν την πορεία των δημόσιων οικονομικών.
Η έκθεσή τους, που δημοσιεύθηκε τον Ιούλιο, προέβλεπε ότι με τις σημερινές πολιτικές το δημοσιονομικό έλλειμμα θα φτάσει στο 6,8% του ΑΕΠ έως το 2030, ενώ το δημόσιο χρέος θα ξεπεράσει το 130%.
Παράλληλα, οι ετήσιες δαπάνες για τόκους προβλέπεται να αυξάνονται κατά περίπου 10 δισ. ευρώ, πλησιάζοντας σε μέγεθος τον συνολικό προϋπολογισμό του υπουργείου Παιδείας.
Για τη σταθεροποίηση του χρέους, οι οικονομολόγοι υπολόγισαν ότι θα απαιτούνταν δημοσιονομική προσαρμογή περίπου 125 δισ. ευρώ ετησίως έως το 2032.
Ωστόσο, η εκτίμηση βασιζόταν στην υπόθεση ότι το επιτόκιο του δεκαετούς ομολόγου θα υποχωρούσε από το 3,7% στο 3,3%. Αντίθετα, έχει αυξηθεί κοντά στο 4,9%.
Έτσι, νεότεροι υπολογισμοί ανεβάζουν την αναγκαία προσαρμογή στα 140 δισ. ευρώ ετησίως.
Η κυβέρνηση του Σεμπαστιάν Λεκορνί προτείνει για τον προϋπολογισμό του 2027 περικοπές δαπανών και φορολογικές αυξήσεις συνολικού ύψους 43 δισ. ευρώ.
Ακόμη και αν εγκριθεί ολόκληρο το πακέτο, οικονομολόγοι της ING εκτιμούν ότι δεν αρκεί για τη σταθεροποίηση του δημόσιου χρέους.
Το πρόβλημα επιδεινώνεται από το γεγονός ότι η κυβέρνηση δεν διαθέτει κοινοβουλευτική πλειοψηφία.
Παράλληλα, η φορολογική επιβάρυνση στη Γαλλία βρίσκεται ήδη στο 44% του ΑΕΠ, έναντι μέσου όρου 34% στις χώρες του ΟΟΣΑ, περιορίζοντας τα περιθώρια νέων αυξήσεων.
Σχεδόν το ένα τέταρτο των δημόσιων δαπανών κατευθύνεται στις συντάξεις, καθιστώντας οποιαδήποτε μεταρρύθμιση ιδιαίτερα δύσκολη πολιτικά.
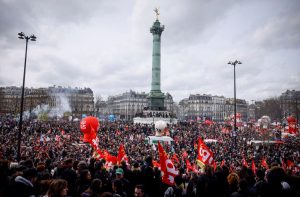
Την ίδια στιγμή, μαθητές και φοιτητές πραγματοποιούν κινητοποιήσεις για τις ελλείψεις εκπαιδευτικών, τις υπερπλήρεις αίθουσες και την κακή κατάσταση σχολικών κτιρίων.
Οι διαμαρτυρίες έχουν συνοδευτεί από επεισόδια και περισσότερες από 6.000 συλλήψεις, ενώ η κυβέρνηση προτείνει την κατάργηση 1.588 θέσεων εκπαιδευτικών, επικαλούμενη τη μείωση του μαθητικού πληθυσμού.
Γιατί η Ελλάδα και η Ιταλία δανείζονται φθηνότερα και τι μπορεί να κάνει η ΕΚΤ
Η σύγκριση με την Ιταλία αποκαλύπτει μια κρίσιμη διαφορά στη δημοσιονομική διαχείριση.
Παρότι το ιταλικό δημόσιο χρέος είναι υψηλότερο, η χώρα καταγράφει πρωτογενές πλεόνασμα. Αυτό σημαίνει ότι τα κρατικά έσοδα επαρκούν για την κάλυψη των δαπανών, εάν εξαιρεθούν οι τόκοι του χρέους.
Η Ιταλία έχει πετύχει πρωτογενή πλεονάσματα τα περισσότερα χρόνια από τις αρχές της δεκαετίας του 1990, ενώ το συνολικό της έλλειμμα αναμένεται να υποχωρήσει κάτω από το 3% του ΑΕΠ.
Αντίθετα, η Γαλλία παρουσιάζει πρωτογενές έλλειμμα 2,9% του ΑΕΠ, καταγράφοντας αρνητικό πρωτογενές αποτέλεσμα κάθε χρόνο από το 2002.
Μάλιστα, ο τελευταίος ισοσκελισμένος συνολικός προϋπολογισμός της χώρας χρονολογείται από το 1974.
Η διαφορά αυτή εξηγεί σε μεγάλο βαθμό γιατί οι αγορές αντιμετωπίζουν σήμερα την Ιταλία ως ασφαλέστερο δανειολήπτη, παρά το μεγαλύτερο χρέος της.
Η Ελλάδα δανείζεται επίσης φθηνότερα από τη Γαλλία από τα τέλη του 2024, μια εξέλιξη με ιδιαίτερο συμβολισμό, καθώς κατά την προηγούμενη κρίση της Ευρωζώνης είχε βρεθεί στο επίκεντρο των ανησυχιών για τη βιωσιμότητα του δημόσιου χρέους.
Στο πολιτικό επίπεδο, οι προοπτικές της Γαλλίας παραμένουν περίπλοκες.
Από την ανάληψη της προεδρίας από τον Εμανουέλ Μακρόν το 2017, το δημόσιο χρέος έχει αυξηθεί κατά περισσότερο από ένα τρισ. ευρώ, με σημαντικό μέρος των δαπανών να συνδέεται με τη στήριξη νοικοκυριών και επιχειρήσεων κατά την πανδημία και την ενεργειακή κρίση.
Μετά τις πρόωρες εκλογές του 2024, η χώρα βρέθηκε με κατακερματισμένο Κοινοβούλιο, ενώ οι διαφωνίες για τον προϋπολογισμό έχουν ήδη οδηγήσει στην αποχώρηση δύο πρωθυπουργών.
Ενόψει των προεδρικών εκλογών, η Μαρίν Λεπέν έχει προτείνει έναν συνταγματικό κανόνα περιορισμού του χρέους στο 60% του ΑΕΠ και ετήσια μείωση του ελλείμματος κατά μισή ποσοστιαία μονάδα.
Το σχέδιό της προβλέπει εξοικονόμηση 140 δισ. ευρώ έως το 2032, αλλά περιλαμβάνει ταυτόχρονα μειώσεις ΦΠΑ στην ενέργεια και στα τρόφιμα, καθώς και ευνοϊκότερες συνταξιοδοτικές ρυθμίσεις.
Οι αντιφάσεις αυτές προκαλούν αμφιβολίες για τη δυνατότητα εφαρμογής του.
Από την άλλη πλευρά, ο Ζαν-Λικ Μελανσόν έχει προτείνει τη μετατροπή περίπου 488 δισ. ευρώ γαλλικών ομολόγων που κατέχει το Ευρωσύστημα σε τίτλους χωρίς λήξη και χωρίς καταβολή τόκων.
Ωστόσο, η διαγραφή των υποχρεώσεων αυτών δεν θα εξαφάνιζε το οικονομικό κόστος, καθώς οι κεντρικές τράπεζες εξακολουθούν να πληρώνουν τόκους για τα αποθεματικά που δημιουργήθηκαν κατά την αγορά των ομολόγων.
Η προσοχή στρέφεται έτσι στην Ευρωπαϊκή Κεντρική Τράπεζα, η οποία διαθέτει μηχανισμούς παρέμβασης σε περιπτώσεις έντονης αναταραχής στις αγορές.
Ένα πιθανό μέτρο είναι η αλλαγή της επικοινωνίας της ΕΚΤ σχετικά με τα επιτόκια. Θα μπορούσε επίσης να αναστείλει τη συρρίκνωση του ισολογισμού της και να επανεπενδύει κεφάλαια σε κρατικά ομόλογα.
Το ισχυρότερο εργαλείο είναι ο Μηχανισμός Προστασίας της Μετάδοσης (TPI), που δημιουργήθηκε το 2022 και επιτρέπει αγορές κρατικών ομολόγων χωρίς προκαθορισμένο ανώτατο όριο.
Ωστόσο, ο μηχανισμός δεν έχει χρησιμοποιηθεί ποτέ και η ενεργοποίησή του προϋποθέτει, μεταξύ άλλων, υγιείς και βιώσιμες δημοσιονομικές πολιτικές.
Η Γαλλία βρίσκεται ήδη σε διαδικασία υπερβολικού ελλείμματος της Ευρωπαϊκής Ένωσης, γεγονός που περιπλέκει μια ενδεχόμενη παρέμβαση.
Επιπλέον, οι υψηλές τιμές της ενέργειας εξακολουθούν να ασκούν πληθωριστικές πιέσεις, περιορίζοντας την ευχέρεια της ΕΚΤ να στηρίξει την αγορά ομολόγων.
Παρά τις δυσκολίες, η Γαλλία διαθέτει σημαντικά πλεονεκτήματα, όπως υψηλές αποταμιεύσεις των νοικοκυριών, αποτελεσματικό μηχανισμό είσπραξης φόρων και σταθερό τραπεζικό σύστημα.
Το σημαντικότερο προστατευτικό στοιχείο είναι η συμμετοχή της στο ευρώ, που την προφυλάσσει από μια άμεση νομισματική κρίση όπως εκείνες που αντιμετώπιζαν παλαιότερα κράτη με δικό τους νόμισμα.
Αυτό, όμως, δεν εξαφανίζει τη δημοσιονομική πίεση. Απλώς την καθιστά πιο σταδιακή, μέσα από την αύξηση των επιτοκίων, τη διεύρυνση της διαφοράς από τα γερμανικά ομόλογα και τη συνεχή αύξηση των δαπανών εξυπηρέτησης του χρέους.
Η προσοχή των επενδυτών στρέφεται πλέον στις διαπραγματεύσεις για τον προϋπολογισμό, στην επόμενη αξιολόγηση της γαλλικής πιστοληπτικής ικανότητας από τη Moody’s και στις αποφάσεις της ΕΚΤ για τα επιτόκια.
Για τον Πάτρικ Μπόιλ, ο κίνδυνος δεν είναι απαραίτητα μια ξαφνική κατάρρευση, αλλά μια παρατεταμένη οικονομική πίεση που θα περιορίζει σταδιακά τις επιλογές της γαλλικής κυβέρνησης.
Και όσο η χώρα αδυνατεί να περιορίσει τα ελλείμματά της, το κόστος δανεισμού θα συνεχίσει να αποτελεί ένα από τα σημαντικότερα προβλήματα της δεύτερης μεγαλύτερης οικονομίας της Ευρωζώνης.