Στους δήμους οι αποφάσεις για μεταφορά του συντελεστή δόμησης, ο Τσάφος, τα ομόλογα και τα ερωτήματα, ψηφίζει Ελλάδα η Goldman Sachs για το 2027
Η κίνηση της BRIGHT GROUP σε τουρισμό – real estate, η Bally’s Intralot και το νέο επιχειρησιακό πλάνο


Στους δήμους οι αποφάσεις για μεταφορά του συντελεστή δόμησης
Μια πολεοδομική ιστορία που τραβάει σχεδόν μισό αιώνα φαίνεται πως βρίσκει επιτέλους διέξοδο, με πρωτοβουλία του Κυριάκου Μητσοτάκη. Το πολυσυζητημένο θέμα της μεταφοράς του συντελεστή δόμησης μπήκε χθες στο τραπέζι στο Μέγαρο Μαξίμου, όπου ο πρωθυπουργός και η ηγεσία του Υπουργείου Περιβάλλοντος υποδέχθηκαν επτά δημάρχους των βορείων προαστίων σε μια συζήτηση εφ’ όλης της ύλης. Το κλίμα ήταν ουσιαστικό, με όλους τους αυτοδιοικητικούς να παίρνουν τον λόγο και να εκφράζουν διαφορετικές οπτικές: από εκείνους που δηλώνουν έτοιμοι να αξιοποιήσουν το εργαλείο στο 100%, μέχρι όσους ζητούν δραστικές αλλαγές ή ακόμη και πλήρη αποχή. Το βασικό μήνυμα που βγήκε από το ραντεβού είναι ξεκάθαρο, με τις αποφάσεις να περνούν στην τοπική αυτοδιοίκηση. Ο πρωθυπουργός δεσμεύτηκε πως οι τοπικές κοινωνίες έχουν τον πρώτο και τον τελευταίο λόγο, ενώ ξεκαθάρισε κατηγορηματικά ότι αποκλείεται οποιαδήποτε μεταφορά συντελεστή από έναν δήμο σε άλλον. Στην ουσία, η μεταφορά συντελεστή που έχει ήδη πάρει το πράσινο φως από το Συμβούλιο της Επικρατείας δεν αποτελεί απλώς μια τεχνική ρύθμιση. Είναι ένα σύγχρονο εργαλείο ανάπλασης: δίνει ανάσα για τη δημιουργία νέων κοινόχρηστων χώρων και πρασίνου, αποκαθιστώντας ταυτόχρονα το αίσθημα δικαιοσύνης για τους ιδιοκτήτες διατηρητέων κτιρίων που έμεναν επί δεκαετίες «εγκλωβισμένοι». Με τη σχετική μελέτη να βρίσκεται ήδη σε δημόσια διαβούλευση, το επόμενο βήμα ανήκει στις τοπικές κοινωνίες. Αυτές θα κρίνουν πώς, πού και αν θέλουν να αλλάξουν την εικόνα των γειτονιών τους.
σχετικά άρθρα


Ο Τσάφος, τα ομόλογα και τα ερωτήματα
Χαίρεται. Η υπόθεση με τα ομόλογα της ExxonMobil που κατείχε ο υφυπουργός Περιβάλλοντος και Ενέργειας, Νίκος Τσάφος, υποτίθεται ότι θα έκλεινε με τις εξηγήσεις που έδωσε. Στην πραγματικότητα, όμως, στα κοινοβουλευτικά και δημοσιογραφικά πηγαδάκια οι ψίθυροι φούντωσαν ακόμη περισσότερο. Ο κ. Τσάφος υποστήριξε πως τα επίμαχα ομόλογα τα είχε στην κατοχή του από το 2017 και έσπευσε να τα ρευστοποιήσει λίγο μετά την ορκωμοσία του ως υφυπουργός, στις 15 Μαρτίου 2025. Μόνο που πριν φορέσει το κοστούμι του υφυπουργού, ο ίδιος άνθρωπος περνούσε καθημερινά το κατώφλι του Μεγάρου Μαξίμου. Από τις 2 Ιουνίου 2022 έως τις 26 Μαΐου 2023, και ξανά από τις 21 Ιουλίου 2023 έως τις 14 Μαρτίου 2025, ήταν ο άνθρωπος-σκιά του Κυριάκου Μητσοτάκη για τα ενεργειακά ζητήματα, υπό την ιδιότητα του Ειδικού Συμβούλου. Εδώ ακριβώς αρχίζουν τα… δύσκολα. Ο περιβόητος νόμος για το επιτελικό κράτος (Ν.4622/2019, όπως τροποποιήθηκε με τον Ν.4940/2022) μπορεί να μην επιβάλλει αυστηρά επιχειρηματικά ασυμβίβαστα σε ειδικούς συμβούλους —πλην των επικεφαλής γραφείων—, θέτει όμως ξεκάθαρους κανόνες διαφάνειας και πρόληψης σύγκρουσης συμφερόντων (άρθρο 76). Υποχρεώνει σε ρητή δήλωση επαγγελματικής ιδιότητας και προβλέπει αυστηρό «cooling-off» 12 μηνών, με υποχρεωτική άδεια από την Επιτροπή Δεοντολογίας για δραστηριότητες συναφείς με το αντικείμενο του φορέα.
Τα ερωτήματα, λοιπόν, που αιωρούνται στα παρασκήνια είναι αμείλικτα:
- Είχε δηλώσει αρμοδίως ο κ. Τσάφος ότι, την ώρα που χάραζε στρατηγική για το ενεργειακό μέλλον της χώρας δίπλα στον πρωθυπουργό, διατηρούσε ανοιχτές θέσεις σε έναν από τους παγκόσμιους κολοσσούς υδρογονανθράκων, όπως η ExxonMobil;
- Στο δίμηνο κενό μεταξύ των εκλογικών αναμετρήσεων (Μάιος – Ιούλιος 2023), κινήθηκε η προβλεπόμενη διαδικασία δεοντολογίας;
- Υπάρχει ή δεν υπάρχει ηθική και ουσιαστική σύγκρουση συμφερόντων όταν ο κατεξοχήν σύμβουλος ενέργειας της κυβέρνησης διακρατά τίτλους μιας εταιρείας με άμεσο ενδιαφέρον για τα ελληνικά κοιτάσματα;
Σαν να μην έφταναν αυτά, η ανάγνωση της δήλωσης περιουσιακής κατάστασης για τη χρήση του 2024 προσθέτει νέες σκιές. Ένα ιδιαίτερα εύρωστο επενδυτικό χαρτοφυλάκιο, που αγγίζει τα 500.000 δολάρια, την ώρα που τα δηλωθέντα εισοδήματά του ήταν περίπου 35.000 ευρώ από τη σύμβαση με το Δημόσιο και 8.000 δολάρια από μερίσματα. Το πιο ενδιαφέρον εύρημα; Οι αποτιμήσεις των τίτλων έγιναν στις 28 Φεβρουαρίου 2025. Ακριβώς δύο εβδομάδες πριν από τον ανασχηματισμό της 15ης Μαρτίου. Είχε άραγε εσωτερική πληροφόρηση για την υπουργοποίησή του και ετοίμαζε το «συμμάζεμα» του χαρτοφυλακίου του ή επρόκειτο για μια εξαιρετικά βολική σύμπτωση; Το παζλ συμπληρώνεται από το επενδυτικό προφίλ της συζύγου του. Με μερίδια αμοιβαίων κεφαλαίων που προσεγγίζουν τις 400.000 δολάρια και ετήσιο εισόδημα 85.000 ευρώ κυρίως από μερίσματα, το ερώτημα που πλέον ψιθυρίζεται έντονα σε πολιτικά γραφεία είναι ένα: Πού ακριβώς «κουμπώνουν» αυτά τα κεφάλαια; Συνδέονται, έμμεσα ή άμεσα, με ενεργειακά assets και εταιρείες του κλάδου;
Ψηφίζει Ελλάδα η Goldman Sachs για το 2027
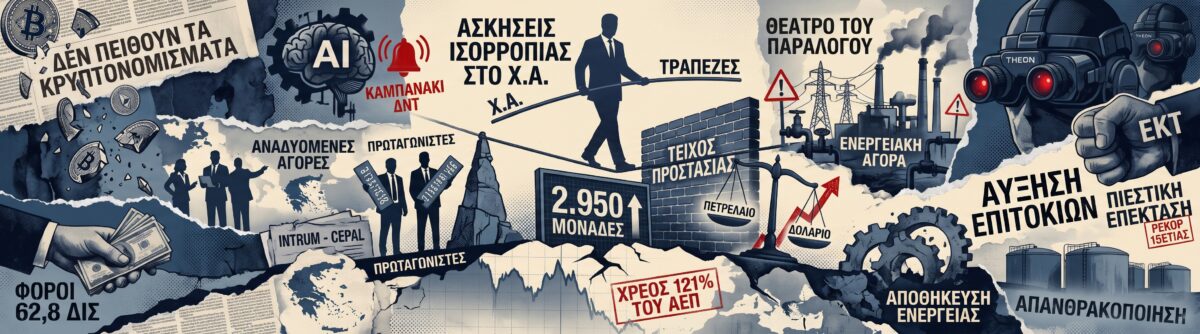
Πάμε τώρα στα του χρηματιστηρίου. Στην πρώτη γραμμή των επενδυτικών της επιλογών στις αναδυόμενες αγορές τοποθετεί την Ελλάδα η Goldman Sachs για το 2027. Σε νέα στρατηγική της έκθεση, ο αμερικανικός επενδυτικός οίκος προτρέπει τους διεθνείς επενδυτές να διευρύνουν τα χαρτοφυλάκιά τους πέρα από το τεχνολογικό ράλι και την Τεχνητή Νοημοσύνη, διατηρώντας σύσταση «overweight» για την ελληνική αγορά, πλάι στη Νότια Κορέα, τη Νότια Αφρική και την Ουγγαρία. Κεντρικό ρόλο στο θετικό αφήγημα διαδραματίζει ο εγχώριος τραπεζικός κλάδος, τον οποίο η Goldman κατατάσσει στους ισχυρότερους κυκλικούς πυλώνες ανάπτυξης στην ευρύτερη περιοχή CEEMEA. Παρά το πρόσφατο ράλι του κλάδου, οι αναλυτές βλέπουν σημαντικά περιθώρια ανόδου: η πιστωτική επέκταση συνεχίζεται με σταθερό ρυθμό μέσω του εταιρικού δανεισμού, ενώ οι αποτιμήσεις παραμένουν ελκυστικές συγκριτικά με τον ευρωπαϊκό μέσο όρο. Υπό αυτό το πρίσμα, ο οίκος αναβαθμίζει τον στόχο για τον Γενικό Δείκτη του Χρηματιστηρίου Αθηνών στις 2.950 μονάδες. Η πρόβλεψη βασίζεται σε σταθερή άνοδο των κερδών ανά μετοχή (EPS) κατά 9% ετησίως για το 2027 και το 2028, σε συνδυασμό με ισχυρή μερισματική απόδοση της τάξης του 5%. Σε διεθνές επίπεδο, αν και ο ρυθμός κερδοφορίας των αναδυόμενων αγορών αναμένεται να επιβραδυνθεί καθώς κορυφώνονται οι κεφαλαιουχικές δαπάνες για το AI, η Goldman προβλέπει άνοδο 17% για τον δείκτη MSCI EM (στόχος οι 1.850 μονάδες), ποντάροντας στην αποκλιμάκωση επιτοκίων και ενεργειακού κόστους. Μοναδικό μελανό σημείο στον ορίζοντα της ελληνικής αγοράς παραμένει το πολιτικό ρίσκο. Σύμφωνα με την έκθεση, οι επερχόμενες εκλογές του 2027 αποτελούν βασική πηγή αβεβαιότητας, γεγονός που ενδέχεται να ανακόψει την περαιτέρω συμπίεση των αποδόσεων (spreads) των ελληνικών κρατικών ομολόγων, ή ακόμη και να πυροδοτήσει προσωρινές πιέσεις εάν προεξοφληθεί αστάθεια στη δημοσιονομική τροχιά της χώρας.
Εβδομάδα-«φωτιά» στο Χρηματιστήριο
Σε έντονους ρυθμούς κινείται από σήμερα η Λεωφόρος Αθηνών, καθώς η αγορά εισέρχεται στην καρδιά των ανακοινώσεων για τα αποτελέσματα 9μήνου, με συνολικά 12 εταιρείες να ανοίγουν τα βιβλία τους, ενώ το ενδιαφέρον μονοπωλούν επίσης οι αποκοπές μερισμάτων και οι ανακατατάξεις στους διεθνείς δείκτες. Τον χορό των οικονομικών επιδόσεων άνοιξαν χθες η ΔΕΗ και η Aegean. Η σκυτάλη περνά την Τετάρτη σε Trade Estates, Αττικά Πολυκαταστήματα, ΓΕΚ ΤΕΡΝΑ, ElvalHalcor, Quest και Alpha Trust-Ανδρομέδα, ενώ την Πέμπτη ακολουθούν οι Ideal, Allwyn, Cenergy και Lavipharm, συνθέτοντας ένα κρίσιμο τεστ αντοχής για την κερδοφορία των εισηγμένων. Την ίδια ώρα, στο επίκεντρο βρίσκονται η Εθνική Τράπεζα και η Jumbo, οι οποίες διαπραγματεύονται από χθες Δευτέρα χωρίς το δικαίωμα στα μερίσματά τους. Η ΕΤΕ αποκόπτει προσωρινό μέρισμα 0,2605 ευρώ (καθαρό 0,2475 ευρώ, απόδοση ~1,5%), ενώ η Jumbo μοιράζει έκτακτη διανομή 1 ευρώ ανά μετοχή (καθαρό 0,95 ευρώ, απόδοση ~3,6%), με ημερομηνία πληρωμής την 20ή Νοεμβρίου. Στο μέτωπο των διεθνών δεικτών, η αναθεώρηση της FTSE Russell διατήρησε αμετάβλητη τη βασική ελληνική εκπροσώπηση, επεφύλασσε ωστόσο ευχάριστα νέα για τη μικρή κεφαλαιοποίηση, καθώς τα Αττικά Πολυκαταστήματα κέρδισαν θέση στους δείκτες FTSE Micro-Cap και FTSE Total Cap.
Η BRIGHT GROUP εξαγόρασε το 51% της SWOT Hospitality
Στα επιχειρηματικά νέα, σε μία κίνηση υψηλής στρατηγικής σημασίας για το εγχώριο τουριστικό Real Estate προχώρησε η BRIGHT GROUP, αποκτώντας το 51% της SWOT Hospitality. Η συμφωνία ανοίγει ένα νέο κεφάλαιο ισχυρών συνεργειών, συνδυάζοντας το συμβουλευτικό και τεχνολογικό αποτύπωμα του Ομίλου με την ηγετική εξειδίκευση της SWOT στο Hotel Management και την τουριστική ανάπτυξη. Κομβικό στοιχείο του deal αποτελεί η συνέχεια στη διοίκηση: οι υφιστάμενοι μέτοχοι Γιώργος Κωνσταντινίδης (Founder), Στέλιος Κουτσιβίτης (President) και Πάνος Κωνσταντινίδης (CEO) διατηρούν το management και τη μετοχική τους παρουσία. Η σύμπραξη αυτή αποτελεί τη φυσική εξέλιξη της επιτυχημένης τους συνεργασίας στο έργο Onero στη Μήλο, θέτοντας τις βάσεις για νέες, στοχευμένες επενδύσεις σε ξενοδοχειακά assets υψηλής υπεραξίας. Με την είσοδο του BRIGHT GROUP, η SWOT Hospitality ενισχύει την ικανότητά της να υλοποιεί σύνθετα επενδυτικά πλάνα δίπλα σε διεθνή brands και θεσμικούς επενδυτές, καλύπτοντας κάθε στάδιο—από το project management έως την εμπορική διαχείριση. Ταυτόχρονα, το BRIGHT GROUP επιταχύνει τη διείσδυσή του στη φιλοξενία, εμπλουτίζοντας το οικοσύστημά του με κορυφαία τεχνογνωσία. Όπως επισημαίνει ο CEO του BRIGHT GROUP, Γιώργος Πουλόπουλος, η επένδυση διαμορφώνει τις προϋποθέσεις για μακροπρόθεσμη αξία μέσα από συμπληρωματικές δυνάμεις. Από την πλευρά του, ο CEO της SWOT Hospitality, Πάνος Κωνσταντινίδης, χαρακτηρίζει τη συμφωνία ορόσημο που διευρύνει την εμβέλεια της εταιρείας στην τουριστική ακίνητη περιουσία, συμβάλλοντας ουσιαστικά στη δυναμική αναβάθμιση της ελληνικής αγοράς φιλοξενίας.
Η Bally’s Intralot, η εξαγορά της Evoke και το νέο επιχειρησιακό πλάνο
Λίγα μόλις βήματα πριν από τη γραμμή του τερματισμού βρίσκεται η εξαγορά της Evoke από την Bally’s Intralot. Όλα τα βλέμματα είναι πλέον στραμμένα στην Επιτροπή Ανταγωνισμού της Πενσυλβάνια που τις επόμενες ημέρες αναμένεται να δώσει το πράσινο φως, με τη συμφωνία να κλείνει και τυπικά πριν αλλάξει η χρονιά. Το deal έχει σχεδιαστεί με μεικτή φόρμουλα. Ενα μέρος θα καλυφθεί με μετρητά και το υπόλοιπο με «χαρτιά». Συγκεκριμένα, για το 59,55% των μετόχων της Evoke που είπαν το «ναι», προβλέπεται έκδοση νέων μετοχών. Προς αυτή την κατεύθυνση, η διοίκηση της BYLOT έχει ήδη λυμένα τα χέρια της, έχοντας εξασφαλίσει το ελεύθερο για αύξηση κεφαλαίου έως και 450 εκατ. νέων μετοχών, χωρίς δικαίωμα προτίμησης για τους παλιούς μετόχους. Αν όλα κυλήσουν βάσει προγράμματος, το πρώτο τρίμηνο του 2027 θα βρει την εταιρεία έτοιμη να αποκαλύψει το νέο της business plan. Στο επίκεντρο θα βρεθούν οι συνέργειες στη δυναμική αγορά του Ηνωμένου Βασιλείου, όπου η ενσωμάτωση της Evoke αναμένεται να αλλάξει τις ισορροπίες. Το κλίμα, πάντως, είναι ήδη θετικό και στις πρόσφατες επαφές με ξένους επενδυτές, τα στελέχη της Bally’s Intralot εξέπεμψαν αισιοδοξία για τα οφέλη που φέρνει η επόμενη μέρα.