Κρατικοποιήσεις στη Ρωσία, «παρκαρισμένα» δισεκατομμύρια και η στρατηγική αντεπίθεση της Αlpha Βank στη λεωφόρο Αθηνών
Παρασκήνια από το ρωσικό σαφάρι στα assets των δυτικών ομίλων, το βαρύ πλήγμα στη coca cola hbc και το νέο επιχειρηματικό άλμα της alpha bank με διανομές άνω των τεσσάρων δισεκατομμυρίων ευρώ.
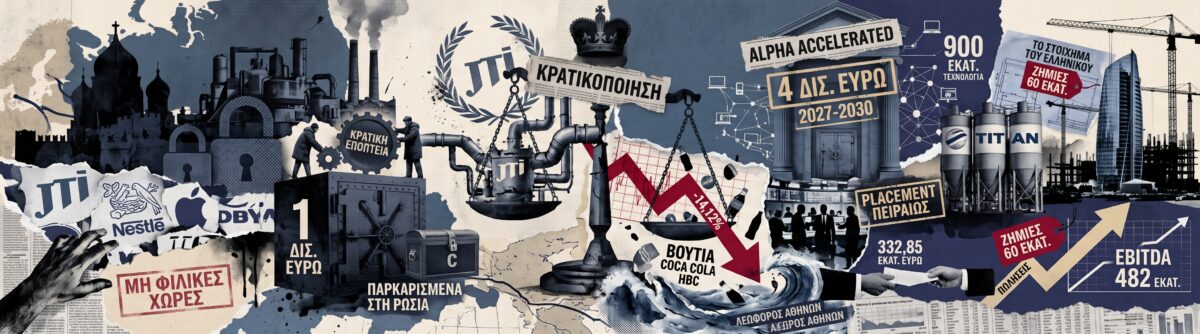


Η κρατικοποίηση της JTI στη Ρωσία και η βουτιά της Coca Cola HBC στο Χ.Α.
Χαίρετε. Το Κρεμλίνο συνεχίζει ακάθεκτο το «σαφάρι» στα περιουσιακά στοιχεία των δυτικών ομίλων, και αυτή τη φορά η μπάλα πήρε την Japan Tobacco International (JTI). Με υπογραφή Βλαντίμιρ Πούτιν, ο ιαπωνικός κολοσσός –και νούμερο ένα παραγωγός καπνικών στη Ρωσία– είδε τις συμμετοχές του σε τέσσερις τοπικές μονάδες να περνούν με συνοπτικές διαδικασίες υπό την κρατική εποπτεία της «Industrial Assets». Επισήμως αιτία δεν αναφέρεται, αλλά το μήνυμα είναι σαφές: όποιος προέρχεται από «μη φιλική» χώρα πληρώνει το τίμημα. Ειδικά όταν το Τόκιο πρόσφατα κατηγορήθηκε από τη Μόσχα για πώληση drones στην Ουκρανία. Το κακό είναι ότι τα απόνερα αυτών των κινήσεων φτάνουν μέχρι τη Λεωφόρο Αθηνών.
σχετικά άρθρα


Με το που κυκλοφόρησε η είδηση, στο ελληνικό ταμπλό σήμανε συναγερμός. Η μετοχή της Coca Cola HBC δέχτηκε βαρύ πλήγμα, με βουτιά 14,12% . Και ο λόγος δεν είναι μυστήριο, καθώς η ρωσική αγορά παραμένει τεράστιο στοίχημα –και ρίσκο– για τον όμιλο. Με δέκα εργοστάσια αναψυκτικών και χυμών σε ρωσικό έδαφος (από τη Μόσχα μέχρι το Ροστόφ) και ετήσια δυναμικότητα 2,2 δισ. λίτρα, η έκθεση της εταιρείας είναι τεράστια. Σύμφωνα με την BNP Paribas Exane, η Ρωσία αναμένεται να εισφέρει το 30% έως 40% των λειτουργικών κερδών της για το 2026. Το ακόμα πιο δύσκολο κομμάτι; Τα λεφτά. Πάνω από 1 δισεκατομμύριο ευρώ σε ταμειακά διαθέσιμα βρίσκονται «παρκαρισμένα» στη Ρωσία, τα περισσότερα σε ρούβλια, κλειδωμένα σε ειδικούς λογαριασμούς τύπου «C». Μερίσματα προς τη Δύση απλώς δεν φεύγουν. Η περίπτωση της JTI δεν είναι μεμονωμένη. Έρχεται να προστεθεί στη μακρά λίστα του φθινοπώρου, όπου κολοσσοί όπως η Nestlé, η Metro AG και η Auchan είδαν τα ρωσικά τους assets να αλλάζουν χέρια εν μία νυκτί.
Η Alpha Bank, το στρατηγικό άλμα και οι διανομές άνω των 4 δισ. ευρώ
Σε μια νέα εποχή δυναμικής ανάπτυξης και ενισχυμένης ανταμοιβής των επενδυτών εισέρχεται η Alpha Bank, παρουσιάζοντας το στρατηγικό σχέδιο «Alpha Accelerated». Η διοίκηση υπό τον Βασίλη Ψάλτη θέτει στο επίκεντρο τη διανομή άνω των 4 δισ. ευρώ προς τους μετόχους για την τετραετία 2027–2030, εκ των οποίων τα 2 δισ. ευρώ αφορούν τακτικά μερίσματα και τα υπόλοιπα 2 δισ. ευρώ πρόσθετες επιστροφές κεφαλαίου ή επαναγορές μετοχών, διατηρώντας παράλληλα τον δείκτη CET1 στο 13%. Έχοντας ολοκληρώσει επιτυχώς την εξυγίανση του ισολογισμού της, η τράπεζα μετασχηματίζει το επιχειρηματικό της μοντέλο. Εστιάζει στη μετάβαση από την παραδοσιακή πιστωτική δραστηριότητα σε ένα ολοκληρωμένο οικοσύστημα χρηματοοικονομικών λύσεων. Το πλάνο εδράζεται σε δύο βασικούς πυλώνες:
- Universal Business Bank: Ολοκληρωμένη εξυπηρέτηση επιχειρήσεων (wholesale banking 24,4 δισ. ευρώ το 2025) μέσω transaction banking, factoring και επενδυτικής τραπεζικής σε σύμπραξη με την AXIA, αλλά και αξιοποίηση του διεθνούς δικτύου της UniCredit.
- Wealth & Personal Banking: Ανάπτυξη εξατομικευμένης συμβουλευτικής, διαχείρισης περιουσίας και bancassurance για ιδιώτες, με στόχο την αύξηση των επαναλαμβανόμενων εσόδων από προμήθειες.
Καθοριστικός μοχλός του μετασχηματισμού είναι το επενδυτικό πρόγραμμα 900 εκατ. ευρώ στην τεχνολογία και την τεχνητή νοημοσύνη έως το 2030, το οποίο αναμένεται να αποφέρει ετήσια επαναλαμβανόμενη αξία 100 εκατ. ευρώ και επιτάχυνση διάθεσης προϊόντων κατά 30%.
Σε οικονομικό επίπεδο, οι στόχοι για το 2030 περιλαμβάνουν προσαρμοσμένα καθαρά κέρδη άνω των 1,4 δισ. ευρώ και απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) στο 16%. Μείωση του δείκτη NPE στο 2% και δραστικό περιορισμό των DTCs σε κάτω από 5% του CET1 και βελτίωση του δείκτη κόστους προς έσοδα στο 34%. Με συνολική εσωτερική δημιουργία κεφαλαίου ύψους 7,3 δισ. ευρώ έως το 2030, η Alpha Bank συνδυάζει την ισχυρή πιστωτική επέκταση με την αυστηρή πειθαρχία κεφαλαίων, εδραιώνοντας ηγετική θέση στο εγχώριο και ευρωπαϊκό τραπεζικό τοπίο.
Το placement 332,85 εκατ. ευρώ στην Πειραιώς από τον Τζον Πόλσον
Σε επιτυχή μερική αποεπένδυση από την Τράπεζα Πειραιώς προχώρησε ο Τζον Πόλσον, διαθέτοντας μέσω ιδιωτικής τοποθέτησης (placement) 35 εκατομμύρια μετοχές, οι οποίες αντιστοιχούν στο 2,8% του μετοχικού κεφαλαίου. Η συναλλαγή, την οποία συντόνισε η JP Morgan στο άνοιγμα του Euronext Athens, διαμορφώθηκε στα 9,51 ευρώ ανά μετοχή, συγκεντρώνοντας συνολικό τίμημα 332,85 εκατ. ευρώ. Το βιβλίο προσφορών υπερκαλύφθηκε ταχύτατα, επιβεβαιώνοντας τη στιβαρή διεθνή ζήτηση για ελληνικούς τραπεζικούς τίτλους.
Η κίνηση αυτή διευρύνει σημαντικά τη μετοχική βάση του ιδρύματος και ενισχύει τη διασπορά (free float), προσδίδοντας ακόμα μεγαλύτερη ρευστότητα στη μετοχή. Παρά τη μείωση του ποσοστού της στο 8,4% (περίπου 104 εκατ. μετοχές), η Paulson & Co. παραμένει ο μεγαλύτερος μέτοχος του χρηματοπιστωτικού ομίλου. Σύμφωνα με επίσημη ανακοίνωση, η κίνηση εντάσσεται στην τακτική αναδιάρθρωση του χαρτοφυλακίου της, χωρίς να μεταβάλλει τη στρατηγική της δέσμευση. Ο Τζον Πόλσον εξέφρασε την αμέριστη εμπιστοσύνη του στις προοπτικές του οργανισμού και στη διοίκηση υπό τον CEO Χρήστο Μεγάλου, υπενθυμίζοντας τον ριζικό μετασχηματισμό της τράπεζας από την ΑΜΚ του 2021 (τιμή διάθεσης 1,15 ευρώ).
Η σταθερή σχέση συμπόρευσης επισφραγίζεται και σε επίπεδο διακυβέρνησης, καθώς ο Alex Blades παραμένει ενεργός αντιπρόεδρος του Διοικητικού Συμβουλίου.
Ο ανθεκτικός Τιτάνας
Θετικό ήταν το εννεάμηνο για τον όμιλο ΤΤΙΤΑΝ. Με αιχμή την οργανική ζήτηση και τη στρατηγική ενσωμάτωση πρόσφατων εξαγορών, ο κύκλος εργασιών ενισχύθηκε κατά 9% (5% like-for-like), με το τρίτο τρίμηνο να καταγράφει επιτάχυνση στο +13%. Σε επίπεδο λειτουργικής κερδοφορίας, τα κέρδη EBITDA διαμορφώθηκαν στα 482 εκατ. ευρώ (+2%), εκ των οποίων τα 170 εκατ. ευρώ προήλθαν από το τρίτο τρίμηνο. Οι αγορές της Ελλάδας, της Νοτιοανατολικής Ευρώπης και της Ανατολικής Μεσογείου αποτέλεσαν βασικούς πυλώνες ανάπτυξης. Σε αυτές τις περιοχές, η επιτυχής εφαρμογή του προγράμματος βελτιστοποίησης «Prime» περιόρισε αποτελεσματικά τις πληθωριστικές πιέσεις στο ενεργειακό και λειτουργικό κόστος.
Στον αντίποδα, η δραστηριότητα στις ΗΠΑ αντιμετώπισε συγκυριακές προκλήσεις. Οι έκτακτες διακοπές παραγωγής στις μονάδες Pennsuco και Roanoke, οι δυσμενείς καιρικές συνθήκες, η επιβράδυνση της στεγαστικής αγοράς και η πίεση στις τιμές πώλησης στη Φλόριντα επηρέασαν προσωρινά τα τοπικά περιθώρια. Κορυφαία επίδοση σημειώθηκε στην τελική γραμμή αποτελεσμάτων, με τα καθαρά κέρδη να εκτινάσσονται στα 242 εκατ. ευρώ (+42% ή +9% σε προσαρμοσμένη συγκρίσιμη βάση). Το αποτέλεσμα αυτό υπογραμμίζει τη στρατηγική πειθαρχία και τις ισχυρές ταμειακές ροές του Ομίλου, θέτοντας γερές βάσεις για τη συνέχεια.
Lamda Development: Το στοίχημα του Ελληνικού, οι πιέσεις και η επόμενη μέρα
Η αλλαγή σκυτάλης στην κορυφή της Lamda Development συμπίπτει με μια περίοδο έντονων αντιθέσεων στα οικονομικά της μεγέθη. Ενώ ο Οδυσσέας Αθανασίου ετοιμάζεται να παραδώσει τα ηνία στη νέα CEO, η Lamda γράφει ζημιές περίπου 60 εκατ. ευρώ από την αρχή του έτους, με το βάρος να πέφτει ξεκάθαρα στο mega-project του Ελληνικού. Στην πράξη, έχουμε μια επιχείρηση δύο ταχυτήτων. Από τη μία, οι σταθερές αξίες, όπως τα εμπορικά κέντρα και οι μαρίνες συνεχίζουν να αποδίδουν δυναμικά. Από την άλλη, το τεράστιο εργοτάξιο της ανάπλασης «καίει» ρευστότητα: οι καθαρές ζημιές του έργου στο εννεάμηνο εκτινάχθηκαν στα 138 εκατ. ευρώ (έναντι μόλις 2,3 εκατ. πέρυσι).
Η εξήγηση; Τα αυξημένα έξοδα για τις βαριές υποδομές, σε συνδυασμό με το timing στις πωλήσεις οικοπέδων, οι οποίες περιορίστηκαν στα 29,3 εκατ. ευρώ από τα 114,5 εκατ. του 2025. Ταυτόχρονα, το κατασκευαστικό κόστος καλπάζει, αναγκάζοντας τη διοίκηση να δώσει πραγματική μάχη για να διατηρήσει το περιθώριο κέρδους στις κατοικίες γύρω στο 40%. Πρόσθετο «αγκάθι» αποτελούν οι ρήτρες καθυστέρησης στον Riviera Tower.
Ωστόσο, το εμπορικό ενδιαφέρον παραμένει το μεγάλο της όπλο. Οι πωλήσεις του εννεαμήνου έτρεξαν με +27%, αγγίζοντας τα 272,2 εκατ. ευρώ, καθώς οι αγοραστές δεν πτοούνται από το ράλι των τιμών στα διαμερίσματα. Όσο για το πολύκροτο deal με την ιταλική ION; Οι υπογραφές συνεχίζουν να μετατίθενται. Οι δύο πλευρές διαμηνύουν πως αναζητούν κοινό τόπο στα εμπορικά εκκρεμή ζητήματα, με ορίζοντα, αν όλα πάνε καλά, το τέλος του 2026.