Η Syngenta χάνει πωλήσεις και σχεδιάζει χρηματιστηριακή επιστροφή 66 δισ. δολαρίων
Η πτώση εσόδων λόγω της πίεσης στους αγρότες δεν σταματά τις προετοιμασίες για μια πιθανή μεγάλη εισαγωγή στο χρηματιστήριο του Χονγκ Κονγκ.


The news
σχετικά άρθρα


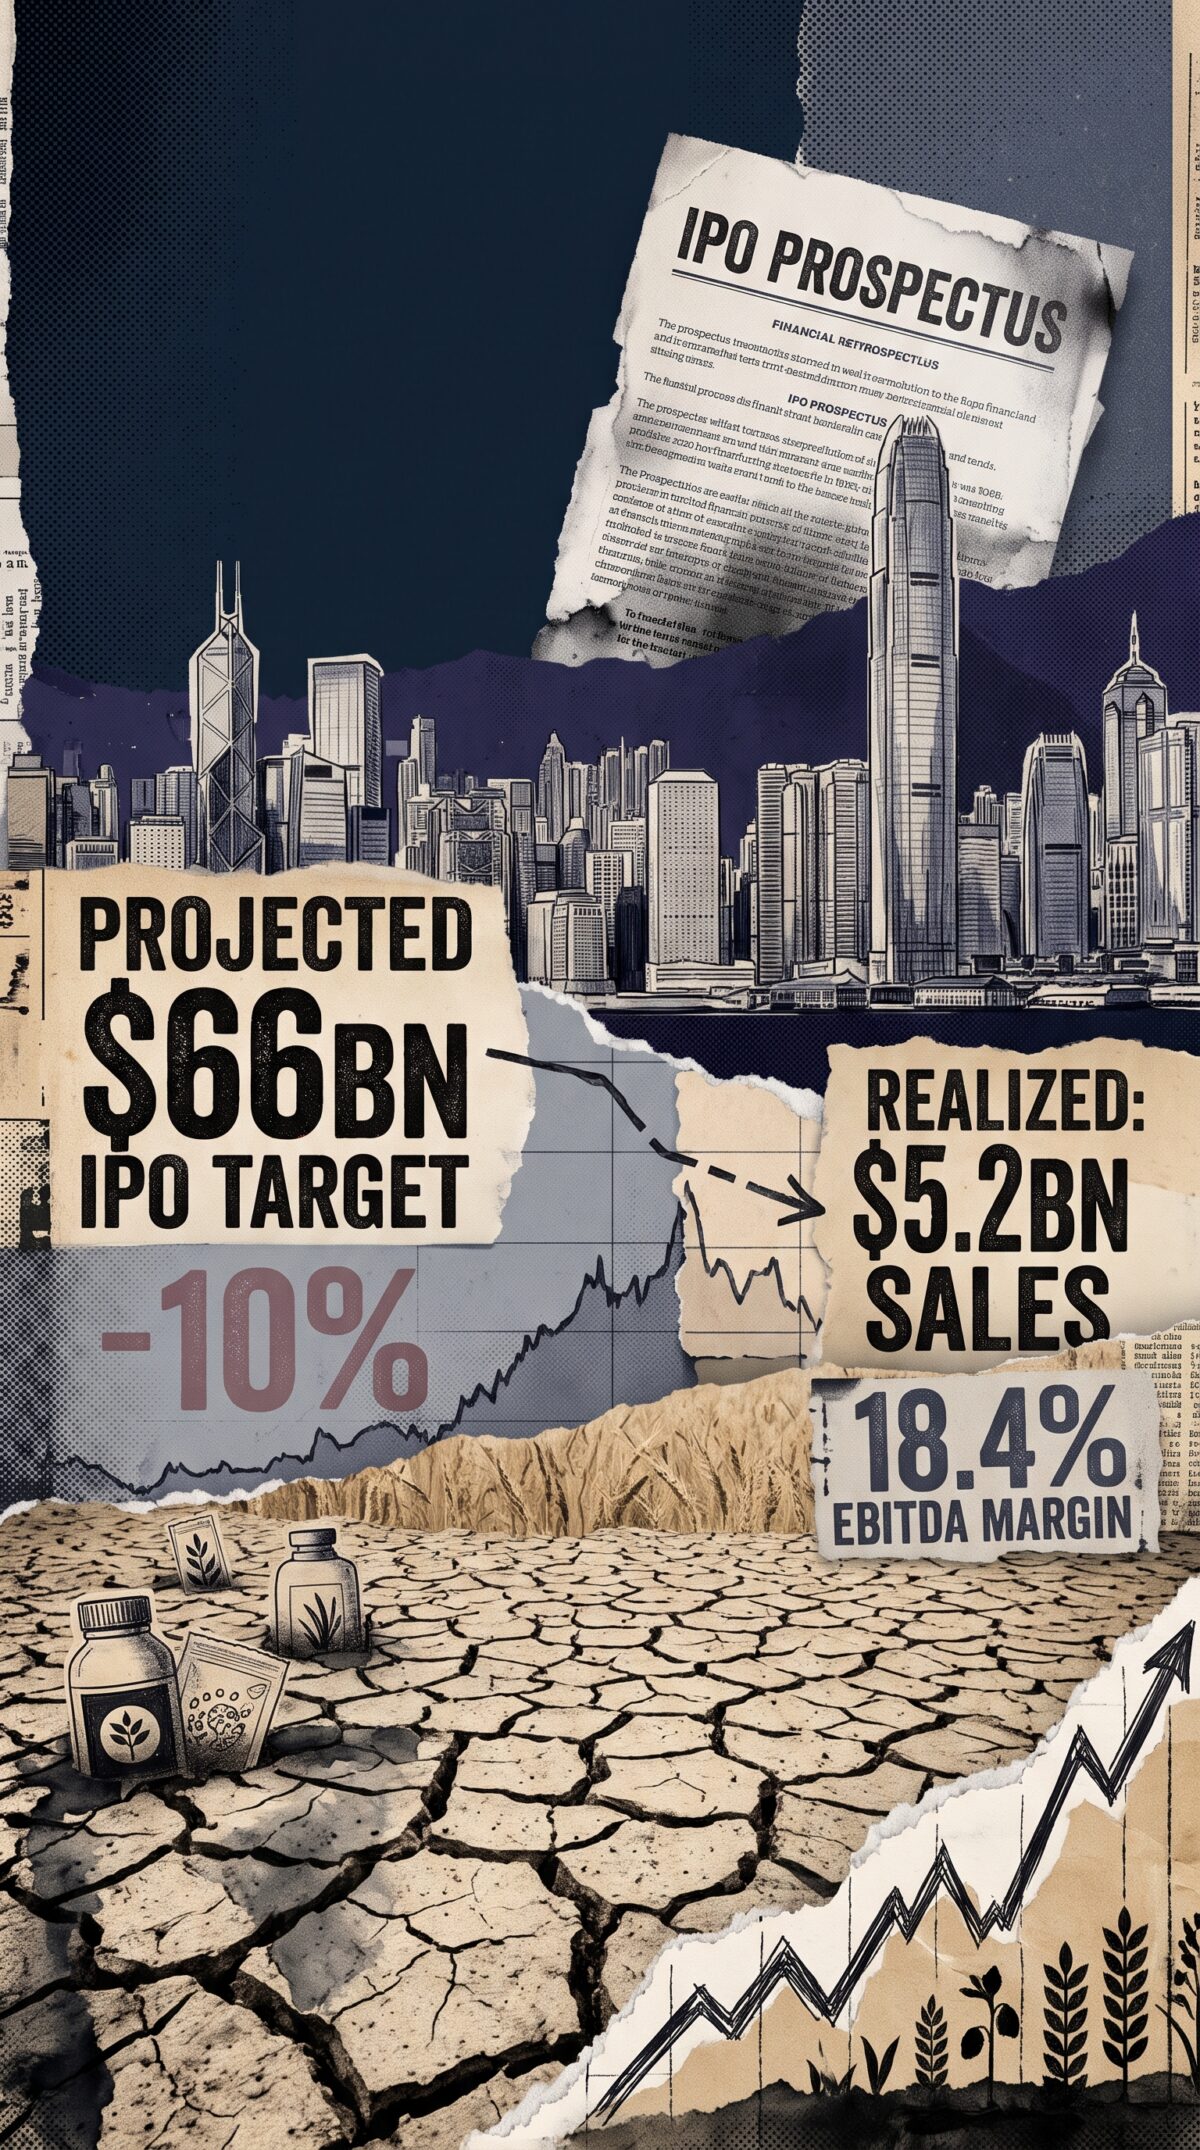
Η Syngenta Group ανακοίνωσε μείωση πωλήσεων 10%, στα 5,2 δισ. δολάρια, για το τρίτο τρίμηνο του 2026.
Τα EBITDA υποχώρησαν κατά 2%, στα 800 εκατ. δολάρια.
Για το πρώτο εννεάμηνο, οι συνολικές πωλήσεις διαμορφώθηκαν στα 17,3 δισ. δολάρια, μειωμένες κατά 5%, ενώ το περιθώριο EBITDA βελτιώθηκε στο 18,4%, από 17,4%.
Η εταιρεία αντιμετώπισε πιέσεις λόγω των υψηλών θερμοκρασιών και της ξηρασίας στην Ευρώπη, της επιφυλακτικότητας των αγροτών και της αυξημένης πίεσης στα γεωργικά εισοδήματα.
Την ίδια στιγμή, σύμφωνα με ρεπορτάζ του Reuters, οι σύμβουλοι της εταιρείας εξετάζουν αποτίμηση τουλάχιστον 66 δισ. δολαρίων για πιθανή εισαγωγή στο χρηματιστήριο του Χονγκ Κονγκ στις αρχές του 2027. Δεν πρόκειται για οριστικοποιημένη αποτίμηση ή ολοκληρωμένη δημόσια εγγραφή.
The backstage
Η περίπτωση της Syngenta είναι ιδιαίτερα ενδιαφέρουσα επειδή συνδυάζει δύο διαφορετικές πραγματικότητες.
Από τη μία, η ζήτηση για φυτοπροστατευτικά προϊόντα και σπόρους επηρεάζεται από την οικονομική κατάσταση των αγροτών, το κόστος των εισροών και τις καιρικές συνθήκες.
Από την άλλη, η εταιρεία προσπαθεί να αναδείξει την αξία της ως παγκόσμιου τεχνολογικού ομίλου γεωργίας.
Το παρασκήνιο της πιθανής εισαγωγής σχετίζεται με τη δημιουργία μιας ισχυρότερης επενδυτικής ιστορίας.
Η Syngenta περιορίζει δραστηριότητες χαμηλότερων περιθωρίων και επιχειρεί να αυξήσει την ποιότητα των εσόδων της. Αυτό εξηγεί γιατί η λειτουργική κερδοφορία μπορεί να αντέχει καλύτερα από τις συνολικές πωλήσεις.
Για τους υποψήφιους επενδυτές, όμως, παραμένουν σημαντικά ερωτήματα.
Μπορεί η εταιρεία να αυξήσει οργανικά τα έσοδά της όταν τα αγροτικά εισοδήματα πιέζονται; Πόσο ανθεκτική είναι η αγορά φυτοπροστατευτικών σε παρατεταμένη ξηρασία; Και ποια αποτίμηση δικαιολογείται όταν ο ανταγωνισμός από φθηνότερα προϊόντα αυξάνεται;
Η κινεζική κρατική επιρροή μέσω της Sinochem αποτελεί επίσης χαρακτηριστικό της μετοχικής της δομής που οι διεθνείς επενδυτές θα αξιολογήσουν.
Το κρίσιμο ζήτημα είναι αν η βελτίωση των περιθωρίων κέρδους μπορεί να στηρίξει μια απαιτητική αποτίμηση, ενώ οι πωλήσεις παραμένουν υπό πίεση.