Η αγορά ομολόγων αρχίζει να ζητά «φόρο AI»
Οι hyperscalers παραμένουν πανίσχυροι, αλλά οι επενδυτές απαιτούν πλέον μεγαλύτερη αποζημίωση για να τους δανείσουν.
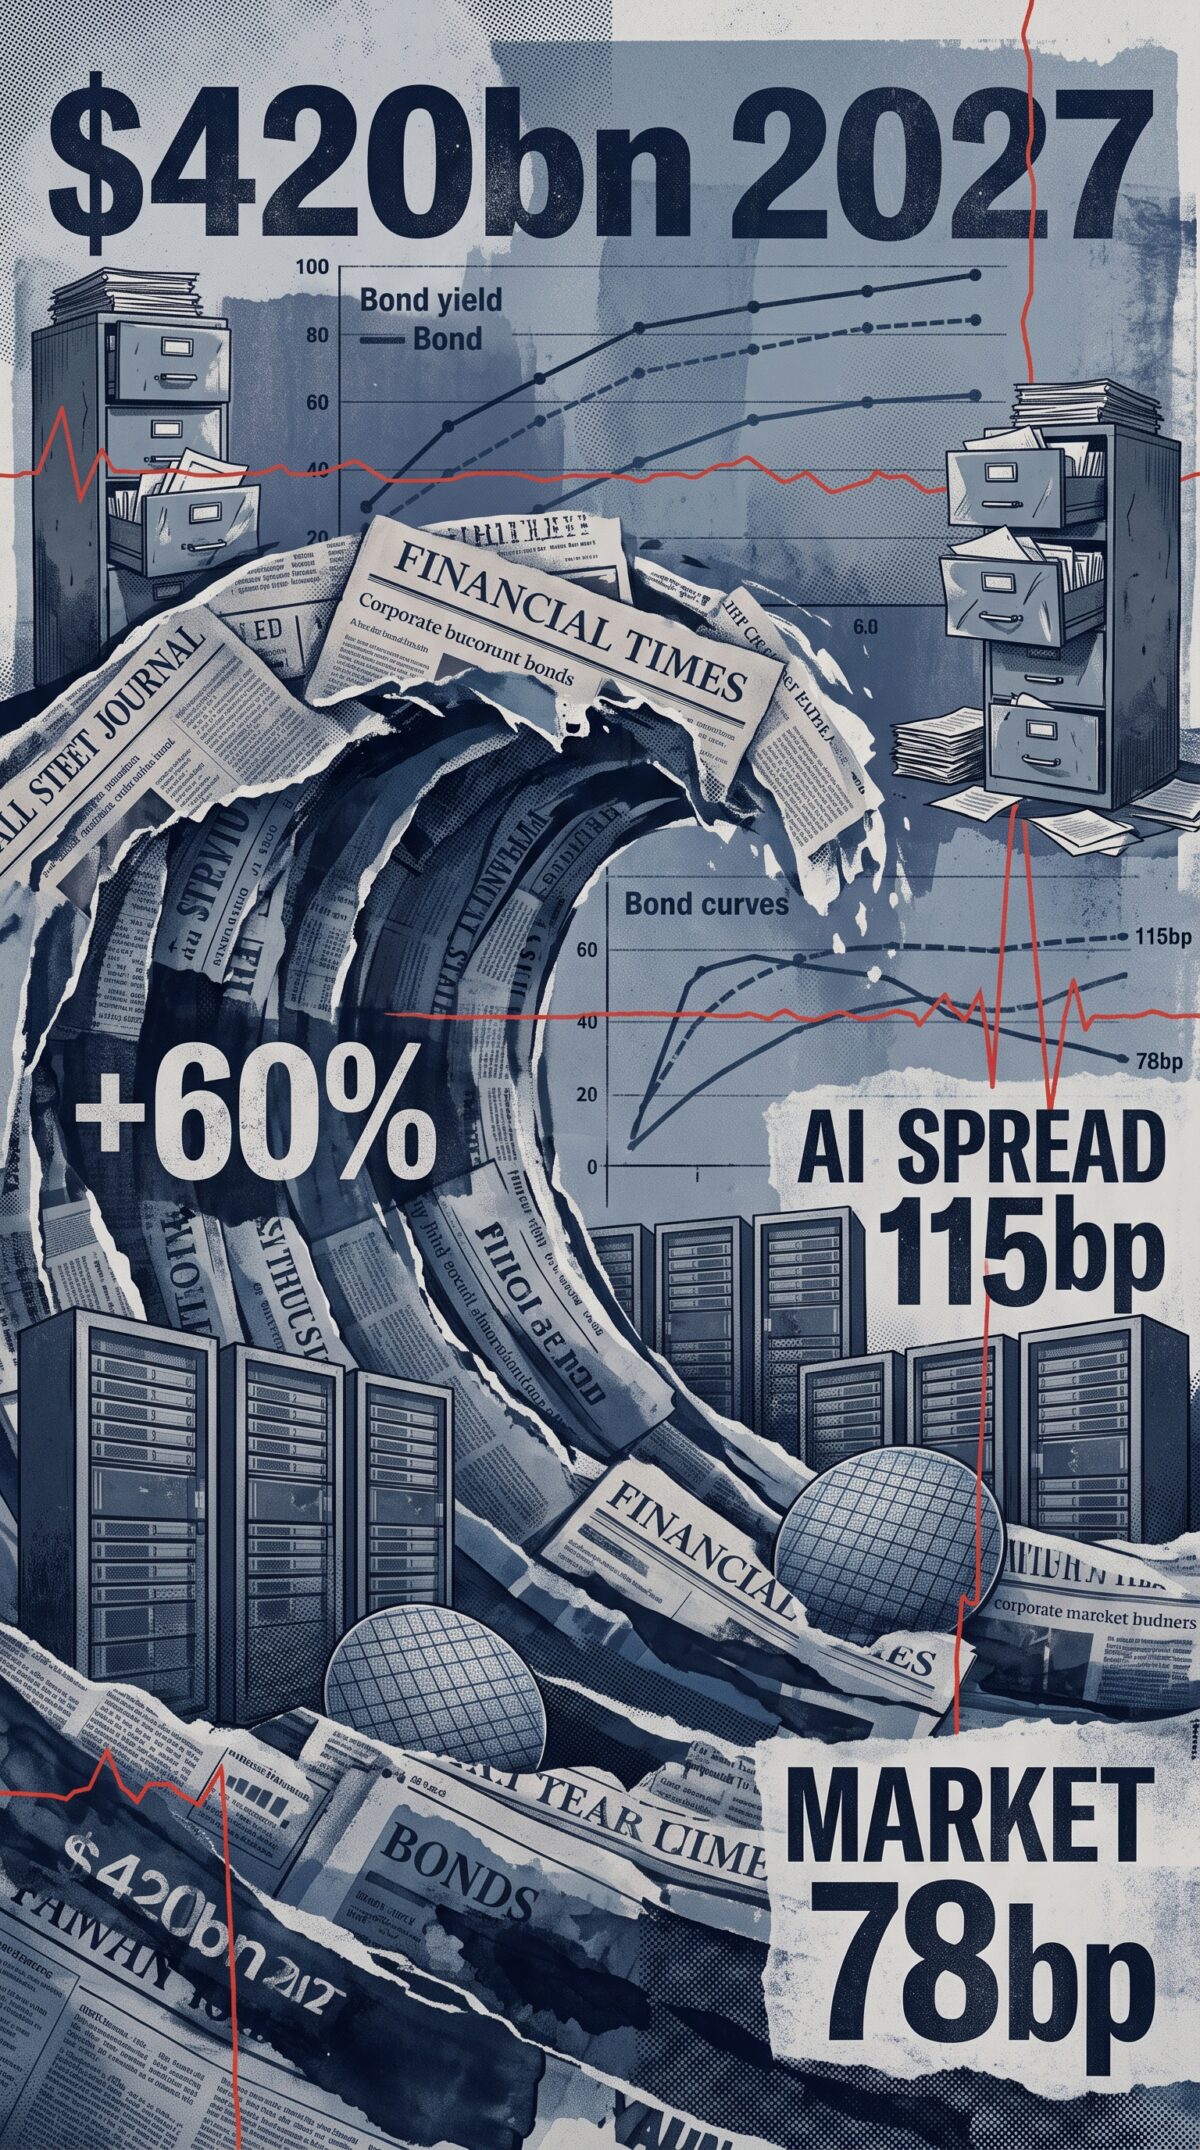


The news: Η τεράστια προσφορά εταιρικού χρέους για τη χρηματοδότηση της AI αρχίζει να αλλάζει τις ισορροπίες στην αγορά. Η έκδοση χρέους από hyperscalers εκτιμάται ότι μπορεί να φθάσει τα 420 δισ. δολάρια το 2027, αυξημένη κατά περίπου 60% από το 2026. Τα spreads των AI-related εκδοτών βρίσκονται γύρω στις 115 μονάδες βάσης, έναντι περίπου 78 μ.β. για την ευρύτερη investment-grade αγορά.
σχετικά άρθρα


The backstage: Αυτό δεν είναι ακόμη κρίση εμπιστοσύνης στην AI. Είναι κάτι πολύ πιο ενδιαφέρον: κόπωση προσφοράς.
Οι μεγάλοι επενδυτές δεν αμφισβητούν απαραίτητα ότι εταιρείες όπως οι hyperscalers μπορούν να εξυπηρετήσουν το χρέος τους. Το πρόβλημα είναι ότι γνωρίζουν πως θα ακολουθήσουν δεκάδες ακόμη εκδόσεις για data centers, chips, ηλεκτρική ενέργεια και δικτυακές υποδομές.
Άρα γιατί να αγοράσουν σήμερα χωρίς premium;
Το αποτέλεσμα είναι μια παράδοξη αγορά δύο ταχυτήτων. Παραδοσιακές ασφαλιστικές, φαρμακευτικές και βιομηχανικές εταιρείες μπορούν να βλέπουν τις εκδόσεις τους να υπερκαλύπτονται, ενώ οι πιο λαμπερές εταιρείες της AI αναγκάζονται να πληρώνουν μεγαλύτερο spread.
Το πραγματικό backstage είναι ο κίνδυνος συγκέντρωσης. Τα μεγάλα fixed-income funds έχουν όρια έκθεσης ανά εκδότη και sector. Όσο περισσότερο χρέος εκδίδεται από το ίδιο σύμπλεγμα εταιρειών, τόσο μικρότερη γίνεται η διαθέσιμη «χωρητικότητα» των χαρτοφυλακίων.
Η AI επομένως συναντά ένα όριο που δεν λύνεται με καλύτερους αλγορίθμους: τη δυνατότητα της κεφαλαιαγοράς να απορροφά συνεχώς νέο χρέος.