Πώς μια κατάρρευση της Nvidia θα μπορούσε να προκαλέσει παγκόσμια οικονομική κρίση – Το ντόμινο από την τεχνητή νοημοσύνη
Τα δισεκατομμύρια που επενδύονται σε υποδομές AI, ο δανεισμός με εγγύηση επεξεργαστές και ο κίνδυνος για χρηματιστήρια, συντάξεις και θέσεις εργασίας – Το σενάριο μιας κρίσης που ξεκινά από μία εταιρεία και εξαπλώνεται σε ολόκληρη την οικονομία
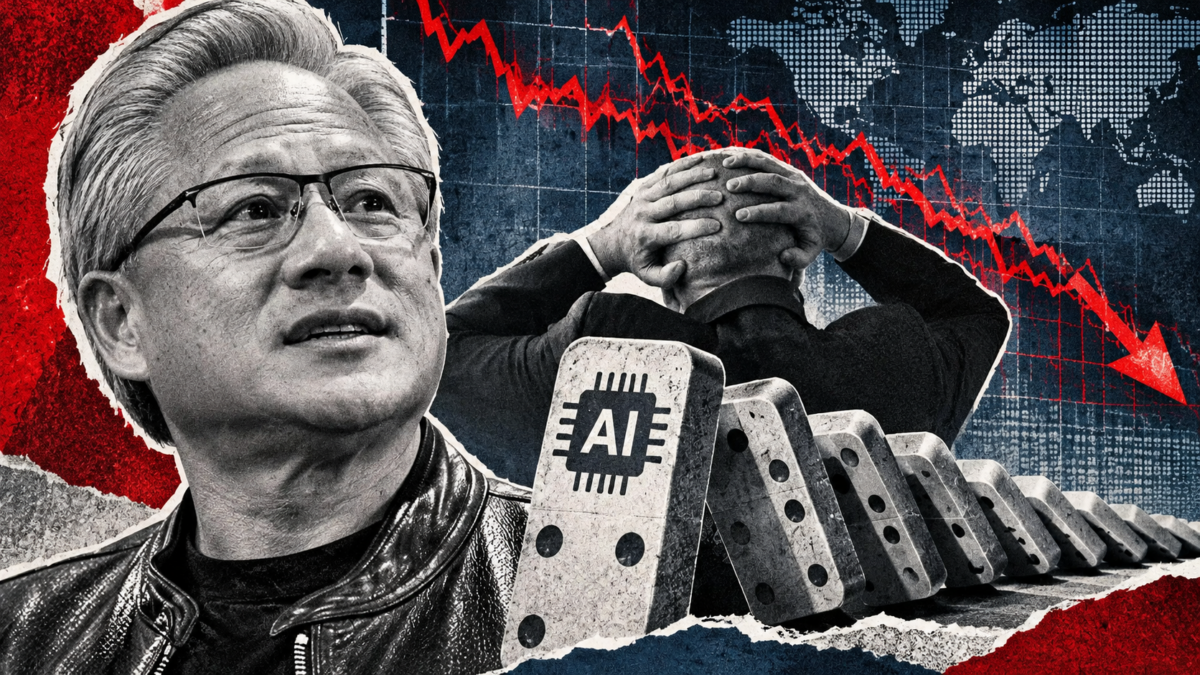


Η ραγδαία ανάπτυξη της τεχνητής νοημοσύνης έχει οδηγήσει σε επενδύσεις εκατοντάδων δισεκατομμυρίων δολαρίων, δημιουργώντας μια αγορά στην οποία εταιρείες τεχνολογίας, τράπεζες, επενδυτικά κεφάλαια και συνταξιοδοτικά ταμεία συνδέονται ολοένα στενότερα. Ωστόσο, πίσω από την εντυπωσιακή άνοδο της Nvidia και τη συνεχή κατασκευή νέων κέντρων δεδομένων, διαμορφώνεται ένας σημαντικός χρηματοοικονομικός κίνδυνος: τι θα συμβεί εάν τα έσοδα από την τεχνητή νοημοσύνη δεν επαρκέσουν για την αποπληρωμή των τεράστιων επενδύσεων που έχουν πραγματοποιηθεί;
σχετικά άρθρα


Ένα υποθετικό σενάριο κατάρρευσης της αγοράς AI δείχνει πώς μια αδυναμία αποπληρωμής δανείου από μία εταιρεία θα μπορούσε να προκαλέσει αλυσιδωτές αντιδράσεις, οδηγώντας σε πτώση μετοχών, κατασχέσεις εξοπλισμού, απολύσεις και απώλειες σε συνταξιοδοτικά χαρτοφυλάκια.
Στο επίκεντρο βρίσκεται η CoreWeave, μια αμερικανική εταιρεία υποδομών τεχνητής νοημοσύνης, η οποία βασίζει τη δραστηριότητά της σε επεξεργαστές της Nvidia.
Η CoreWeave ιδρύθηκε το 2017 από τρεις επενδυτές που δραστηριοποιούνταν στις αγορές εμπορευμάτων. Αρχικά λειτουργούσε με την ονομασία Atlantic Crypto, χρησιμοποιώντας κάρτες γραφικών για εξόρυξη κρυπτονομισμάτων.
Όταν η συγκεκριμένη δραστηριότητα έπαψε να αποτελεί την κύρια επιχειρηματική της προοπτική, η εταιρεία αξιοποίησε τον εξοπλισμό, τις εγκαταστάσεις και την τεχνογνωσία της για να προσφέρει υπολογιστική ισχύ σε επιχειρήσεις τεχνητής νοημοσύνης.
Η χρονική συγκυρία αποδείχθηκε ιδιαίτερα ευνοϊκή. Μέσα σε λίγα χρόνια, η CoreWeave εξελίχθηκε σε σημαντικό πάροχο υποδομών AI και εισήχθη στο χρηματιστήριο.
Ωστόσο, η ανάπτυξή της στηρίχθηκε σε έναν μηχανισμό που δημιουργεί σημαντικές εξαρτήσεις: δανείζεται χρήματα για να αγοράσει επεξεργαστές Nvidia, τους νοικιάζει σε άλλες εταιρείες και χρησιμοποιεί τους ίδιους επεξεργαστές ως εγγύηση για νέο δανεισμό.
Το μοντέλο λειτουργεί όσο η ζήτηση παραμένει υψηλή και ο εξοπλισμός διατηρεί την αξία του. Αν όμως οι τιμές των επεξεργαστών μειωθούν ή οι πελάτες περιορίσουν τις δαπάνες τους, οι δανειστές ενδέχεται να διαπιστώσουν ότι οι εγγυήσεις δεν καλύπτουν πλέον τα δάνεια.
Στα οικονομικά στοιχεία που παρουσιάζονται, ο δείκτης χρέους προς ίδια κεφάλαια της CoreWeave φτάνει το 5,27, δηλαδή για κάθε δολάριο ιδίων κεφαλαίων αντιστοιχούν περισσότερα από πέντε δολάρια υποχρεώσεων.
Παράλληλα, οι τόκοι που καταβάλλει η εταιρεία φτάνουν τα 311 εκατομμύρια δολάρια, έχοντας τριπλασιαστεί μέσα σε λιγότερο από έναν χρόνο.
Η έκθεση δεν περιορίζεται στην CoreWeave. Η Nvidia εμφανίζεται με 27,8 έως 33 δισεκατομμύρια δολάρια σε απαιτήσεις από πελάτες, δηλαδή ποσά που έχουν καταγραφεί ως πωλήσεις αλλά δεν έχουν ακόμη εισπραχθεί.
Επιπλέον, δύο μεγάλοι πελάτες, οι οποίοι εμφανίζονται στις οικονομικές καταστάσεις ως Customer A και Customer B, αντιπροσωπεύουν το 39% των τριμηνιαίων εσόδων της εταιρείας.
Πρόκειται για ενδιάμεσους κατασκευαστές και προμηθευτές εξοπλισμού, οι οποίοι αγοράζουν επεξεργαστές και τους μεταπωλούν ως ολοκληρωμένα συστήματα σε κέντρα δεδομένων.
Αυτό σημαίνει ότι η Nvidia δεν έχει πάντα άμεση εικόνα για τον τελικό αγοραστή του εξοπλισμού της, ενώ η συγκέντρωση μεγάλου μέρους των πωλήσεων σε λίγους πελάτες αυξάνει την έκθεσή της σε πιθανές οικονομικές δυσκολίες.
Πώς ένα απλήρωτο δάνειο θα μπορούσε να προκαλέσει χρηματιστηριακό ντόμινο
Το υποθετικό σενάριο ξεκινά ένα πρωινό Δευτέρας, όταν η CoreWeave καθυστερεί μια προγραμματισμένη πληρωμή δανείου.
Αρχικά, το περιστατικό δεν προκαλεί μεγάλη ανησυχία. Ωστόσο, τα αυτοματοποιημένα συστήματα αξιολόγησης κινδύνου των τραπεζών εντοπίζουν την καθυστέρηση και οι χρηματοπιστωτικοί οργανισμοί που έχουν δανείσει την εταιρεία αρχίζουν να επανεξετάζουν την έκθεσή τους.
Μέχρι το μεσημέρι, στο συγκεκριμένο σενάριο, η μετοχή της CoreWeave υποχωρεί κατά 11% και της Nvidia κατά 4%.
Με χρηματιστηριακή αξία της Nvidia κοντά στα 5 τρισεκατομμύρια δολάρια, μια πτώση 4% αντιστοιχεί σε απώλειες χρηματιστηριακής αξίας περίπου 200 δισεκατομμυρίων δολαρίων.
Το μεγαλύτερο πρόβλημα, όμως, δεν είναι η αρχική πτώση των μετοχών, αλλά η αξία των επεξεργαστών που έχουν χρησιμοποιηθεί ως εγγύηση.
Οι επεξεργαστές Nvidia H100 είχαν φτάσει να πωλούνται στη δευτερογενή αγορά περίπου 50.000 δολάρια κατά την περίοδο της μεγαλύτερης έλλειψης το 2024.
Στο σενάριο κατάρρευσης, η μεταπωλητική τους αξία υποχωρεί στα 5.000 έως 10.000 δολάρια.
Αυτό σημαίνει ότι οι τράπεζες και τα επενδυτικά κεφάλαια έχουν χορηγήσει δάνεια με εγγύηση εξοπλισμό που πλέον αξίζει πολύ λιγότερο.
Εάν οι δανειστές ζητήσουν πρόσθετες εγγυήσεις ή την αποπληρωμή μέρους των δανείων, οι εταιρείες υποδομών μπορεί να βρεθούν αντιμέτωπες με σοβαρό πρόβλημα ρευστότητας.
Στο υποθετικό παράδειγμα, ένας δανειστής της CoreWeave ξεκινά διαδικασίες κατάσχεσης του εξοπλισμού.
Την επόμενη ημέρα, συνεργεία εισέρχονται σε κέντρο δεδομένων στο Νιου Τζέρσεϊ, όπου βρίσκονται περίπου 4.000 διακομιστές, προκειμένου να καταγράψουν και να αποσυνδέσουν μηχανήματα που αποτελούν εγγύηση δανείων.
Η διαδικασία είναι ιδιαίτερα περίπλοκη. Ένας πλήρως εξοπλισμένος διακομιστής AI μπορεί να ζυγίζει περίπου 181 κιλά, ενώ οι εγκαταστάσεις απαιτούν εξειδικευμένα συστήματα ψύξης, ηλεκτροδότησης και δικτύωσης.
Η απομάκρυνση χιλιάδων μηχανημάτων δεν μπορεί να πραγματοποιηθεί άμεσα, αλλά απαιτεί πολυήμερη επιχείρηση.
Το σημαντικότερο είναι ότι η κατάσχεση των διακομιστών διακόπτει και τις υπηρεσίες που παρέχονται σε άλλες επιχειρήσεις.
Εταιρείες που χρησιμοποιούν την υπολογιστική ισχύ της CoreWeave για εφαρμογές τεχνητής νοημοσύνης αντιμετωπίζουν διακοπές λειτουργίας, ενώ άλλες αναγκάζονται να αναζητήσουν εναλλακτικές υποδομές.
Έτσι, ένα χρηματοοικονομικό πρόβλημα μετατρέπεται σε επιχειρησιακό, επηρεάζοντας εταιρείες που δεν έχουν καμία άμεση σχέση με τον αρχικό δανεισμό.
Η κρίση επεκτείνεται στη συνέχεια στα χρηματιστήρια.
Ο δείκτης S&P 500 παρουσιάζεται να υποχωρεί κατά 6,4% στο άνοιγμα μιας συνεδρίασης και να φτάνει σε πτώση 8,1% μέχρι το μεσημέρι.
Η ένταση της αντίδρασης συνδέεται με τη μεγάλη συγκέντρωση της αξίας του δείκτη σε λίγες τεχνολογικές εταιρείες.
Οι δέκα μεγαλύτερες εταιρείες αντιπροσωπεύουν περίπου το 40% του S&P 500, όταν στην κορύφωση της φούσκας των εταιρειών διαδικτύου το 2000 το αντίστοιχο ποσοστό ήταν περίπου 26%.
Αυτό σημαίνει ότι ακόμη και επενδυτές που θεωρούν πως διαθέτουν διαφοροποιημένο χαρτοφυλάκιο μέσω ενός χρηματιστηριακού δείκτη είναι ιδιαίτερα εκτεθειμένοι στις ίδιες τεχνολογικές επιχειρήσεις.
Στο υποθετικό παράδειγμα, ένα συνταξιοδοτικό χαρτοφυλάκιο αξίας 150.000 δολαρίων χάνει 9.600 δολάρια μέσα σε λίγα λεπτά.
Από τις απολύσεις μέχρι τις συντάξεις – Πώς η κρίση περνά στην πραγματική οικονομία
Η επόμενη φάση της υποθετικής κρίσης αφορά την απασχόληση.
Μια εταιρεία λογισμικού τεχνητής νοημοσύνης στο Όστιν, η οποία είχε εξασφαλίσει 200 εκατομμύρια δολάρια επενδυτικής χρηματοδότησης, ανακοινώνει ότι μειώνει το προσωπικό της κατά 35%.
Από τους 400 εργαζομένους, οι 140 χάνουν τη δουλειά τους.
Παρόμοιες αποφάσεις παρουσιάζονται να λαμβάνονται σε εταιρείες στο Σαν Φρανσίσκο, στο Σιάτλ και στη Νέα Υόρκη, καθώς οι επενδυτές περιορίζουν τη χρηματοδότηση και οι επιχειρήσεις προσπαθούν να μειώσουν τα λειτουργικά τους έξοδα.
Το σενάριο συνδέεται με μια ήδη υπάρχουσα τάση περικοπών θέσεων εργασίας στον τεχνολογικό κλάδο, όπου επιχειρήσεις έχουν επικαλεστεί την τεχνητή νοημοσύνη για να αναδιοργανώσουν τις δραστηριότητές τους.
Οι συνέπειες δεν περιορίζονται στους εργαζομένους των εταιρειών AI.
Όταν εκατοντάδες άνθρωποι χάνουν τη δουλειά τους, μειώνεται και η κατανάλωση στις περιοχές όπου εργάζονταν.
Ένα καφέ απέναντι από τις εγκαταστάσεις της εταιρείας στο Όστιν βλέπει την πελατεία του να μειώνεται απότομα, ενώ κινδυνεύει να χάσει και τη σύμβαση τροφοδοσίας που είχε υπογράψει με την επιχείρηση.
Πρόκειται για το φαινόμενο της δευτερογενούς οικονομικής επίπτωσης, όταν δηλαδή μια κρίση επηρεάζει ανθρώπους και επιχειρήσεις που δεν συμμετείχαν στις επενδυτικές αποφάσεις οι οποίες την προκάλεσαν.
Το ίδιο συμβαίνει με τα συνταξιοδοτικά ταμεία.
Το CalPERS, ένα από τα μεγαλύτερα δημόσια συνταξιοδοτικά ταμεία των ΗΠΑ, διαχειρίζεται περιουσιακά στοιχεία σχεδόν 500 δισεκατομμυρίων δολαρίων για περίπου δύο εκατομμύρια ασφαλισμένους και δικαιούχους.
Μεγάλο μέρος των επενδύσεών του συνδέεται με χρηματιστηριακούς δείκτες, γεγονός που σημαίνει ότι μια μεγάλη πτώση των τεχνολογικών μετοχών μπορεί να επηρεάσει την αξία του χαρτοφυλακίου του.
Στο σενάριο, μέσα σε μία έως δύο εβδομάδες, οι συνταξιοδοτικοί λογαριασμοί εμφανίζουν απώλειες 15% έως 22%, ανάλογα με την έκθεσή τους στον τεχνολογικό κλάδο.
Η μετοχή της Nvidia υποχωρεί κατά 28% από το υψηλότερο επίπεδό της, ενώ τράπεζες και επενδυτικά κεφάλαια επανεξετάζουν την αξία των δανείων που έχουν χορηγήσει για υποδομές AI.
Το βασικό πρόβλημα είναι ότι οι επενδύσεις δεν αφορούν μόνο λογισμικό, αλλά φυσικές υποδομές τεράστιου κόστους, όπως επεξεργαστές, κέντρα δεδομένων, συστήματα ψύξης και ενεργειακές εγκαταστάσεις.
Οι υποδομές αυτές δεν μπορούν να ρευστοποιηθούν εύκολα όταν η ζήτηση μειώνεται.
Στην πραγματικότητα, ο κίνδυνος δεν προϋποθέτει ότι η τεχνητή νοημοσύνη θα αποτύχει ως τεχνολογία.
Οι επεξεργαστές της Nvidia έχουν πραγματικές εφαρμογές και η εταιρεία παραμένει ιδιαίτερα κερδοφόρα. Το ερώτημα είναι εάν τα έσοδα που θα δημιουργήσει η τεχνητή νοημοσύνη θα αυξηθούν αρκετά γρήγορα ώστε να δικαιολογήσουν τις επενδύσεις και τον δανεισμό.
Η εταιρεία επενδύσεων Sequoia Capital έχει θέσει το ζήτημα μέσα από το λεγόμενο «ερώτημα των 600 δισεκατομμυρίων δολαρίων», αναδεικνύοντας το χάσμα ανάμεσα στις δαπάνες για υποδομές AI και στα έσοδα που παράγει η τεχνολογία.
Για το 2026, οι συνολικές κεφαλαιουχικές δαπάνες στον τομέα της τεχνητής νοημοσύνης παρουσιάζονται να ξεπερνούν τα 700 δισεκατομμύρια δολάρια.
Η σύγκριση με τη φούσκα του διαδικτύου στις αρχές της δεκαετίας του 2000 είναι χαρακτηριστική. Η τότε κατάρρευση εξαφάνισε περίπου 5 τρισεκατομμύρια δολάρια χρηματιστηριακής αξίας, αλλά δεν σταμάτησε την ανάπτυξη του διαδικτύου.
Αντίστοιχα, μια πιθανή χρηματιστηριακή κατάρρευση στον κλάδο της τεχνητής νοημοσύνης δεν θα σήμαινε απαραίτητα το τέλος της τεχνολογίας.
Θα μπορούσε, όμως, να αποκαλύψει ότι η οικονομική ανάπτυξη του κλάδου στηρίχθηκε σε υπερβολικές προσδοκίες για το πόσο γρήγορα θα εμφανιστούν τα απαραίτητα έσοδα.
Το σημαντικότερο στοιχείο αυτού του υποθετικού σεναρίου είναι ότι μια τέτοια κρίση δεν θα έπληττε μόνο τους επενδυτές που ανέλαβαν τους μεγαλύτερους κινδύνους.
Οι συνέπειες θα μπορούσαν να μεταφερθούν σε εργαζομένους, μικρές επιχειρήσεις και συνταξιούχους, ακόμη και αν δεν είχαν επενδύσει άμεσα σε εταιρείες τεχνητής νοημοσύνης.
Αυτός είναι και ο κεντρικός κίνδυνος μιας πιθανής φούσκας AI: τα κέρδη της ανάπτυξης συγκεντρώνονται σε σχετικά λίγους, αλλά οι απώλειες μιας κατάρρευσης μπορούν να διαχυθούν σε ολόκληρη την οικονομία.