Το παράδοξο των $1,58 τρισ.: Γιατί η αγορά των τηλεπικοινωνιών μεγαλώνει μόνο στα χαρτιά
Οι παγκόσμιες δαπάνες αυξάνονται, αλλά η IDC προειδοποιεί ότι ο πληθωρισμός κρύβει πραγματική συρρίκνωση, ενώ streaming και δορυφορικές υπηρεσίες αναδιαμορφώνουν τον ανταγωνισμό


Η παγκόσμια αγορά τηλεπικοινωνιών οδεύει προς τα 1,585 τρισ. δολάρια το 2026, καταγράφοντας αύξηση 2,3% σε σύγκριση με το προηγούμενο έτος. Πίσω από το εντυπωσιακό μέγεθος, ωστόσο, κρύβεται μια λιγότερο αισιόδοξη πραγματικότητα: οι καταναλωτές πληρώνουν περισσότερα για υπηρεσίες επικοινωνίας και συνδρομητικής τηλεόρασης, χωρίς αυτό να σημαίνει ότι ο κλάδος αναπτύσσεται ουσιαστικά.
σχετικά άρθρα


Αυτό είναι το βασικό συμπέρασμα της νέας πρόβλεψης της IDC, που δημοσιεύθηκε στις 5 Νοεμβρίου και αναθεωρεί προς τα πάνω, κατά μισή ποσοστιαία μονάδα, την προηγούμενη εκτίμηση για την ετήσια ανάπτυξη της αγοράς. Η αύξηση των εσόδων αποδίδεται κυρίως στις πληθωριστικές πιέσεις και στην προοπτική ανατιμήσεων από τους τηλεπικοινωνιακούς παρόχους, οι οποίοι προσπαθούν να προστατεύσουν τα περιθώρια κέρδους τους από το υψηλότερο λειτουργικό κόστος.
Η IDC επισημαίνει ότι, ιστορικά, οι ρυθμοί αύξησης των εσόδων του κλάδου υπολείπονται του πληθωρισμού, γεγονός που υποδηλώνει συρρίκνωση σε πραγματικούς όρους. Έτσι, η ανοδική πορεία των ονομαστικών μεγεθών δεν πρέπει να συγχέεται με αύξηση της κατανάλωσης ή με ενίσχυση της οικονομικής δυναμικής των επιχειρήσεων.
Η ακρίβεια γεμίζει τα ταμεία, αλλά πιέζει την ανάπτυξη
Το ενεργειακό κόστος αποτελεί έναν από τους σημαντικότερους παράγοντες πίσω από τις προβλεπόμενες αυξήσεις τιμών. Οι γεωπολιτικές συγκρούσεις στη Μέση Ανατολή και στην Ουκρανία εξακολουθούν να επηρεάζουν τις προσδοκίες για την πορεία της ενέργειας, επιβαρύνοντας επιχειρήσεις που λειτουργούν εκτεταμένες υποδομές δικτύων και κέντρων δεδομένων.
Η μετακύλιση αυτών των επιβαρύνσεων στους πελάτες δεν είναι πάντοτε άμεση. Σε αρκετές αγορές οι αλλαγές τιμολογίων υπόκεινται σε ρυθμιστικές διαδικασίες, με αποτέλεσμα η IDC να εκτιμά ότι οι οικονομικές επιπτώσεις των ανατιμήσεων θα κατανεμηθούν στο υπόλοιπο του 2026 και στο 2027.
Οι διαφορές ανάμεσα στις γεωγραφικές αγορές είναι σημαντικές. Στην περιοχή EMEA, που περιλαμβάνει την Ευρώπη, τη Μέση Ανατολή και την Αφρική, οι δαπάνες προβλέπεται να φτάσουν τα 504,2 δισ. δολάρια, αυξημένες κατά 2,94%. Στην αμερικανική ήπειρο αναμένεται αύξηση 2,53%, στα 589,9 δισ. δολάρια, ενώ η περιοχή Ασίας και Ειρηνικού εμφανίζει χαμηλότερο ρυθμό, 1,37%, με συνολική αξία 491,5 δισ. δολαρίων.
Η υψηλότερη αγοραστική δύναμη στην Ευρώπη και στη Βόρεια Αμερική επιτρέπει στους παρόχους να απορροφούν ευκολότερα τις αντιδράσεις απέναντι στις ανατιμήσεις. Αντίθετα, στην Αφρική και σε τμήματα της Ασίας, οι καταναλωτές είναι πιθανότερο να στραφούν σε οικονομικότερα προγράμματα ή ανταγωνιστικούς παρόχους, περιορίζοντας την πραγματική απόδοση των αυξήσεων.
Το streaming πιέζει την τηλεόραση, οι δορυφόροι ανοίγουν δρόμους
Η εξέλιξη της αγοράς δεν είναι ενιαία για όλες τις υπηρεσίες. Η κινητή τηλεφωνία παραμένει το μεγαλύτερο τμήμα της, με την αυξανόμενη χρήση δεδομένων και τις εφαρμογές επικοινωνίας μεταξύ μηχανών να αντισταθμίζουν τη μείωση των εσόδων από παραδοσιακές κλήσεις και μηνύματα.
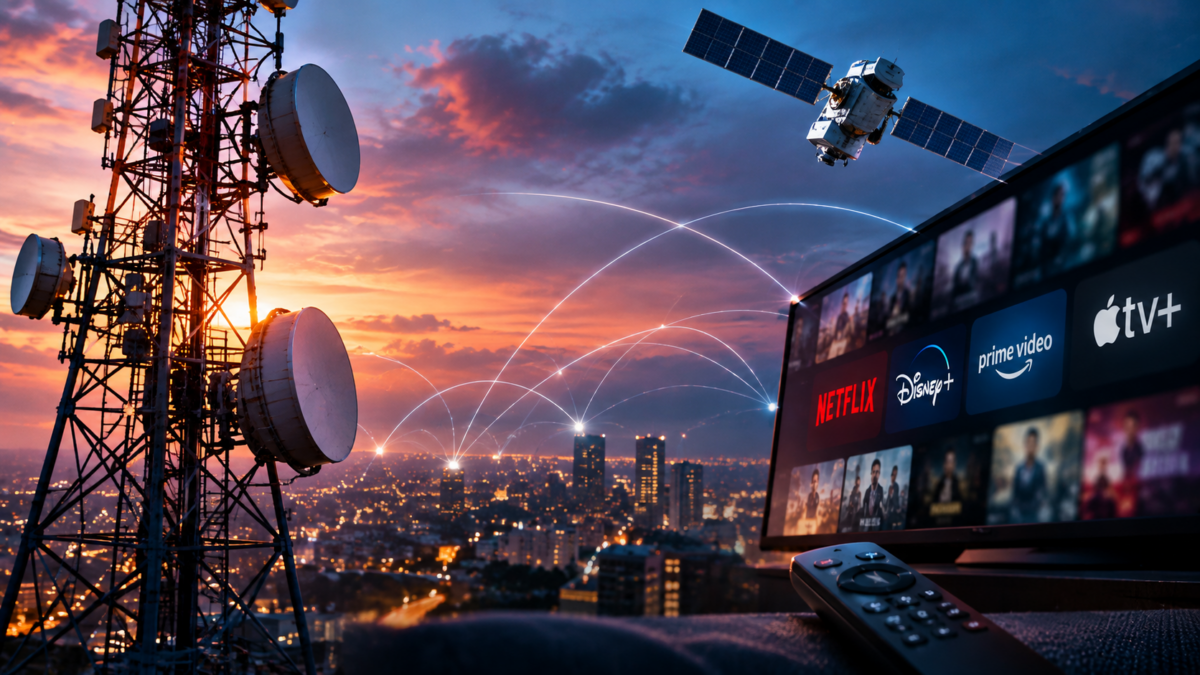
Στα σταθερά δίκτυα, η ζήτηση για ταχύτερες συνδέσεις συνεχίζει να ενισχύει τις υπηρεσίες δεδομένων, την ώρα που η συμβατική σταθερή τηλεφωνία υποχωρεί. Παράλληλα, η παραδοσιακή συνδρομητική τηλεόραση αντιμετωπίζει περαιτέρω συρρίκνωση, καθώς οι υπηρεσίες βίντεο κατά παραγγελία και οι πλατφόρμες streaming διεκδικούν μεγαλύτερο μέρος της τηλεοπτικής κατανάλωσης.
Στον αντίποδα, η δορυφορική συνδεσιμότητα δημιουργεί νέες επιχειρηματικές δυνατότητες. Η IDC αναγνωρίζει την ανάπτυξη των υπηρεσιών ευρυζωνικής πρόσβασης μέσω δορυφόρων χαμηλής τροχιάς, όπως εκείνες των Starlink και Amazon Leo, αλλά εκτιμά ότι η επίδρασή τους στο σύνολο της αγοράς θα παραμείνει περιορισμένη. Οι υπηρεσίες αυτές απευθύνονται κυρίως σε απομακρυσμένες περιοχές, επιχειρήσεις, πλοία και αεροσκάφη.
Η επόμενη ευκαιρία κερδοφορίας έρχεται από το Διάστημα
Μεγαλύτερο ενδιαφέρον παρουσιάζουν οι υπηρεσίες direct-to-device, που επιτρέπουν τη σύνδεση συσκευών απευθείας με δορυφόρους μέσω συνεργασιών με εταιρείες κινητής τηλεφωνίας. Το μοντέλο αυτό δίνει στους παρόχους τη δυνατότητα να επεκτείνουν την κάλυψή τους, διατηρώντας παράλληλα την εμπορική σχέση με τους πελάτες τους.
Η διαφορά έχει ιδιαίτερη σημασία για τη μελλοντική κερδοφορία. Αντί οι τηλεπικοινωνιακές εταιρείες να παρακολουθούν την ανάπτυξη των δορυφορικών υπηρεσιών από το περιθώριο, μπορούν να τις ενσωματώσουν στις δικές τους προσφορές, διαφοροποιώντας τα προϊόντα τους και ενισχύοντας την πιστότητα των συνδρομητών.
Σύμφωνα με τον Kresimir Alic, διευθυντή ερευνών της IDC για τις παγκόσμιες τηλεπικοινωνιακές υπηρεσίες, το μέλλον της συνδεσιμότητας θα εξαρτηθεί από τη συνεργασία των επίγειων και δορυφορικών δικτύων και όχι από τον ανταγωνισμό μεταξύ τους.
Η προοπτική αυτή αναδεικνύει και τη βασική πρόκληση του κλάδου: να αναζητήσει νέες πηγές εσόδων πέρα από τις αυξήσεις τιμολογίων. Γιατί, όσο η ανάπτυξη στηρίζεται κυρίως στον πληθωρισμό, ακόμη και μια αγορά αξίας 1,58 τρισ. δολαρίων μπορεί να εμφανίζεται μεγαλύτερη στους ισολογισμούς, χωρίς να γίνεται πραγματικά ισχυρότερη.