Gigawatts ζητούν δισ! Τα data centers και η “δίψα” ρεύματος
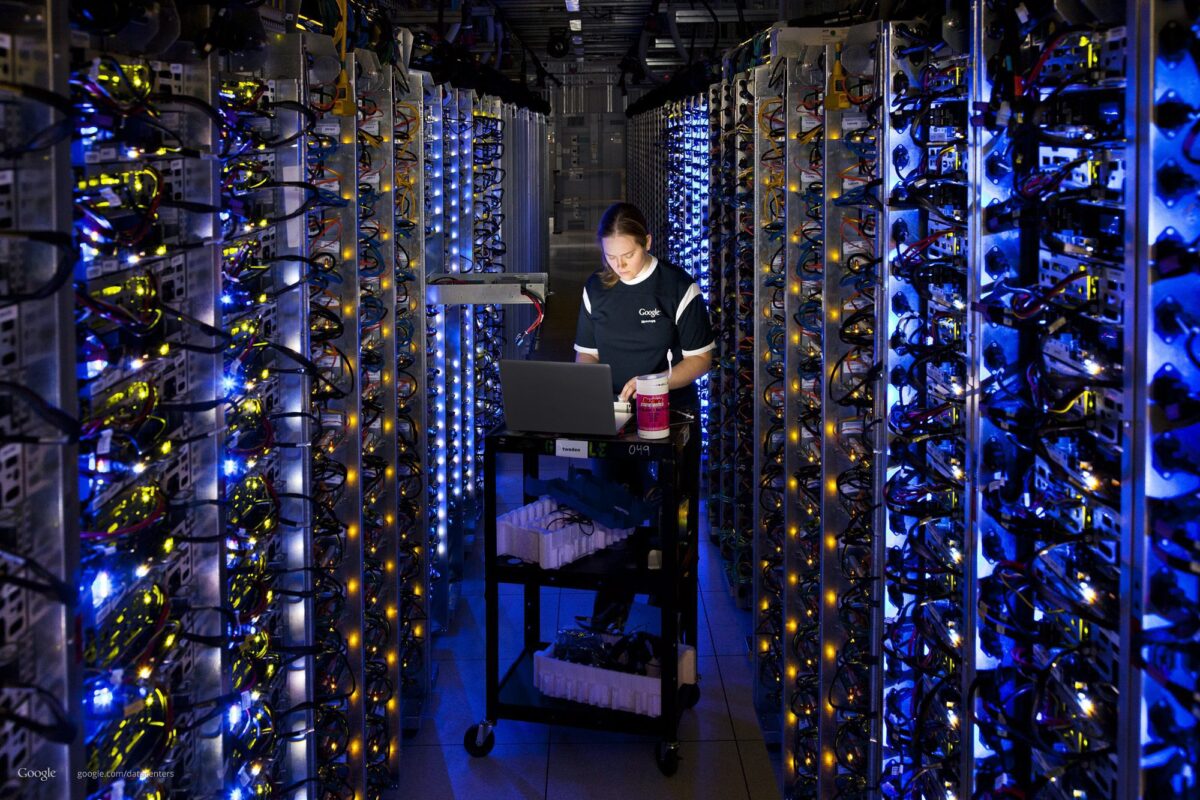
epa03438732 An undated handout photo provided by Google on 19 October 2012 shows Google technician Denise Hardwood diagnosing an overheated CPU, at a Google Data Center in the Dalles, Oregon, USA. Shares in Google slumped badly 18 October, forcing trading to be suspended when a negative earnings report was accidentally released early, shocking investors with its report of lower profits and advertising prices. Shares in the high-flying company dropped more than 9 per cent as it emerged that the internet giant missed market expectations. Trading resumed around 90 minutes before the end of the day, and the shares closed 8 per cent down. The quarterly earnings report had been scheduled for release after the close of trading, but Google said in a press release that it had mistakenly been filed by the company’s financial printers RR Donnelley. EPA/GOOGLE HANDOUT HANDOUT EDITORIAL USE ONLY/NO SALES


σχετικά άρθρα
Η Ελλάδα, διψασμένη για τον τίτλο του περιφερειακού ψηφιακού κόμβου, ελκύει επενδύσεις δισεκατομμυρίων ευρώ σε data centers. Όμως, ένα κρίσιμο ερώτημα πλανάται: Θα βρεθούν αρκετά «μεγαβάτ» για να τροφοδοτήσουν αυτή την εκρηκτική ανάπτυξη; Η απάντηση, δυστυχώς, δεν είναι τόσο απλή όσο φαίνεται.
Πρόσφατη μελέτη της PwC χτυπά καμπανάκι: η ραγδαία εξέλιξη της τεχνητής νοημοσύνης (AI) τριπλασιάζει ή και πενταπλασιάζει την απαιτούμενη υπολογιστική ισχύ. Αυτό σημαίνει πως τα νέα data centers θα χρειάζονται έως και δέκα φορές περισσότερο ρεύμα από τα συμβατικά, φτάνοντας ακόμα και το 1 GW!
**Το Ενεργειακό Χάσμα: Από 44 MW στα 2,2 GW και το μπλόκο της Αττικής**
Μόλις 44 MW ήταν η συνολική ισχύς των 21 data centers που λειτουργούσαν στην Ελλάδα το 2025. Σήμερα, το εκδηλωμένο επενδυτικό ενδιαφέρον φτάνει τα 1,4 έως 2,2 GW! Στην Αττική και μόνο, έχουν ήδη χορηγηθεί όροι σύνδεσης για 330 MW. Το πρόβλημα; Η Αττική, αν και πρώτη σε επενδυτική ελκυστικότητα, βρίσκεται μόλις στην όγδοη θέση όσον αφορά τη διαθεσιμότητα ηλεκτρικού χώρου με ορίζοντα το 2034.
**Η Δυτική Μακεδονία Ανάβει το Πράσινο Φως**
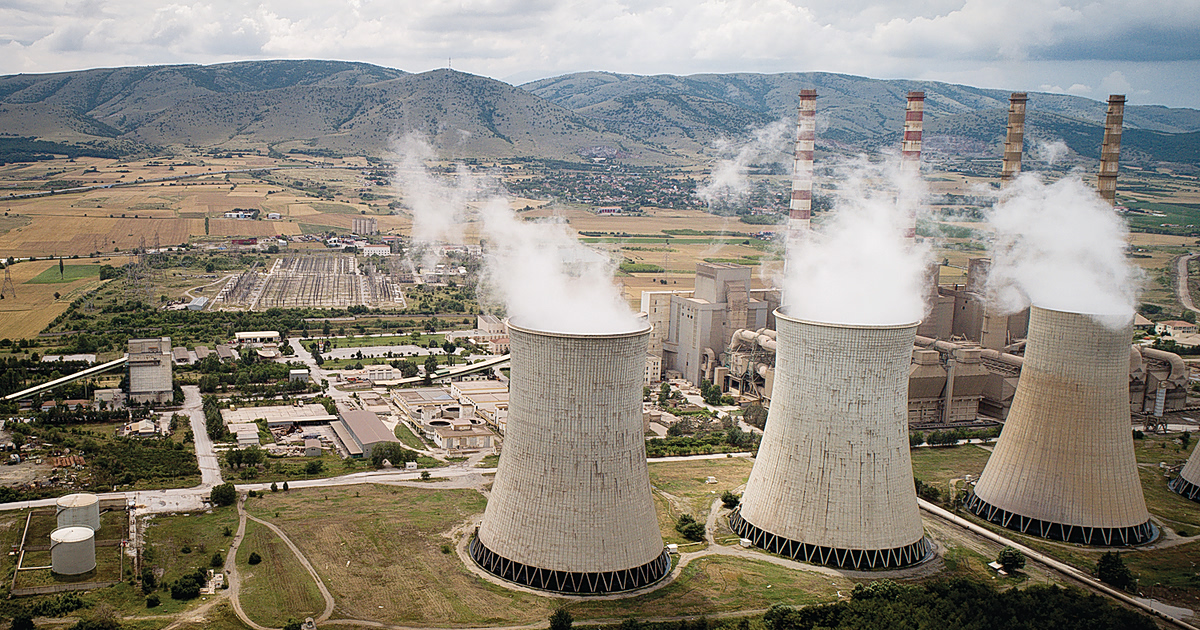
Η λύση βρίσκεται συχνά εκτός των μεγάλων αστικών κέντρων. Χαρακτηριστικό παράδειγμα αποτελεί το mega project της ΔΕΗ στον Άγιο Δημήτριο Κοζάνης, σε συνεργασία με την Amazon Web Services (AWS). Η αρχική φάση προβλέπει ένα data center 300 MW – με δυνατότητα επέκτασης έως το 1 GW – και μια συνολική επένδυση 1,2 δισ. ευρώ.
Μαζί με έργα Ανανεώσιμων Πηγών Ενέργειας και αποθήκευσης, το σχέδιο της ΔΕΗ στη Δυτική Μακεδονία αγγίζει τα 5,75 δισ. ευρώ. Γιατί εκεί; Η περιοχή προσφέρει το μεγαλύτερο περιθώριο ηλεκτρικού χώρου, περίπου 630 MW έως το 2034, μετατρέποντας μια παραδοσιακή ενεργειακή ζώνη σε ψηφιακό κόμβο.
**Οι Άλλες Επενδύσεις και η Ενεργειακή Εξίσωση**
Και στην Αττική, βέβαια, γίνονται επενδύσεις, όπως αυτές της Microsoft (σχεδόν 1 δισ. ευρώ για τρεις υποδομές με το πρώτο data center 19,2 MW στα Σπάτα και το Κορωπί), της Data4 (πάνω από 300 εκατ. ευρώ στην Παιανία για έως 90 MW), και των Dromeus Capital και Apto (300 εκατ. ευρώ, 46 MW στα Σπάτα).
Η συνολική ζήτηση για data centers στην Ευρώπη, τη Μέση Ανατολή και τη Βόρεια Αφρική θα εκτοξευθεί από 18 GW το 2025 σε 58 GW το 2034, με τη Νοτιοανατολική Ευρώπη να μπορεί να απορροφήσει περίπου 5 GW πρόσθετης ζήτησης. Η Ελλάδα μπορεί να φτάσει τα 2,9 GW δυναμικότητας στο ηλεκτρικό της σύστημα έως το 2034, από 1,9 GW σήμερα. Άρα, ο ηλεκτρικός χώρος υπάρχει σε εθνικό επίπεδο, αλλά όχι πάντα εκεί που οι μεγάλοι παίκτες θέλουν να επενδύσουν.
Για να μη μείνουν οι επενδύσεις στα χαρτιά, η χώρα χρειάζεται άμεσο συντονισμό με ΑΔΜΗΕ και ΔΕΔΔΗΕ, τεράστιες επενδύσεις στα δίκτυα, σαφείς κανόνες σύνδεσης, άφθονη «πράσινη» ενέργεια και κίνητρα για να μετακινηθούν τα έργα εκτός της υπερκορεσμένης Αττικής. Το στοίχημα είναι ξεκάθαρο: Πριν μιλήσουμε για δεδομένα και τεχνητή νοημοσύνη, πρέπει να εξασφαλίσουμε τα… μεγαβάτ. Αλλιώς, η Ελλάδα κινδυνεύει να χάσει το τρένο της ψηφιακής εποχής.