Πώς οι ΗΠΑ μπορούν να αποφύγουν τη χρεοκοπία και να μεταφέρουν το κόστος στους πολίτες – Οι έξι τρόποι και ο κίνδυνος για τις συντάξεις
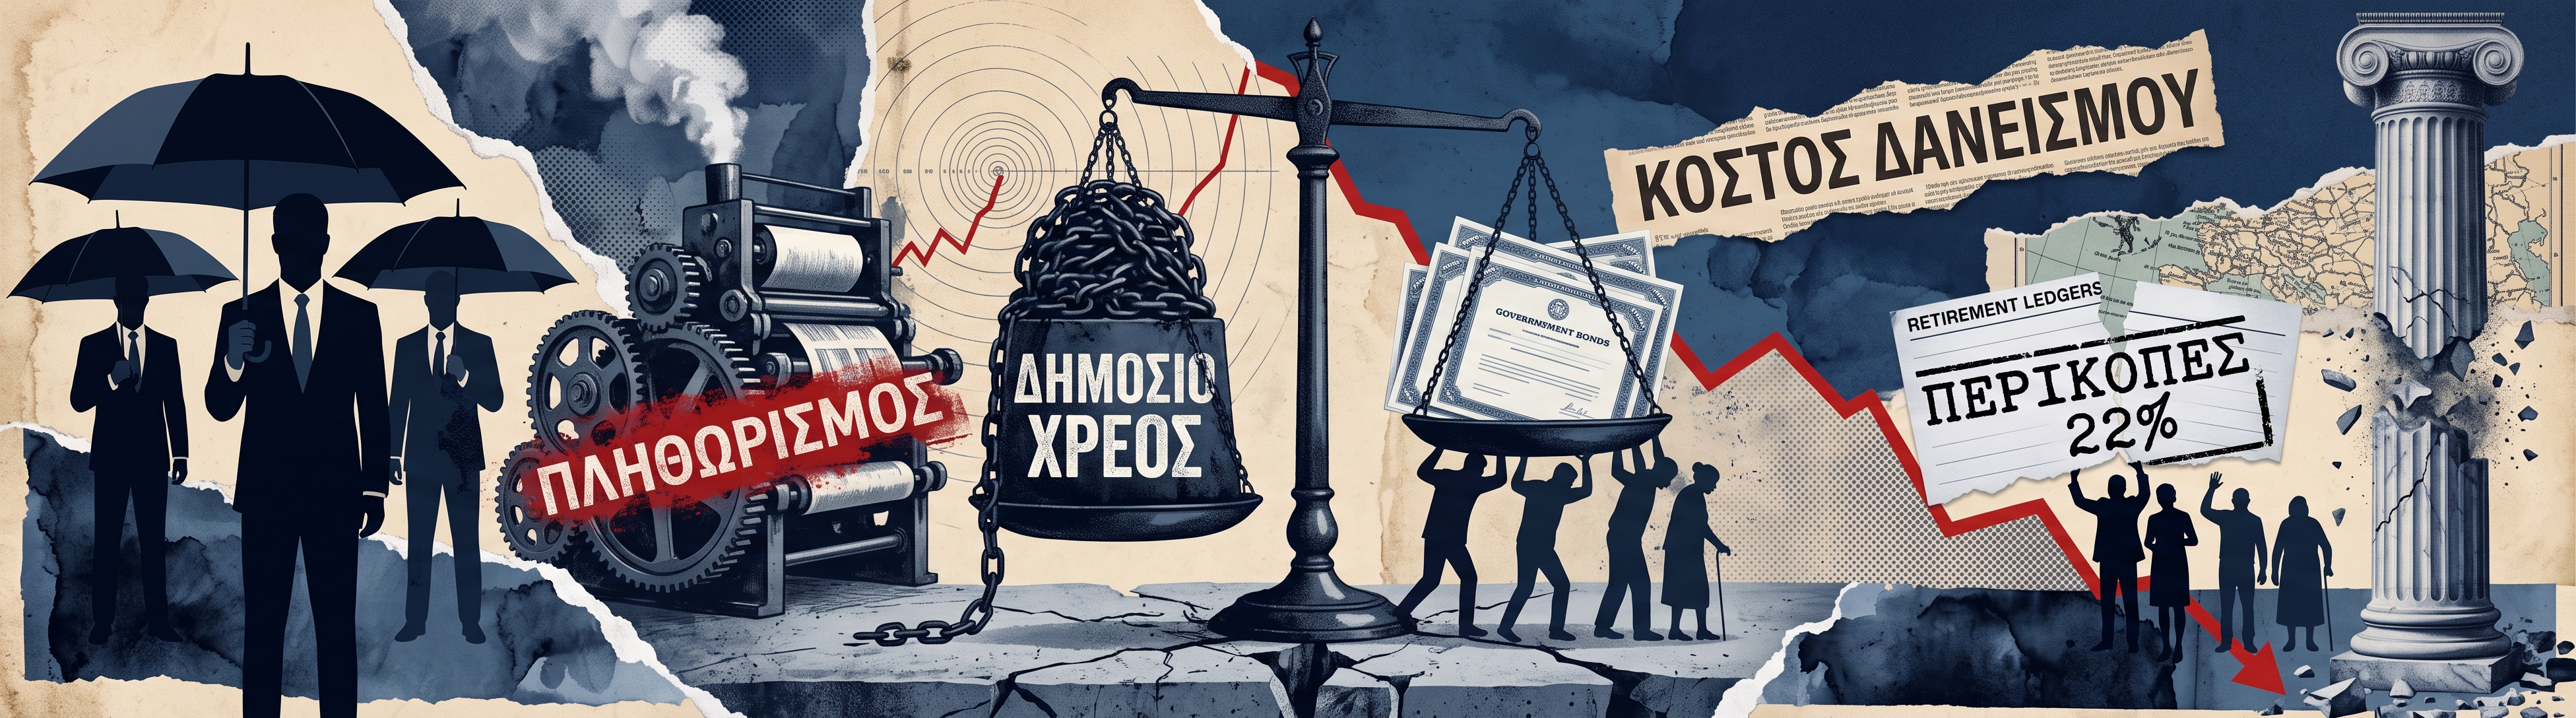
Το αμερικανικό χρέος ξεπερνά τα 40 τρισ. δολάρια, οι τόκοι αυξάνονται και τα στεγαστικά δάνεια ακριβαίνουν – Τα ιστορικά προηγούμενα, ο ρόλος της Fed και η προειδοποίηση για περικοπές 22% στις συντάξεις από το 2032


Οι Ηνωμένες Πολιτείες έχουν δημόσιο χρέος που ξεπερνά τα 40 τρισ. δολάρια, αλλά διαθέτουν ένα πλεονέκτημα που δεν έχουν πολλές άλλες χώρες: δανείζονται στο δικό τους νόμισμα, το οποίο μπορούν να εκδίδουν μέσω της κεντρικής τους τράπεζας. Αυτό περιορίζει τον κίνδυνο αδυναμίας πληρωμών λόγω έλλειψης χρημάτων, δεν σημαίνει όμως ότι το τεράστιο χρέος δεν έχει συνέπειες.
σχετικά άρθρα


Το πραγματικό ερώτημα είναι ποιος θα πληρώσει το κόστος. Και η αμερικανική ιστορία δείχνει ότι υπάρχουν πολλοί τρόποι με τους οποίους μια κυβέρνηση μπορεί να προστατεύσει τους πιστωτές της, μεταφέροντας τις οικονομικές επιβαρύνσεις στους πολίτες, στους αποταμιευτές ή ακόμη και σε ξένες χώρες.
Από τις καθυστερήσεις πληρωμών και την αλλαγή των όρων αποπληρωμής μέχρι τον πληθωρισμό και τις περικοπές κοινωνικών παροχών, οι ΗΠΑ έχουν χρησιμοποιήσει στο παρελθόν πέντε από έξι διαφορετικούς μηχανισμούς αντιμετώπισης της πίεσης του χρέους.
Ορισμένοι από αυτούς λειτουργούν ήδη. Οι υψηλότερες αποδόσεις των αμερικανικών κρατικών ομολόγων επηρεάζουν το κόστος δανεισμού όχι μόνο στις ΗΠΑ, αλλά και στη Βρετανία, τη Γερμανία και τον Καναδά.
Παράλληλα, ένα σοβαρό πρόβλημα διαφαίνεται για το 2032, όταν το αμερικανικό συνταξιοδοτικό σύστημα ενδέχεται να βρεθεί αντιμέτωπο με αυτόματες περικοπές παροχών περίπου 22%, εάν δεν υπάρξει νομοθετική παρέμβαση.

Οι ιστορικές αποφάσεις που άλλαξαν τους όρους του αμερικανικού χρέους
Το 2011, ο πρώην πρόεδρος της Ομοσπονδιακής Τράπεζας των ΗΠΑ, Άλαν Γκρίνσπαν, είχε επισημάνει ότι η χώρα μπορεί να αποπληρώσει οποιοδήποτε χρέος της, επειδή έχει τη δυνατότητα να δημιουργεί δολάρια.
Ωστόσο, η δυνατότητα έκδοσης χρήματος δεν αποκλείει καθυστερήσεις πληρωμών, ιδιαίτερα όταν υπάρχουν πολιτικοί και νομικοί περιορισμοί.
Ένα χαρακτηριστικό παράδειγμα καταγράφηκε την άνοιξη του 1979, όταν το αμερικανικό υπουργείο Οικονομικών καθυστέρησε περίπου 4.000 πληρωμές βραχυπρόθεσμων κρατικών τίτλων, συνολικής αξίας περίπου 120 εκατ. δολαρίων.
Οι αρχές απέδωσαν το πρόβλημα στον μεγάλο αριθμό μικροεπενδυτών, στην καθυστερημένη αύξηση του ορίου χρέους από το Κογκρέσο και σε βλάβη του εξοπλισμού επεξεργασίας εγγράφων.
Οι επενδυτές έλαβαν τελικά τα χρήματά τους μέσα σε λίγες εβδομάδες. Ωστόσο, οικονομική μελέτη διαπίστωσε ότι η καθυστέρηση είχε ως αποτέλεσμα την αύξηση του κόστους δανεισμού για αρκετούς μήνες.
Το ζήτημα παραμένει επίκαιρο εξαιτίας του ανώτατου ορίου του αμερικανικού χρέους, το οποίο βρίσκεται στα 41,1 τρισ. δολάρια.
Τον Οκτώβριο του 2026, το διαθέσιμο περιθώριο κάτω από το όριο ήταν περίπου ένα τρισ. δολάρια, δημιουργώντας προοπτική νέας πολιτικής αντιπαράθεσης το 2027.
Αντίστοιχη ένταση είχε σημειωθεί το 2023, όταν το υπουργείο Οικονομικών προειδοποιούσε ότι θα εξαντλούσε τα διαθέσιμά του στις 5 Ιουνίου. Η συμφωνία για την αύξηση του ορίου υπογράφηκε μόλις δύο ημέρες νωρίτερα.
Κατά την κρίση του 2013, η Federal Reserve είχε εξετάσει πιθανά σχέδια αντιμετώπισης μιας καθυστέρησης αύξησης του ορίου χρέους.
Ένα από αυτά προέβλεπε ότι οι κάτοχοι κρατικών ομολόγων θα εξακολουθούσαν να πληρώνονται κανονικά, ενώ άλλες υποχρεώσεις του Δημοσίου, όπως πληρωμές προς συνταξιούχους, στρατιωτικούς και επιχειρήσεις, θα μπορούσαν να καθυστερήσουν.
Είχαν επίσης εξεταστεί παρεμβάσεις της Fed στην αγορά τίτλων που δεν θα είχαν αποπληρωθεί εγκαίρως. Ο Τζερόμ Πάουελ, τότε μέλος της διοίκησης της κεντρικής τράπεζας, είχε εκφράσει έντονες αντιρρήσεις σε ορισμένες από αυτές τις επιλογές.
Μια δεύτερη μέθοδος αντιμετώπισης του χρέους είναι η αλλαγή των όρων αποπληρωμής.
Το 1933, στη διάρκεια της Μεγάλης Ύφεσης, οι ΗΠΑ κατήργησαν τη δυνατότητα εξόφλησης ορισμένων υποχρεώσεων σε χρυσό, παρότι αυτή προβλεπόταν ρητά στα συμβόλαια.
Τότε, ο χρυσός είχε καθορισμένη τιμή περίπου 20,67 δολάρια ανά ουγγιά. Το 1934, η κυβέρνηση αύξησε την επίσημη τιμή στα 35 δολάρια, μειώνοντας ουσιαστικά την αξία του δολαρίου σε χρυσό κατά περίπου 41%.
Ο επενδυτής Τζον Πέρι, ο οποίος κατείχε κρατικό ομόλογο αξίας 10.000 δολαρίων με ρήτρα χρυσού, προσέφυγε στη Δικαιοσύνη.
Με τη νέα ισοτιμία, η αξία που διεκδικούσε αντιστοιχούσε σε περίπου 16.900 δολάρια, αλλά η κυβέρνηση του προσέφερε μόνο 10.000 δολάρια σε χαρτονόμισμα.
Στις 18 Φεβρουαρίου 1935, το Ανώτατο Δικαστήριο έκρινε ότι η κυβέρνηση είχε παραβιάσει τη συμβατική της υποχρέωση. Παρόλα αυτά, δεν επιδίκασε πρόσθετη αποζημίωση, επειδή δεν αποδείχθηκε αντίστοιχη απώλεια αγοραστικής δύναμης.
Η αλλαγή των όρων του χρέους επανήλθε ως ιδέα το 2024, όταν ο οικονομολόγος Στίβεν Μίραν πρότεινε να πιεστούν ξένες κυβερνήσεις να ανταλλάξουν αμερικανικά ομόλογα με νέους τίτλους διάρκειας 100 ετών, καταβάλλοντας παράλληλα τέλος διακράτησης.
Η πρόταση δεν έχει εφαρμοστεί.
Μια τρίτη μέθοδος είναι η μεταφορά του κόστους στους ξένους πιστωτές, κάτι που οι ΗΠΑ έκαναν με πολύ πιο δραστικό τρόπο το 1971.
Μετά τον Β’ Παγκόσμιο Πόλεμο, το διεθνές νομισματικό σύστημα βασιζόταν στο δολάριο, το οποίο ήταν μετατρέψιμο σε χρυσό με σταθερή ισοτιμία 35 δολαρίων ανά ουγγιά.
Όμως, μέχρι το 1971, οι ξένες κυβερνήσεις κατείχαν περισσότερα δολάρια από όσα μπορούσαν να καλυφθούν από τα αμερικανικά αποθέματα χρυσού.
Στις 15 Αυγούστου 1971, ο πρόεδρος Ρίτσαρντ Νίξον ανακοίνωσε την αναστολή της μετατρεψιμότητας του δολαρίου σε χρυσό, παρουσιάζοντάς την ως προσωρινό μέτρο.
Ταυτόχρονα, επέβαλε πρόσθετο δασμό 10% στις εισαγωγές.
Η μετατρεψιμότητα δεν αποκαταστάθηκε ποτέ. Οι ξένες κεντρικές τράπεζες που κατείχαν δολάρια έχασαν τη δυνατότητα να τα ανταλλάσσουν με αμερικανικό χρυσό στην προκαθορισμένη τιμή.
Το δολάριο εξακολουθεί να κυριαρχεί στο παγκόσμιο χρηματοπιστωτικό σύστημα, συμμετέχοντας σχεδόν στο 90% των συναλλαγών συναλλάγματος.
Ωστόσο, η υποχώρησή του κατά περίπου 8% έναντι του ευρώ από τις αρχές του προηγούμενου έτους έχει δημιουργήσει συναλλαγματικές απώλειες για Ευρωπαίους επενδυτές που κατέχουν αμερικανικά ομόλογα.
Η διεθνής ζήτηση για δολάρια επιτρέπει στις ΗΠΑ να δανείζονται φθηνότερα. Εάν αυτό το πλεονέκτημα χαθεί, μία εκτίμηση ανεβάζει το πρόσθετο ετήσιο κόστος τόκων σε περίπου 190 δισ. δολάρια.
Πληθωρισμός, ακριβότερα δάνεια και η απειλή περικοπών στις συντάξεις
Η τέταρτη μέθοδος είναι η μείωση της πραγματικής αξίας του χρέους μέσω του πληθωρισμού.
Μετά τον Β’ Παγκόσμιο Πόλεμο, το αμερικανικό χρέος προς τους επενδυτές βρισκόταν περίπου στο ύψος του ΑΕΠ. Μέσα στις επόμενες τρεις δεκαετίες περιορίστηκε κάτω από το ένα τέταρτο της οικονομίας.
Η οικονομική ανάπτυξη συνέβαλε περισσότερο σε αυτή τη μείωση, αλλά σημαντικό ρόλο είχε και η λεγόμενη «χρηματοπιστωτική καταστολή».
Περίπου 85 εκατομμύρια Αμερικανοί είχαν αγοράσει πολεμικά ομόλογα με επιτόκιο χαμηλότερο του 3%.
Η Fed διατηρούσε περιορισμούς στις αποδόσεις του κρατικού χρέους, ακόμη και όταν ο πληθωρισμός αυξήθηκε απότομα.
Το 1946, μετά την άρση των πολεμικών ελέγχων στις τιμές, ο πληθωρισμός πλησίασε το 20% σε διάστημα δώδεκα μηνών.
Έτσι, οι αποταμιευτές λάμβαναν τόκους πολύ χαμηλότερους από την αύξηση των τιμών, με αποτέλεσμα να μειώνεται η πραγματική αξία των χρημάτων που είχαν δανείσει στο κράτος.
Οι περιορισμοί στα επιτόκια διατηρήθηκαν μέχρι το 1951.
Σήμερα, όμως, η ίδια πολιτική είναι δυσκολότερη, επειδή μεγάλο μέρος του χρέους αναχρηματοδοτείται συνεχώς με νέα επιτόκια.
Μια μελέτη εκτιμά ότι μια μέτρια, μόνιμη αύξηση του πληθωρισμού θα περιόριζε το χρέος μόνο κατά περίπου 5%. Αν συνδυαζόταν με μηδενικά επιτόκια για δέκα χρόνια, η μείωση θα μπορούσε να ξεπεράσει το ένα τρίτο.
Η κυβέρνηση Τραμπ έχει ασκήσει πίεση στη Fed για χαμηλότερα επιτόκια. Τον Ιούλιο του 2025, ο Αμερικανός πρόεδρος υποστήριξε ότι τα επιτόκια ήταν τουλάχιστον τρεις ποσοστιαίες μονάδες υψηλότερα από όσο θα έπρεπε.
Ωστόσο, η Fed υπό τον Κέβιν Γουόρς προχώρησε σε αύξηση επιτοκίων, επικαλούμενη τον επίμονα υψηλό πληθωρισμό.
Ακόμη και χωρίς τεχνητή συγκράτηση των επιτοκίων, ο πληθωρισμός μειώνει μέρος της πραγματικής αξίας του χρέους.
Με ετήσια αύξηση τιμών 3,7% και μέσο επιτόκιο κρατικού χρέους περίπου 3,5%, η κυβέρνηση ωφελείται σε πραγματικούς όρους.
Οι αποταμιευτές, αντίθετα, χάνουν αγοραστική δύναμη. Ο μέσος τραπεζικός λογαριασμός αποταμίευσης αποδίδει μόλις 0,37%.
Η πέμπτη μέθοδος είναι η αποδοχή υψηλότερου κόστους δανεισμού, το οποίο μεταφέρεται σταδιακά σε ολόκληρη την οικονομία.
Στα τέλη Φεβρουαρίου, πριν από την έναρξη του πολέμου με το Ιράν, η απόδοση του αμερικανικού δεκαετούς ομολόγου βρισκόταν λίγο κάτω από το 4%.
Στις 5 Οκτωβρίου, είχε φτάσει στο 5,31%, το υψηλότερο επίπεδο από το 2002.
Η άνοδος συνδέεται εν μέρει με τον πόλεμο, αλλά και με την αυξανόμενη επιφυλακτικότητα των επενδυτών απέναντι στο αμερικανικό χρέος.
Το ετήσιο κόστος τόκων έχει ήδη φτάσει τα 1,14 τρισ. δολάρια, ποσό που αντιστοιχεί σε περίπου 8.500 δολάρια ανά αμερικανικό νοικοκυριό.
Οι επίσημες προβλέψεις τοποθετούσαν τις ετήσιες πληρωμές τόκων στα 2,1 τρισ. δολάρια έως το 2036, με την παραδοχή ότι το δεκαετές επιτόκιο θα βρισκόταν περίπου στο 4,1%.
Με τις αποδόσεις πλέον πάνω από το 5%, το κόστος αναχρηματοδότησης του χρέους αυξάνεται ταχύτερα.
Οι επιπτώσεις δεν περιορίζονται στο αμερικανικό Δημόσιο.
Το μέσο επιτόκιο στεγαστικού δανείου 30ετούς διάρκειας στις ΗΠΑ έφτασε τον Οκτώβριο στο 7,4%, από λιγότερο από 6% πριν από τον πόλεμο.
Για ένα τυπικό ακίνητο, η αύξηση συνεπάγεται επιπλέον επιβάρυνση άνω των 300 δολαρίων τον μήνα.
Στη Βρετανία, το μέσο επιτόκιο πενταετούς σταθερού στεγαστικού δανείου έφτασε στο 6%.
Στις αρχές Σεπτεμβρίου υπήρχαν περίπου 1.500 προσφορές στεγαστικών δανείων με σταθερό επιτόκιο κάτω από 5%. Μέχρι τις 5 Οκτωβρίου είχαν απομείνει μόλις εννέα.
Στη Γερμανία, η απόδοση του δεκαετούς ομολόγου έφτασε στο υψηλότερο επίπεδο από το 2009, ενώ τα στεγαστικά δάνεια με δεκαετές σταθερό επιτόκιο κοστίζουν πλέον περισσότερο από 4%.
Αντίστοιχες πιέσεις αντιμετωπίζει και ο Καναδάς, όπου πολλά νοικοκυριά ανανεώνουν στεγαστικά δάνεια που είχαν συνάψει με χαμηλά επιτόκια την περίοδο της πανδημίας.
Η έκτη και πιο άμεση απειλή αφορά το αμερικανικό συνταξιοδοτικό σύστημα Social Security.
Για δεκαετίες, το σύστημα εισέπραττε περισσότερα από όσα κατέβαλλε και αποταμίευε τα πλεονάσματα σε ειδικό ταμείο.
Πλέον, οι καταβολές υπερβαίνουν τα έσοδα και τα αποθεματικά μειώνονται.
Με βάση τις επίσημες προβλέψεις, το ταμείο συντάξεων αναμένεται να εξαντληθεί στα τέλη του 2032.
Από εκείνο το σημείο, εάν δεν υπάρξει αλλαγή της νομοθεσίας, οι πληρωμές θα περιοριστούν στα τρέχοντα έσοδα του συστήματος, τα οποία επαρκούν για περίπου το 78% των προβλεπόμενων παροχών.
Αυτό σημαίνει αυτόματη περικοπή περίπου 22% στις συντάξεις δεκάδων εκατομμυρίων Αμερικανών.
Για ένα τυπικό ζευγάρι εργαζομένων που θα συνταξιοδοτηθεί το 2033, η ετήσια απώλεια εκτιμάται σε περίπου 16.900 δολάρια.
Εάν οι ισχύοντες κανόνες παραμείνουν αμετάβλητοι, οι περικοπές θα μπορούσαν να αυξηθούν περίπου στο 35% μέχρι το τέλος του αιώνα.
Η σύγκριση με τη χρεοκοπία του Ντιτρόιτ το 2013 είναι χαρακτηριστική.
Τότε, οι βασικές συντάξεις μιας κατηγορίας δημοτικών συνταξιούχων μειώθηκαν κατά 4,5%, ενώ καταργήθηκαν ετήσιες αυξήσεις και περιορίστηκαν σημαντικά οι υγειονομικές παροχές.
Η ενδεχόμενη αυτόματη περικοπή του Social Security θα ήταν σχεδόν πενταπλάσια ως ποσοστό της βασικής σύνταξης, χωρίς να απαιτείται χρεοκοπία του αμερικανικού κράτους.
Το κρίσιμο στοιχείο είναι ότι οι κάτοχοι αμερικανικών κρατικών ομολόγων θα εξακολουθούσαν να λαμβάνουν κανονικά κεφάλαιο και τόκους, ενώ οι συνταξιούχοι θα αντιμετώπιζαν μειωμένες παροχές.
Η συνολική εικόνα δείχνει ότι η δυνατότητα των ΗΠΑ να αποπληρώνουν το χρέος τους δεν εξαλείφει τις οικονομικές συνέπειες για την κοινωνία.
Το δημοσιονομικό έλλειμμα έφτασε το 6,2% του ΑΕΠ κατά το έτος που ολοκληρώθηκε τον Σεπτέμβριο, ενώ οικονομικοί παράγοντες και οργανισμοί δημοσιονομικής εποπτείας υποστηρίζουν ότι θα πρέπει να περιοριστεί κοντά στο 3%.
Εάν αυτό δεν συμβεί, η πίεση για χαμηλότερα επιτόκια, μεγαλύτερο πληθωρισμό ή περιορισμό κρατικών δαπανών ενδέχεται να αυξηθεί.
Το 2027, με τη νέα αντιπαράθεση για το όριο χρέους, και το 2032, με την προβλεπόμενη εξάντληση του συνταξιοδοτικού ταμείου, αποτελούν δύο κρίσιμα χρονικά ορόσημα.
Η βασική αντίφαση παραμένει: μια χώρα μπορεί να έχει τη δυνατότητα να εξοφλεί πάντοτε τα ομόλογά της, αλλά αυτό δεν εγγυάται ότι οι πολίτες της θα προστατευθούν από το κόστος του χρέους.